
Indiens Börse NSE startet IPO mit 46 Milliarden Dollar Bewertung
Die NSE geht mit 46 Mrd. Dollar an die Börse – unter den Erwartungen.
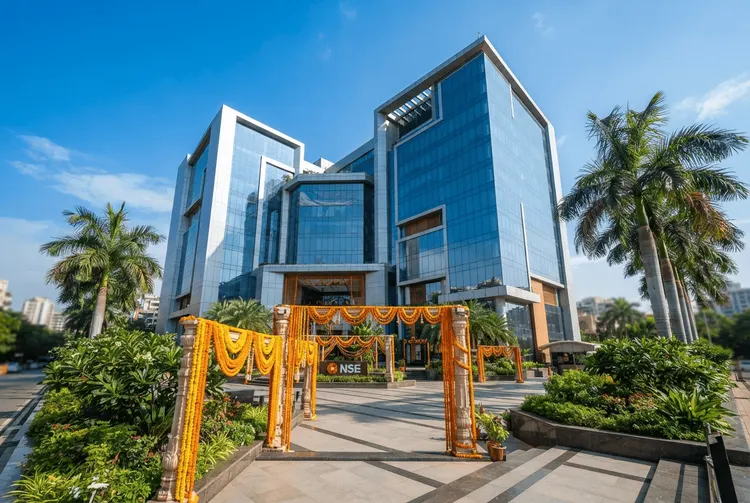
Die National Stock Exchange of India (NSE), die weltweit größte Derivatebörse, steht in dieser Woche vor ihrem lang erwarteten Börsengang. Die Bewertung liegt bei rund 46 Milliarden US-Dollar – unter den ursprünglichen Erwartungen von mehr als 50 Milliarden US-Dollar. Das IPO bietet Aktionären, darunter Indiens größter Staatsbank, eine lang ersehnte Gelegenheit zum Ausstieg. Doch nach jahrelangen Verzögerungen, verschärfter Regulierung und schwachen Aktienmärkten stellen sich Anleger die Frage, woher die NSE künftiges Wachstum nehmen soll.
Die NSE dominiert den indischen Aktienmarkt mit einem Umsatzanteil von mehr als 90 Prozent. Sie ist nach Handelsvolumen zur weltweit größten Derivatebörse aufgestiegen, nachdem sich junge indische Anleger in Scharen dem Futures- und Optionshandel zugewandt hatten. Allein Equity-Options generierten im jüngsten Geschäftsjahr 77 Prozent der Transaktionsumsätze der NSE. Das macht die Börse anfällig für regulatorische Bemühungen, den spekulativen Handel einzudämmen.
IPO-Nachfrage bleibt hinter Erwartungen zurück
Der Börsengang war insgesamt 5,7-fach überzeichnet – deutlich unter dem Durchschnittswert von 39-facher Überzeichnung für Mainboard-IPOs in Indien im Geschäftsjahr bis März, wie KPMG mitteilte. Aufgrund der schwachen Nachfrage wurde die Anzahl der angebotenen Aktien um 15 Prozent reduziert. Institutionelle Anleger stellten mit einer 12,7-fachen Überzeichnung die größte Unterstützung. Der nicht-institutionelle Teil für wohlhabende Anleger wurde 6,5-fach gezeichnet, während die Nachfrage im Einzelhandel mit lediglich 1,3-fach besonders gedämpft ausfiel.
„Ein wichtiger Faktor, der die Bewertung belastet, waren Bedenken hinsichtlich der Auswirkungen von Sebis jüngster Verschärfung der Handelsregeln für Optionen im Einzelhandel auf das lukrative Derivategeschäft der NSE“, sagte Andrei Stetsenko, New Yorker Partner bei Farley Capital. Die Securities and Exchange Board of India (Sebi) hat in den vergangenen zwei Jahren die Derivatevorschriften deutlich verschärft. Die Maßnahmen umfassen Einschränkungen bei den Fälligkeiten von Indexoptionen, größere Lotgrößen sowie strengere Margin- und Positionsanforderungen.
Gewinnrückgang durch Regulierung
Über das vergangene Jahrzehnt hinweg waren die Gewinne nach Steuern der Börse um mehr als das 15-Fache gestiegen, da immer mehr Inder ihr Kapital in Aktien investierten. Im neuesten Geschäftsjahr bis März sank der Nettogewinn jedoch um 15 Prozent auf 103 Milliarden Indische Rupien (umgerechnet 1,07 Milliarden US-Dollar). Die Derivate-Bremse von Sebi belastete die Erträge spürbar.
„Es gibt eine übermäßige Kontrolle der NSE durch Sebi“, sagte Ajay Shah, Mitbegründer der in Mumbai ansässigen Forschungsgruppe XKDR Forum und ehemaliger Berater im indischen Wirtschaftsressort. „In vielerlei Hinsicht betreibt der Regulator die Börse.“
Vom staatlichen Projekt zum Marktmonopol
Die NSE verdankt ihren Aufstieg einem früheren staatlichen Bemühen, eine verkrustete Marktstruktur aufzubrechen. Die Börse wurde Anfang der 1990er Jahre mit staatlicher Unterstützung ins Leben gerufen, als Indien seine „Licence-Raj“-Wirtschaft abschaffte. Frustriert von der Dominanz eines geschlossenen und ineffizienten Netzwerks von Maklern rund um die Bombay Stock Exchange (BSE), der ältesten Börse Asiens, wollten politische Entscheidungsträger die lethargischen Kapitalmärkte Indiens mit einer elektronischen Börse beleben.
Der Plan stieß auf heftigen Widerstand von Maklern, die noch von einem umständlichen System des papierbasierten Handels abhängig waren. Trotz dieser Hürden führte die NSE erfolgreich Indiens erste vollständig elektronische Börse ein und riss den Handel rasch vom etablierten Konkurrenten an. Innerhalb von zwei Jahren lag ihr durchschnittliches tägliches Handelsvolumen bei dem Dreifachen der BSE.
„Dies war eine moderne Börse“, sagte Dhirendra Kumar, Chief Executive von Value Research. „Sie brachte plötzlich Transparenz … und eine ungewöhnliche Art von Glaubwürdigkeit.“ MD Ranganath, Vorsitzender des NSE-Anlegers Catamaran Ventures, dem Familienbüro von Infosys-Gründer Narayana Murthy, sagte, die Börse habe „eine sehr zentrale Rolle bei der Schaffung einer zuverlässigen Finanzinfrastruktur für Indien“ gespielt.
Jahrelange Verzögerungen und Skandale
Die NSE reichte ihren ersten Börsengang bereits 2016 ein. In jenem Jahr ordnete Sebi an, Behauptungen zu untersuchen, dass Mitarbeiter bestimmten Hochfrequenzhändlern bevorzugten Zugang zu ihren Handelssystemen gewährt hätten. Die Untersuchung ergab später Hinweise auf eine solche Behandlung bestimmter Makler. Die damalige Chief Executive Chitra Ramkrishna trat im Zuge des Algorithmus-Handels-Skandals zurück. Jahre später belegte Sebi Ramkrishna mit einer Geldbuße und warf ihr „bizarres Fehlverhalten“ vor, weil sie vertrauliche NSE-Informationen mit einem angeblichen spirituellen Berater geteilt hatte.
Erst in diesem Monat hat Sebi ein bedeutendes Hindernis für den Börsengang ausgeräumt, nachdem die NSE im Juli zugestimmt hatte, 155 Millionen US-Dollar zu zahlen, um den langjährigen Streit um unfairen Zugang zu den Systemen der Börse beizulegen.
Schwieriges Marktumfeld
Das IPO kommt zu einem Zeitpunkt, in dem die internationale Nachfrage nach indischen Vermögenswerten nachgelassen hat. Der Blue-Chip-Index Nifty 50 ist seit Jahresbeginn um 10 Prozent gefallen. Eine Umfrage der Bank of America im vergangenen Monat ergab, dass indische Märkte für Fondsmanager zur am wenigsten bevorzugten Anlageklasse in Asien geworden waren.
„Aus ausländischer Perspektive … ich würde nicht sagen, dass wir der aktuelle Trend sind“, sagte Ritesh Chandra, Leiter des Private-Equity-Strategie-Geschäfts bei Avendus, einem NSE-Investor. Er erkannte Bedenken bezüglich der schwachen Währung Indiens und der Verlangsamung im Derivatehandel an. Dennoch erwartet Chandra, dass die Emission von inländischen Anlegern und Fonds leicht überzeichnet wird, angesichts der beherrschenden Rolle der NSE als Proxy für die schnell expandierende Wirtschaft und die Märkte Indiens.
„Es ist wie eine Heirat; man weiß nie, welcher Zeitpunkt der richtige ist“, sagte Chandra. „Die Realität ist: Woanders finden Sie ein quasi-souveränes Asset, das Ihnen weiterhin 10 bis 12 Prozent Wachstum bringt?“