
GXO Logistics: Unterbewerteter Logistikriese mit verstecktem Wachstum
Neugeschäftsgewinne steigen um 34 Prozent – Analysten sehen Kurspotenzial von über 70 Prozent
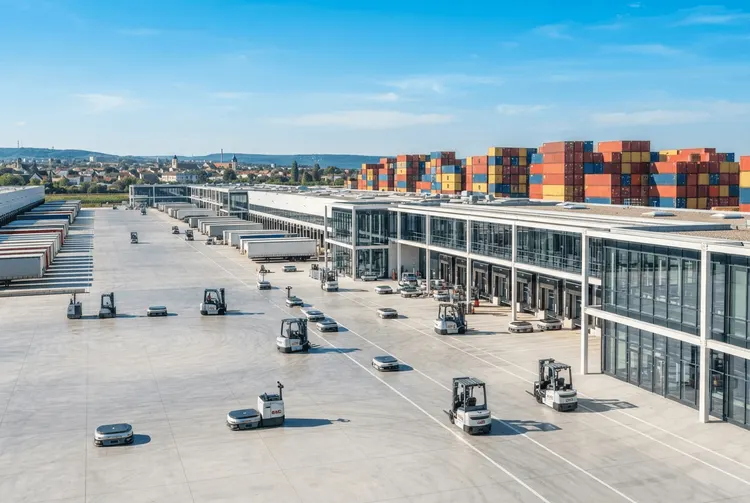
Der weltweit größte rein auf Contract Logistics spezialisierte Anbieter GXO Logistics baut seine Wachstumsgeschichte derzeit unter der Oberfläche auf. Beschleunigte Neugeschäftsgewinne und die Integration von Zukäufen dürften in Zukunft die Margenausweitung antreiben. Analysten sehen die Aktie als unterbewertet an – sowohl im Vergleich zur eigenen Historie als auch zu Wettbewerbern.
Im zweiten Quartal stiegen die Neugeschäftsgewinne im Jahresvergleich um 34 Prozent auf 410 Millionen Dollar. Das organische Umsatzwachstum lag mit 3,4 Prozent jedoch knapp unter den Erwartungen von 3,6 Prozent. Dies führte dazu, dass die Aktie nach den jüngsten Ergebnissen um 9,1 Prozent fiel.
„Der Schlüsselpunkt, auf den sich die Anleger konzentrieren, ist, dass das organische Umsatzwachstum von 3,4 Prozent hinter den Erwartungen zurückblieb. Unserer Ansicht nach ist dies der Schwanz, der mit dem Hund wedelt, da das Team von neuem CEO Patrick Kelleher neue Verträge in neuen Geografien und Industrien gewinnt, die erst in sechs bis neun Monaten in den Umsatzzahlen sichtbar werden", schrieb Citizens-Analyst Jeff Kauffman.
Strukturelles Wachstum als Geschäftsmodell
GXO ist ein strukturelles Wachstumsthema und damit weniger anfällig für konjunkturelle Auf- und Abschwünge. CEO Patrick Kelleher, der vor etwas mehr als einem Jahr von DHL Supply Chain zu GXO wechselte, betonte dies deutlich: „Ich bin seit 32 Jahren in der Logistikbranche tätig, und die Branche ist in jedem dieser 32 Jahre gewachsen."
Ereignisse wie die Finanzkrise 2008, Covid-19, Zölle und Handelskonflikte seien zwar für viele Unternehmen herausfordernd gewesen, aber nicht für Logistikunternehmen. „Wenn diese Gegenwinde auftreten, wird die Effizienz der Lieferkette wichtiger, und das Outsourcing wird zu einem sehr einfachen Hebel für unsere Kunden", erklärte der CEO.
Langfristige Verträge schützen GXO zudem vor kurzfristigen Nachfrageschwankungen. Die Ratingagentur Fitch hob in einer aktuellen Notiz hervor: „Die Anfälligkeit wird weiter durch Vertragsstrukturen mit fixierten Kosten und festgelegten Einnahmen reduziert, die Mindestvolumina, Take-or-Pay-Klauseln und Inflationsanpassungsklauseln enthalten."
Loyale Kundenbasis als Wettbewerbsvorteil
Die Kundenbindungsrate von GXO liegt zwischen 90 und 95 Prozent. Neue Kundengewinne haben eine durchschnittliche Vertragslaufzeit von rund fünf Jahren, wobei neue Verträge tendenziell sieben bis zehn Jahre laufen. Dies berichtete TD-Cowen-Analyst Jason Seidl in einer Notiz nach den Quartalszahlen.
Der umfangreiche physische Fußabdruck des Unternehmens war entscheidend für den Aufbau dieser loyalen Kundenbasis. Truist-Analyst Lucas Servera betonte, dass selbst Amazon Schwierigkeiten hätte, mit etablierten Logistikunternehmen wie GXO zu konkurrieren – abgesehen von einer bedeutenden Akquisition.
„Die jahrzehntelangen Investitionen in Terminalinfrastruktur, Netzdichte, Frachtbehandlungskapazitäten und Servicequalität bleiben bedeutsame Wettbewerbsvorteile, die nicht über Nacht repliziert werden können", sagte Servera.
GXO fokussiert sich auf vier strategische Wachstumsbranchen: Luft- und Raumfahrt sowie Verteidigung, Technologie und Rechenzentren, Industrie und Life Sciences. Etwa 40 Prozent des neuen Geschäfts entfallen auf diese Bereiche, die zusammen ein Gesamtmarktvolumen von 230 Milliarden Dollar darstellen.
Integration von Wincanton als Margentreiber
Im Jahr 2022 erwarb GXO Clipper Logistics, 2024 folgte die Übernahme von Wincanton. Die Integration von Wincanton soll bis Ende des Jahres Kosteneinsparungen von 60 Millionen Dollar bringen und zur Margenverbesserung beitragen.
Insgesamt beschäftigt das Unternehmen 154.000 Mitarbeiter an mehr als 1.000 Standorten in 26 Ländern. Die Ursprünge von GXO reichen zurück ins Jahr 2011, als der erfahrene Unternehmer Brad Jacobs über Jacobs Private Equity eine 150-Millionen-Dollar-Beteiligung an Express-1 Expedited Solutions erwarb, das später in XPO Logistics umbenannt wurde. 2020 kündigte XPO die Ausgliederung des Logistikbereichs an – das neue Unternehmen erhielt den Namen GXO, abgeleitet von „game-changing opportunities".
Analysten sehen deutliches Kurspotenzial
Trotz des jüngsten Kursrückgangs zeigen sich die Analysten der Wall Street überwiegend optimistisch. Laut LSEG hat GXO derzeit 17 Buy-, eine Hold- und null Underperform-Bewertungen mit einem durchschnittlichen Kursziel von 68,54 Dollar.
„Wir wären Käufer bei Schwäche", sagte Jefferies-Analystin Stephanie Moore. UBS-Analyst Thomas Wadewitz bezeichnete den Rückgang von neun Prozent als „übertrieben". Citizens-Analyst Jeff Kauffman sieht „über einen Zeitraum von 24 Monaten mehr als 70 Prozent Aufwärtspotential in den Aktien".
Citi-Analyst Ariel Rosa schrieb Anfang August: „Wir sehen Spielraum für eine Multiples-Aufwertung, da die Bemühungen des Unternehmens zur Margenverbesserung greifen, was unsere Sichtweise bestätigt, dass wir angesichts des Verkaufs nach den Ergebnissen eine Buy-the-Dip-Chance für Anleger sehen."
Investor Day als möglicher Katalysator
Am 16. November findet der Investor Day von GXO statt. Das Management hat viele Fragen zu Margen, Wachstum und Kapitalallokation auf diesen Termin verschoben. JPMorgan-Analyst Brian Ossenbeck erwartet, dass dieser Tag ein Katalysator sein könnte, „vorausgesetzt, GXO kann einige neue Gewinne und Momentum im organischen Umsatz bis zum Ereignis aufbauen".
GXO notiert aktuell bei etwa dem Achtfachen des forward Enterprise Value-to-Ebitda, knapp unter dem vierjährigen historischen Durchschnitt von 9x und weit unter vielen Mitbewerbern wie Ryder System und C. H. Robinson Worldwide. CFO Mark Suchinski kündigte an, im zweiten Halbjahr weiter Aktien zurückzukaufen: „Ich würde sagen, dass wir den Aktienkurs zu diesem Zeitpunkt als großartige Investition ansehen."
Mit zunehmendem Schwung bei den Neugeschäftsgewinnen, beginnenden Synergieeffekten aus Wincanton und dem bevorstehenden Investor Day hat GXO mehrere potenzielle Katalysatoren, um das Bewertungsdiscount zu den Wettbewerbern zu verringern. Sollte die kommerzielle Dynamik in dauerhaftes Umsatz- und Margenwachstum münden, könnte sich das Multiple neu bewerten – und Anleger belohnen, die vor diesem Wendepunkt eingestiegen sind.