
Globale Märkte im Mai 2026: Volatilität, Energie und Zinspolitik
Geopolitische Spannungen, Energieengpässe und vorsichtige Zentralbanken prägen das globale Finanzgeschehen zu Beginn des Monats Mai 2026.
Die globalen Märkte und Industriesektoren navigieren Anfang Mai 2026 durch ein komplexes Umfeld. Geopolitische Instabilität, sich verändernde Energiepolitiken und eine abwartende Haltung der Zentralbanken bestimmen das Bild. Obwohl die Aktienmärkte einen rekordverdächtigen April hinter sich haben, bleiben Anleger angesichts von Inflationsdruck und dem Risiko wirtschaftlicher Stagnation vorsichtig.
Die Europäische Zentralbank (EZB) und die Bank of England haben ihre Leitzinsen stabil gehalten, signalisieren jedoch, dass weitere Zinserhöhungen möglich bleiben. EZB-Präsidentin Christine Lagarde hat sich ausdrücklich gegen den Begriff „Stagflation" zur Beschreibung der aktuellen Eurozone-Wirtschaft gewehrt. Sie argumentiert, dass die gegenwärtige Situation – geprägt von Inflationsrisiken und schwachem Wachstum – nicht dem „toxischen Mix" der 1970er-Jahre entspreche.
Dennoch haben sich die Markterwartungen für aggressive Zinserhöhungen abgekühlt. Händler rechnen nun eher mit zwei als mit drei Zinsschritten für den Rest des Jahres. Hintergrund ist das schwache Wachstum in der Eurozone und die Anfälligkeit der Region gegenüber Energiepreisschocks. Das deutsche IMK-Institut hat die Wahrscheinlichkeit einer deutschen Rezession im zweiten Quartal auf 34 Prozent angehoben – gegenüber 12 Prozent im März.
In den USA beobachten Anleihemärkte aufmerksam die Rendite 30-jähriger US-Staatsanleihen. Bank-of-America-Stratege Michael Hartnett bezeichnete die 5-Prozent-Marke als „Maginot-Linie": Ein Durchbrechen dieses Niveaus könnte laut Analysten einen erheblichen Markteinbruch signalisieren.
Energiekrise belastet deutschen Industriestandort
Die deutsche Industrie steht unter akutem Druck durch Energieversorgungsunterbrechungen. Die PCK-Raffinerie in Schwedt – ein kritischer Versorgungsknotenpunkt für Nordostdeutschland und den Berliner Flughafen BER – droht bis Juni auf eine Kapazität von 65 bis 70 Prozent zu fallen. Ursache ist die Einstellung der Lieferung kasachischen Öls über die Druzhba-Pipeline. Für die wirtschaftliche Tragfähigkeit der Anlage sind jedoch mindestens 80 Prozent Auslastung erforderlich, was Bedenken hinsichtlich möglicher Jobverluste und Versorgungsengpässe aufwirft.
Vorgeschlagene Lösungen – etwa die Erweiterung der Pipeline-Kapazität von Rostock oder die Nutzung einer Verbindung aus dem polnischen Danzig – stoßen auf technische und logistische Hürden. Polnische Betreiber experimentieren zwar mit sogenannten „Fließverbesserern", um die Kapazität zu steigern. Doch die technische Auslegung der Raffinerie auf schweres, schwefelreiches russisches Öl macht den Umstieg auf leichtere Alternativen weniger effizient.
Die Bundesregierung hat als Gegenmaßnahme eine zweimonatige Kraftstoffsteuersenkung eingeführt. Kritiker, darunter das Potsdam-Institut für Klimafolgenforschung, warnen jedoch, dass diese Maßnahme die Nachfrage steigern und von Ölunternehmen absorbiert werden könnte, anstatt langfristige Entlastung zu bringen. Zudem verpflichtet eine neue Gesetzgebung Vermieter ab 2028, CO2-Preiskosten mit Mietern zu teilen, um Anreize für umweltfreundlichere Heizsysteme zu schaffen.
Unternehmensseite: Gewinner und Verlierer
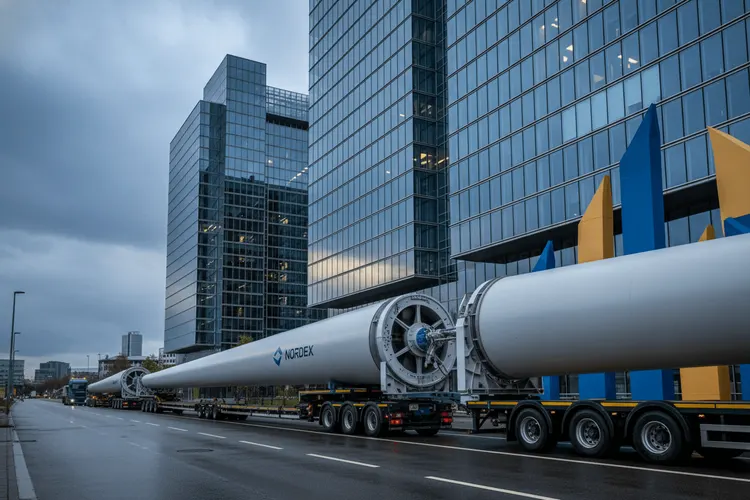
Trotz des schwierigen Umfelds zeigen einzelne Sektoren Widerstandsfähigkeit. Der deutsche Windturbinenhersteller Nordex verzeichnete einen Kursanstieg von 10 Prozent auf 49,44 Euro – ein 24-Jahres-Hoch. Grundlage war ein starker Quartalsbericht mit einem EBITDA-Anstieg von 64 Prozent im Jahresvergleich.
Im Bergbausektor debütierte Meridian Mining an der Londoner Börse und sammelte 25 Millionen Pfund ein, um sein Cabacal-Gold-Kupfer-Projekt in Brasilien voranzutreiben. Das Unternehmen strebt die Aufnahme in den FTSE 250 innerhalb von zwölf Monaten an und verweist auf eine prognostizierte interne Nachsteuerrendite von 61 Prozent. Volkswagen hingegen steht unter internem Druck: Berichten zufolge stellen Aktionäre die Strategie von CEO Oliver Blume angesichts schwacher Quartalsergebnisse in Frage.
In den USA stimmte das Repräsentantenhaus dafür, Bestimmungen aus dem Agrargesetz zu streichen, die Pestizidherstellern wie Bayer Schutz vor Klagen auf Bundesstaatenebene bezüglich der Krebsrisikokennzeichnung von Glyphosat geboten hätten. Die EPA stuft Glyphosat nicht als Karzinogen ein, während die WHO 2015 zu einer anderen Einschätzung gelangte.
Geopolitik und globale Markttrends
Geopolitische Spannungen – insbesondere der US-Iran-Konflikt und die Schließung der Straße von Hormus – treiben die Energiepreisvolatilität weiter an. In China hat der Kohle-zu-Chemikalien-Sektor von steigenden Energiepreisen profitiert, was zu einem Anstieg des Kohleverbrauchs geführt hat, der dem gesamten Jahresverbrauch der USA entspricht. Chinesische Automobilhersteller integrieren derweil aggressiv KI-Funktionen: Über 50 Marken nutzen ByteDances „Doubao"-Modell, um in einem gesättigten Markt wettbewerbsfähig zu bleiben.
Der Konsens unter Analysten lautet „vorsichtiger Optimismus". Starke Unternehmensgewinne – insbesondere im Technologiesektor – haben bislang als Puffer gegen geopolitische Schocks gewirkt. Die Kombination aus hohen Energiepreisen, potenzieller Anleihenmarktvolatilität und der datenabhängigen Geldpolitik der Zentralbanken legt jedoch nahe, dass die aktuelle Marktrally in den kommenden Monaten erheblichen Belastungsproben ausgesetzt sein könnte.