
Globale Energiemärkte in Turbulenzen: Nahost-Konflikt und regulatorischer Druck
Saudi-Pipeline-Stopp, Rekord-Dieselpreise in den USA und Macrons Forderungen nach niedrigeren Energiekosten prägen die Märkte.
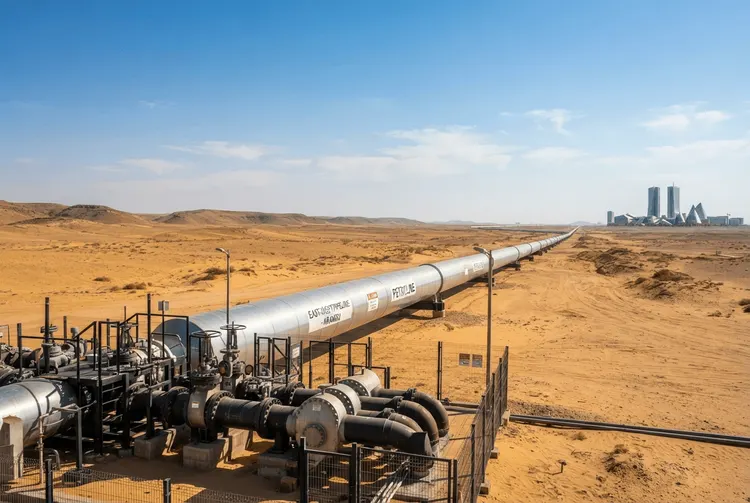
Die globalen Energiemärkte durchlaufen Ende September 2026 eine Phase akuter Volatilität. Treiber sind der anhaltende Konflikt im Nahen Osten, sich verschiebende geopolitische Allianzen sowie dringende politische Interventionen in den USA und Europa. Unterbrochene Lieferketten, Rekordpreise für Kraftstoffe und konkurrierende Umweltagenden setzen Raffinerien und politische Entscheider weltweit unter Druck.
Im Zentrum steht die Schließung der Ost-West-Pipeline Saudi-Arabiens, einer zentralen Ader für Rohölexporte nach Asien. Analysten schätzen, dass zwischen 3,5 und 4,5 Millionen Barrel pro Tag (bpd) an nach Asien gerichteter Versorgung gefährdet sind. Eingelagertes Rohöl am Hafen Yanbu am Roten Meer und in Ägypten könnte ein bis zwei Wochen als Puffer dienen, doch ein längerer Ausfall bleibt ein großes Risiko.
Matt Smith von Kpler rechnet vor, dass eine einmonatige Schließung einen Verlust von 120 Millionen Barrel bedeuten könnte. US-Energieminister Chris Wright zeigte sich zwar optimistisch, dass die Pipeline "sehr bald" wieder in Betrieb geht, doch Schätzungen zufolge könnten Reparaturen drei bis sechs Wochen dauern. Die Unsicherheit an den Märkten bleibt entsprechend hoch.
Die Details
Asiens Importeure sind den Störungen überproportional ausgesetzt. Südkorea bezieht 34,1 Prozent seiner Importe aus Saudi-Arabien, Japan 27,3 Prozent, China 14,9 Prozent und Indien 10,2 Prozent. Zwar haben asiatische Raffinerien ihre Rohstoffflexibilität erhöht und können eine breitere Palette von Rohölsorten verarbeiten. Die Logistik bleibt jedoch eine große Hürde: Ersatzlieferungen aus Amerika oder Westafrika benötigen mehr als einen Monat bis zu den asiatischen Märkten.
In den USA haben Rekord-Dieselpreise von 6,528 Dollar pro Gallone vor den Zwischenwahlen erheblichen politischen Druck erzeugt. Das nährt Spekulationen über ein staatlich verordnetes Verbot von Diesel-Exporten. Das Weiße Haus hat offiziell Pläne für ein 90-tägiges Verbot dementiert, doch die Regierung prüft Berichten zufolge freiwillige Exportbeschränkungen mit großen Raffinerien.
Marktanalysten warnen, ein formelles Verbot sei ein "zweischneidiges Schwert". Es könnte die inländischen Dieselpreise kurzfristig entlasten, birgt aber das Risiko eines massiven Angebotsüberschusses an der US-Golfküste. Wood Mackenzie schätzt, dass ein Verbot die regionalen Lagerkapazitäten in etwas mehr als einem Monat bis zum Maximum füllen würde. Raffinerien müssten dann die Rohölverarbeitung um bis zu 12 Prozent (rund 2 Millionen bpd) drosseln, um ein Überangebot zu vermeiden. Ein solcher Schritt würde wahrscheinlich höhere Benzinpreise und langfristige Versorgungsengpässe nach sich ziehen. Der Markt reagiert bereits: Der Abschlag von US-Rohöl der Sorte WTI gegenüber der globalen Referenz Brent hat sich deutlich ausgeweitet, was die Erwartung reduzierter Raffinerieläufe widerspiegelt.
Auch die Wirtschaftlichkeit des Öltransports hat sich durch die geopolitischen Spannungen grundlegend verändert. Die Frachtkosten von der US-Golfküste nach Asien sind von 16 Millionen auf 50 Millionen Dollar pro Schiff gestiegen — Folge von Kriegsrisikoprämien und knapper Schiffsverfügbarkeit. Damit hat sich die "Arbitrage"-Schwelle für US-Rohölexporte faktisch verdoppelt: Händler benötigen nun einen Abschlag von 8 Dollar gegenüber europäischen Sorten, um Exporte profitabel zu machen, gegenüber zuvor 4 Dollar. Trotz einer breiten Papier-Spanne zwischen WTI und Brent blieben die tatsächlichen US-Rohölexporte daher stagnierend.
Hintergrund: Was bisher geschah
Bereits am 15.09.2026 berichtete aktien.news, dass die Schließung einer kritischen saudischen Ölpipeline und eskalierende geopolitische Spannungen die Rohölpreise in die Höhe getrieben und die Dieselkosten in den USA auf ein Rekordniveau steigen ließen. Die Ost-West-Pipeline, die Saudi-Arabien ermöglicht, die Straße von Hormus zu umgehen, war nach einem Angriff außer Betrieb genommen worden; Berichten vom 13. September zufolge waren an der Pumpstation sichtbare Brandschäden und Rußspuren zu erkennen.
Am 16.09.2026 meldete aktien.news, dass Drohnenangriffe der Huthi-Rebellen den Betrieb der East-West-Pipeline unterbrochen und die Verladungen am Hafen Yanbu beeinträchtigt hätten. In den vorangegangenen sechs Monaten hatte die Pipeline während der weitgehenden Blockade der Straße von Hormus täglich vier bis fünf Millionen Barrel Rohöl transportiert.
Am 22.09.2026 berichtete aktien.news, dass die geschlossene Ost-West-Pipeline im Zentrum der Volatilität stehe und nach Angaben von Kpler zwischen 3,5 und 4,5 Millionen bpd an Lieferungen nach Asien gefährdet seien. Südkorea war mit 34,1 Prozent seiner Rohölimporte aus Saudi-Arabien besonders betroffen.
Bereits am 16.02.2026 hatte aktien.news über erhöhte Unsicherheit an den Energiemärkten berichtet — geprägt von geopolitischen Spannungen, neuen EU-Regulierungen und einer KI-getriebenen Rotation an den Finanzmärkten. Im Fokus standen damals die Verhandlungen zwischen den USA und Iran sowie die verschärfte EU-Haltung gegenüber russischen Energieimporten.
Was das für Anleger bedeutet
Für deutsche Privatanleger sind mehrere Kanäle relevant. Erstens: Die Frachtkosten und die verdoppelte Arbitrage-Schwelle zeigen, dass physische Lieferketten derzeit teurer und langsamer sind — das stützt tendenziell die Preise für Rohöl und Raffinerieprodukte. Zweitens: Die Debatte um ein US-Diesel-Exportverbot ist ein zweischneidiges Risiko für Raffinerieaktien; ein Verbot könnte die Margen kurzfristig stützen, aber die Anlagenauslastung senken. Drittens: In Europa verschärft der Gaspreisanstieg von 27 auf 80 Euro pro Megawattstunde den Druck auf energieintensive Unternehmen und Haushalte.
Die EU-Methanregulierung mit möglichen Bußgeldern von bis zu 20 Prozent des Jahresumsatzes bei Nichteinhaltung bleibt ein Streitthema. Macron fordert eine einjährige Verschiebung, da die Regeln die Verfügbarkeit von Öl- und Gasimporten bedrohten. Große Exporteure wie die USA und Katar haben intensiv lobbyiert. Die EU hat das Sanktionsregime bereits um drei Jahre verschoben, doch Importeure halten die Compliance-Last weiterhin für prohibitiv.
Ausblick
Frankreich will die Raffinerieproduktion durch vorübergehende Lockerung technischer Regeln und den verstärkten Einsatz von Biokraftstoffen um bis zu 20 Prozent steigern. Der Spielraum für breite fiskalische Unterstützung ist jedoch begrenzt: Das Haushaltsdefizit übersteigt 5 Prozent des BIP. Daher konzentriert sich die Regierung auf gezielte Entlastungen für Personen, die ihre Fahrzeuge beruflich nutzen, statt auf breit angelegte Subventionen wie in der früheren Energiekrise.
Der Markt bleibt hochsensibel — sowohl für diplomatische Entwicklungen wie mögliche US-Iran-Verhandlungen als auch für die physische Realität der globalen Logistik. Asiatische Raffinerien hängen von der Wiederherstellung der saudischen Infrastruktur ab, US-Raffinerien stehen vor möglichen politischen Kurswechseln, und europäische Regierungen müssen niedrigere Energiekosten gegen ehrgeizige Klimavorgaben abwägen.
Kurz erklärt
- bpd (Barrel pro Tag): Maßeinheit für die tägliche Fördermenge oder den Verbrauch von Rohöl.
- Arbitrage: Das Ausnutzen von Preisunterschieden desselben Gutes zwischen verschiedenen Märkten.
- WTI und Brent: Zwei wichtige Referenzsorten für Rohöl, gehandelt in den USA beziehungsweise für die Nordsee.