
Geopolitische Krise am Golf: Energiepreise unter Druck trotz Diplomatie
Die Blockade der Straße von Hormus hält die Energiemärkte in Atem, während Öl- und Gaspreise stark schwanken.
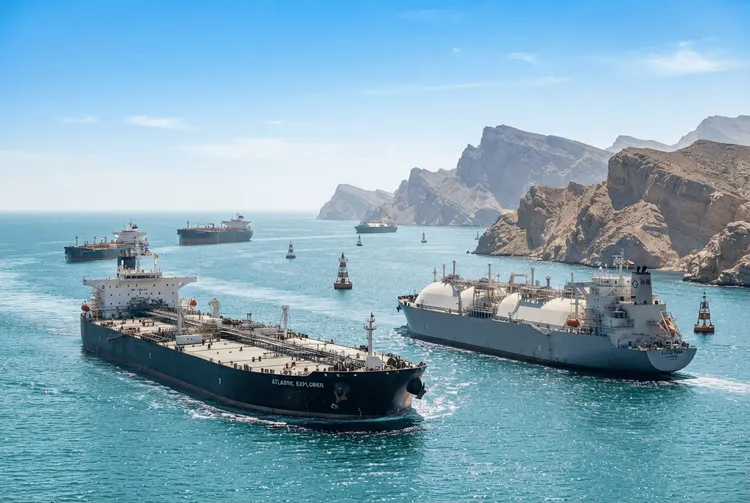
Die anhaltenden geopolitischen Spannungen im Nahen Osten und die Blockade der Straße von Hormus halten die globalen Energiemärkte in Atem. Während diplomatische Bemühungen zur Entschärfung des Konflikts laufen, reagieren die Preise für Öl und Gas mit einer ausgeprägten Volatilität. Für Anleger und Verbraucher in Deutschland bedeutet das weiterhin erhebliche Unsicherheit an den Rohstoffmärkten.
Im Zentrum der jüngsten Entwicklungen steht ein diplomatischer Vorstoß zwischen Washington und Teheran. Der iranische Außenminister Abbas Araqchi hat in Doha eine Rückmeldung der USA zu einem Sieben-Tage-Plan für vertrauensbildende Maßnahmen erhalten. Ziel dieses Vorhabens ist die Wiederöffnung der Straße von Hormus sowie eine Rückkehr zu einem erweiterten Memorandum bezüglich des iranischen Atomprogramms. Damit sollen die Spannungen zwischen den beiden Staaten schrittweise abgebaut werden.
Laut informierten Kreisen liegt der Hauptstreitpunkt derzeit in der zeitlichen Abfolge der Maßnahmen. Nachdem US-Präsident Donald Trump einen ersten Vorschlag abgelehnt hatte, fungiert Katar weiterhin als Vermittler zwischen den Parteien. Araqchi wird die US-Reaktion nun in Teheran beraten, bevor weitere Schritte folgen können. Ob und wann es zu einer Einigung kommt, bleibt damit offen.
Analysten heben Preisprognosen für 2026 an
Die Unsicherheit über eine Normalisierung der Exporte am Persischen Golf hat Analysten dazu veranlasst, ihre Preisprognosen für 2026 anzuheben. Im Durchschnitt wird Brent-Rohöl bei 89,05 US-Dollar pro Barrel erwartet, während WTI auf 83,90 US-Dollar taxiert wird. Experten, darunter Suvro Sarkar von der DBS Bank, halten eine kurzfristige Lösung für unwahrscheinlich. Zwar erreichten die Exporte – inklusive sogenannter „dunkler Exporte“ – zuletzt wieder das Niveau des Jahresdurchschnitts 2025 von 23,3 Millionen Barrel pro Tag (bpd), doch bleibt die strukturelle Beeinträchtigung signifikant.
Parallel dazu plant die OPEC+ bei ihrem kommenden Treffen keine Anpassungen der Produktionsziele. Die sieben Kernmitglieder der Allianz, darunter Saudi-Arabien und Russland, halten an den Förderkürzungen von etwa 2 Millionen bpd bis Ende 2026 fest. Die Produktion dieser Gruppe lag im August mit rund 25 Millionen bpd etwa 5 Millionen bpd unter dem Niveau vom Februar. Marktbeobachter rechnen erst 2027 mit einem Überschuss, sofern sich die Transportbedingungen verbessern. Die restriktive Förderpolitik stützt damit die Preise zusätzlich.
Europäische Gasmärkte unter Stress
Die geopolitische Risikoprämie belastet auch die europäischen Gasmärkte. Der niederländische Benchmark-Kontrakt stieg um 1,1 % auf 73,33 Euro pro MWh, während der britische Day-Ahead-Kontrakt um 3,5 % zulegte. Diese Entwicklung ist für deutsche Haushalte und Industriekunden besonders relevant, da sich die Großhandelspreise mittelfristig auch auf Endkundentarife auswirken können.
Analysten warnen vor einer prekären Versorgungslage: Die Gasspeicherstände liegen etwa 12 Prozentpunkte unter dem Vorjahresniveau. Zudem wird mit einem Anstieg der chinesischen LNG-Nachfrage im Winter gerechnet, da dortige Lagerbestände zur Überbrückung der Krise aufgebraucht wurden. Angesichts der Konkurrenz durch asiatische Käufer bleiben die europäischen Preise hochgradig anfällig für weitere Versorgungsstörungen.
Für deutsche Anleger bedeutet die Kombination aus blockierter Straße von Hormus, stockender Diplomatie und knappen Speichern ein Umfeld erhöhter Volatilität. Eine schnelle Entspannung ist nach Einschätzung der zitierten Experten nicht in Sicht. Entscheidend bleibt, ob die Gespräche in Doha und Teheran zu konkreten Ergebnissen führen und ob die OPEC+ ihre Förderpolitik anpasst.