
Fintechs sollen Banking-Hubs mitfinanzieren – Streit in Großbritannien
Traditionelle Banken fordern von digitalen Neobanken die Beteiligung an Kosten für persönliche Filial-Ersatzdienste.
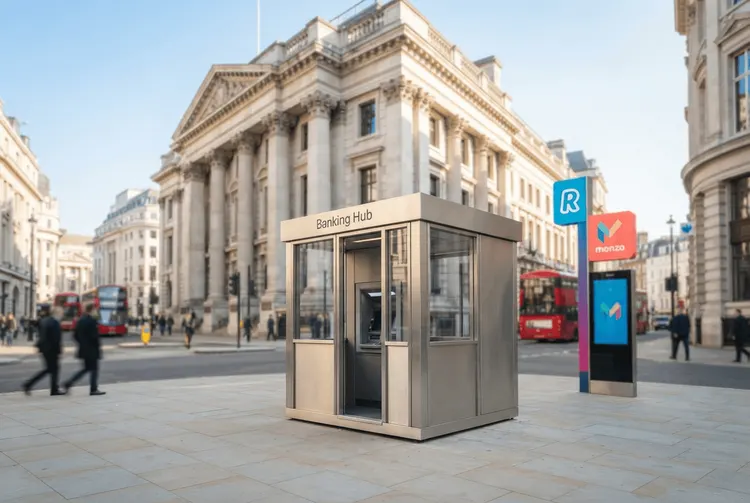
In Großbritannien entbrennt ein heftiger Streit zwischen traditionellen Banken und digitalen Fintechs um die Finanzierung von sogenannten Banking-Hubs. Diese Hubs wurden eingerichtet, um die Lücken zu schließen, die durch die massenhafte Schließung von Filialen in britischen Innenstädten entstanden sind. Nun fordern etablierte Kreditgeber wie Barclays und NatWest, dass auch reine Digitalbanken wie Revolut, Monzo, Chase und Starling die Kosten für diese persönlichen Dienstleistungen mittragen.
Hintergrund ist die drastische Entwicklung im britischen Bankensektor: Laut Daten des Office for National Statistics haben die Banken in den vergangenen fünf Jahren mehr als jeden dritten ihrer Standorte im Vereinigten Königreich geschlossen. Um die Versorgung mit Bargeld und persönlichen Bankdienstleistungen dennoch zu gewährleisten, hat die Branche Banking-Hubs eingerichtet. Diese ermöglichen es Kunden großer Banken und Bausparkassen, Bargeldtransaktionen durchzuführen. Die Institute haben sich verpflichtet, bis 2029 insgesamt 350 solcher Hubs zu eröffnen.
Der Vorstoß der traditionellen Banken
Die traditionellen Kreditgeber argumentieren, dass die digitalen Banken von den Hubs profitieren, etwa wenn deren Kunden dort Bargeld abheben oder einzahlen. Daher sollten sie sich auch an den Kosten beteiligen. Fünf mit den Beratungen vertraute Personen bestätigten dem Handelsblatt, dass die größeren Kreditgeber nun darauf drängen, dass die sogenannten Challenger-Banken die Kosten für die Einrichtung der Hubs teilen.
Ein Executive eines Neobanks zeigte sich gegenüber der Financial Times verärgert über die Forderung: „Wir sind nicht diejenigen, die Filialen schließen, und werden nun gebeten, beizutragen, damit Kunden von Rivalen auf deren Dienstleistungen zugreifen können.“ Er fügte hinzu: „Wenn dies gelingen sollte, könnte dies eine erhebliche Kostenlast für Challenger-Banken darstellen, die diese Banking-Hubs überhaupt nicht nutzen könnten. Wir glauben, dass die großen Banken hier eine Chance ergreifen, um versuchen, einen Teil ihrer Kostenbasis auf andere zu verlagern.“
Fintech-Verband warnt vor Wettbewerbsverzerrung
Der Branchenverband Innovate Finance, der die Fintech-Industrie vertritt, schlägt ebenfalls Alarm. Janine Hirt, Chief Executive Officer von Innovate Finance, bezeichnete jeden Vorschlag, digitale Banken zur Finanzierung persönlicher Banking-Hubs zu verpflichten, als „besorgniserregend“. Sie warnte vor negativen Folgen für den Wettbewerb: „Wir sehen dies letztlich als einen Rückschritt im Wettbewerb im Einzelbankwesen, der negative Auswirkungen auf den Wettbewerb haben und am Ende zu schlechten Ergebnissen für Verbraucher führen würde.“
Politische Dimension und anstehende Überprüfung
Der Streit fällt in eine politisch sensible Phase. Richard Lloyd bereitet derzeit die Ergebnisse seiner Überprüfung des Zugangs zu Bankdienstleistungen („Access to Banking Services“) vor, die er nächsten Monat dem britischen Finanzministerium (Treasury) vorlegen wird. Die Überprüfung untersucht, wie Hunderte von Filialschließungen die Verbraucher getroffen haben und welche Maßnahmen erforderlich sein könnten, um gefährdete und ältere Kunden zu unterstützen, die weiterhin persönliche Bankdienstleistungen nutzen möchten.
Die Empfehlungen von Lloyd werden voraussichtlich in den Finanzdienstleistungsgesetzentwurf einfließen, der derzeit im britischen Parlament debattiert wird. Bereits im vergangenen Jahr hatte die britische Finanzaufsichtsbehörde Financial Conduct Authority (FCA) angeordnet, dass Banken und Bausparkassen den lokalen Zugang zu Bargeld bewerten und alternative Bargelddienstleistungen bereitstellen müssen, wo Lücken im Netz identifiziert werden.
Ausblick
Für deutsche Anleger ist die Entwicklung in Großbritannien durchaus relevant. Der Kampf um die Finanzierung von Banking-Hubs zeigt, wie stark der Druck auf traditionelle Geschäftsmodelle im Bankensektor wächst. Gleichzeitig wird deutlich, dass reine Digitalbanken zwar kosteneffizienter arbeiten können, aber auch mit regulatorischen Forderungen nach persönlicher Kundenbetreuung konfrontiert werden. Sollte sich das britische Modell durchsetzen, könnten ähnliche Debatten auch in anderen europäischen Ländern, einschließlich Deutschland, an Fahrt gewinnen. Die kommenden Wochen, insbesondere die Vorlage des Lloyd-Berichts, werden richtungsweisend für die Zukunft des persönlichen Bankgeschäfts in Großbritannien sein.