
Europas Banken überzeugen mit Rekordzahlen trotz Marktturbulenzen im dritten Quartal
Deutsche Bank, BNP Paribas und Standard Chartered übertreffen die Erwartungen, während Santander unter Druck gerät und Tiefsee-Minerale Kapital in den USA suchen.
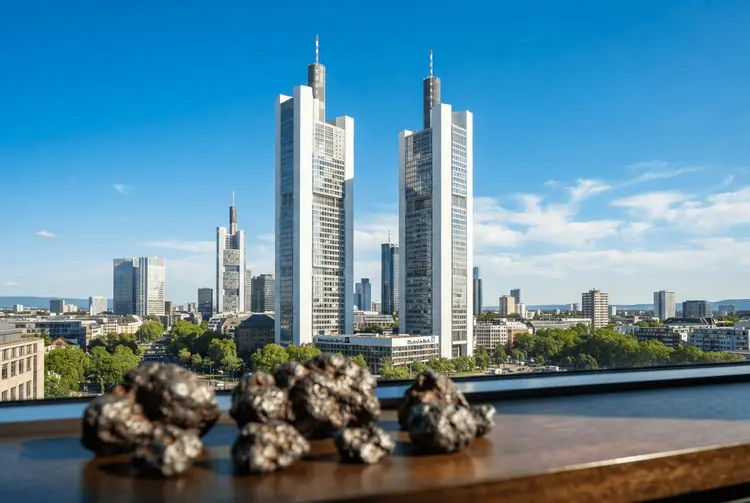
Die globalen Finanzmärkte präsentieren sich am 29. Oktober 2026 zweigeteilt: Auf der einen Seite stehen solide Ergebnisse großer europäischer Bankhäuser, auf der anderen Seite spekulative Kapitalbewegungen im Nischensegment des Tiefseebergbaus. Während etablierte Kreditinstitute trotz makroökonomischer Gegenwinde Rekordzahlen liefern, nutzen kleinere Explorationsunternehmen die US-Kapitalmärkte, um zukunftsorientierte – und umstrittene – Rohstoffstrategien zu finanzieren.
Europas Banken trotzen dem Gegenwind
Große europäische Banken haben dem Anlegervertrauen einen dringend benötigten Schub verliehen. Ihre Ergebnisse für das dritte Quartal übertrafen die Markterwartungen überwiegend und lieferten ein Gegengewicht zu jüngsten Befürchtungen, wonach die Gewinndynamik aus der Hochzinsphase rapide nachlassen könnte.
Deutsche Bank, BNP Paribas, Standard Chartered und Santander legten allesamt starke Quartalszahlen vor. Besonders die Deutsche Bank hob einen Rekordpfad hervor: ein Vorsteuergewinn von 2,6 Milliarden Euro im dritten Quartal – ein Plus von 8 Prozent im Jahresvergleich – sowie einen Nettogewinn von 1,9 Milliarden Euro. Vorstandschef Christian Sewing bestätigte, dass die Bank ihre Umsatzziele für 2026 erreichen oder übertreffen will und das Ziel einer Eigenkapitalrendite (ROE) von über 13 Prozent bis 2028 anstrebt. Als wichtigster Wachstumsmotor erweist sich die Investmentbanking-Sparte mit fast 1,1 Milliarden Euro Vorsteuergewinn, ein Anstieg um 12 Prozent, getragen von Wertpapier- und Devisenhandel sowie IPO-Beratung.
BNP Paribas meldete einen Gewinnanstieg von 14 Prozent auf 3,46 Milliarden Euro, gestützt auf einen Schub im Aktienhandel. Standard Chartered hob nach einem starken Quartal seine Profitabilitätsziele an. Die UBS wiederum berichtete Ergebnisse im Rahmen der Erwartungen und signalisierte Zuversicht in ihre Kapitalausstattung, indem sie ihr Aktienrückkaufprogramm über 3 Milliarden Dollar auf einen Abschluss im Februar vorzog – deutlich früher als der ursprünglich für Mitte 2027 geplante Termin.
Gemischte Marktreaktionen und regionaler Druck
Trotz der positiven Überraschungen fielen die Marktreaktionen gemischt aus, was auf ein vorsichtiges Anlegerumfeld hindeutet. Während Deutsche Bank und Standard Chartered Kursgewinne von 3,4 Prozent bzw. 3,7 Prozent verzeichneten, gerieten andere Institute unter Druck. Santander verzeichnete zwar einen Anstieg des bereinigten Nettogewinns um 19 Prozent, doch die Aktie fiel um 4,2 Prozent. Hintergrund sind höhere Risikovorsorge und schwächere Erträge in Brasilien, einem Markt, der nach der Wiederwahl von Präsident Luiz Inacio Lula da Silva politische Volatilität erlebt.
Zudem steht die Branche nach dem schwächer als erwarteten Umsatzwachstum von HSBC, das zu Wochenbeginn gemeldet wurde, weiter unter Beobachtung. Analysten verweisen auf den wachsenden Wettbewerb um Einlagen und die nachlassenden Vorteile hoher Zinsen als potenzielle langfristige Bedrohung für die Gewinnmargen. Europäische Bankaktien haben im vergangenen Monat 10 Prozent verloren – getrieben von Sorgen über das Engagement in Staatsanleihen und einen abkühlenden Wirtschaftsausblick. Selbst starke Quartalszahlen werden von einem Markt, der makroökonomische Instabilität fürchtet, skeptisch aufgenommen.
Tiefseebergbau: Kapitalbeschaffung in umstrittenem Umfeld
Während sich das Bankwesen auf Zinszyklen und regionale Risiken konzentriert, zeigt die Bergbaubranche eine andere Form finanzieller Aktivität. Deep Sea Minerals (CSE: SEAS) plant eine US-Börsennotierung für American Depositary Shares (ADS). Die US-Investmentbank Maxim Group begleitet diesen Schritt, mit dem Kapital für die Explorationsstrategie des Unternehmens in der Clarion-Clipperton-Zone (CCZ) und den Cookinseln beschafft werden soll.
Dabei gibt es eine klare Trennung in der Finanzplanung: Die Mittel sind für technische, ökologische und Compliance-Arbeiten sowie für allgemeines Betriebskapital vorgesehen – ausdrücklich jedoch nicht für den eigentlichen Offshore-Bergbau. Dieser vorsichtige Ansatz fällt in eine Phase, in der die US-Regierung 31 Millionen Acres Meeresboden nahe Amerikanisch-Samoa für Bergbaulizenzen öffnet. Diesen Politikwechsel lehnen Umweltorganisationen wie der Natural Resources Defense Council (NRDC) und lokale Gemeinden entschieden ab. Der U.S. Geological Survey schätzt, dass allein die CCZ mindestens 21 Milliarden Tonnen polymetallische Knollen beherbergt – ein Hinweis auf das enorme, aber umstrittene Potenzial dieser jungen Branche.
Gemeinsamer Nenner: Investmentbanking als Mittler
Über beide Sektoren hinweg zeigt sich die Rolle des Investmentbankings bei der Umsetzung von Unternehmensstrategien. Ob Maxim Group eine riskante, aber chancenreiche Notierung für einen Tiefsee-Explorer begleitet oder die internen Investmentbanking-Sparten von Deutscher Bank und BNP Paribas durch Handel und Beratung Rekordgewinne erzielen – Finanzinstitute bleiben die zentralen Mittler der globalen Wirtschaftsaktivität.
Während die europäische Bankenbranche damit beschäftigt ist, ihre Widerstandsfähigkeit angesichts nachlassender Zinseffekte und regionaler politischer Risiken zu beweisen, testet die Bergbaubranche die Risikobereitschaft US-amerikanischer Investoren für spekulative Langfristanlagen. Beide Sektoren agieren in einem Umfeld erhöhter Beobachtung, in dem die Fähigkeit des Managements, gesetzte Ziele zu erreichen – sei es die Eigenkapitalrendite oder ökologische Compliance-Meilensteine –, über künftige Anlegerunterstützung entscheiden dürfte.