
Eisenerz im Wandel: Die Erz-Kriege von 2002 bis 2026
MINING.COM erzählt in 49 Momenten und sieben Akten, wie Eisenerz vom geheimen Jahresvertrag zur zweitwichtigsten Rohstoff-Börse wurde.
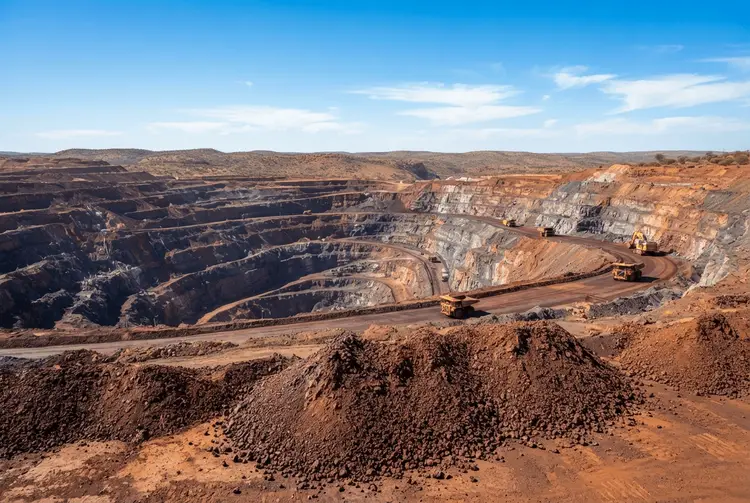
Im Jahr 2002 wurde Eisenerz für etwa 13 US-Dollar pro Tonne verkauft. Der Preis entstand in einem jährlichen Vertrag, der hinter verschlossenen Türen zwischen brasilianischen und australischen Bergbauunternehmen sowie japanischen Stahlherstellern ausgehandelt wurde. Heute ist Eisenerz die am zweithäufigsten gehandelte Rohstoffart nach Rohöl und wird täglich an den Futures-Börsen in Singapur und Dalian notiert.
Diese Entwicklung erzählt MINING.COM in einer neuen interaktiven Zeitleiste mit dem Titel "The Ore Wars". Sie umfasst 49 Momente, aufgeteilt in sieben Akte, die jeweils an einer laufenden Preiskurve verankert sind. Die Kurve beginnt bei 13 US-Dollar, bricht im Dezember 2015 auf 37 US-Dollar ein, erreicht im Mai 2021 einen Rekordwert von 237,57 US-Dollar und endet diesen Monat nahe bei 91 US-Dollar.
Der Wandel ist auch ein wirtschaftlicher: Eisenerz ist heute die Grundlage für einige der höchsten Gewinne, die der Bergbau je erzielt hat. Was einst ein Nischenvertrag zwischen wenigen Parteien war, ist zu einem globalen, börsengehandelten Massenmarkt geworden.
Die Details
Die Zeitleiste gliedert die Geschichte in sieben Phasen. Die erste, "Die Benchmark-Jahre" (2002–2008), beschreibt die geheimen jährlichen Verhandlungen, einen Preisschock um 71,5 Prozent und das gescheiterte Übernahmegebot von BHP für Rio Tinto.
Es folgt "Sofortlieferung" (2009–2011): das Ende der Benchmark, die Verhaftung von Stern Hu und eine Phase, in der Eisenerz die höchsten Margen generierte, die der Bergbau je gesehen hat.
In "Eisenern Altern" (2012–2014) fluten die großen Konzerne den Markt, und der Preisboden bricht weg. Der "lange Winter" (2015–2016) bringt die Katastrophe von Samarco, Capesize-Schiffe zu 4.000 US-Dollar pro Tag und einen Preis von 37 US-Dollar pro Tonne.
Die Phase "Inventarisierung" (2016–2018) ist von einer "wahnsinnigen Faszination für Futures", einem Streit über Schrott und rekordhohen Lagerbeständen an den Häfen geprägt. Unter "Katastrophe & Unterbrechung" (2019–2021) fallen Brumadinho, Juukan Gorge, eine Pandemie und der höchste jemals gezahlte Preis zusammen.
Der siebte Akt, "Die Fortsetzung" (2022–2026), behandelt Chinas Stellung als einziger Käufer, einen Riss im Dollarsystem durch yuan-preisgesteuerte Geschäfte und das Projekt Simandou, das endlich Realität wird.
Hintergrund: Was bisher geschah
Bereits am 20.05.2026 berichtete aktien.news, dass Rio Tinto acht Milliarden Tonnen Eisenerz aus der Pilbara-Region in Westaustralien verschifft hat. Die Jubiläumslieferung verließ am 19. Mai den Hafen von Cape Lambert an Bord des Frachters "Juno Horizon" mit Ziel Japan, genauer an die Nippon Steel Corporation. Genau 60 Jahre nach der ersten Eisenerzlieferung von Rio Tinto aus der Pilbara, die im August 1966 ebenfalls nach Japan ging, schloss sich damit ein historischer Kreis.
Am 05.06.2026 meldete aktien.news, dass Australiens führende Bergbaukonzerne die Regierung in Canberra um Unterstützung gebeten haben, um dem wachsenden Preisdruck Chinas auf dem Eisenerzmarkt standzuhalten. Im Mittelpunkt steht die China Mineral Resources Group (CMRG), Chinas staatlicher Eisenerzeinkäufer, der zunehmend aggressive Verhandlungstaktiken einsetzt. Die CMRG setzte Teile des Eisenerzes von BHP während langwieriger Vertragsverhandlungen für sieben Monate aus. Der Seehandelsmarkt für Eisenerz hat ein Volumen von 132 Milliarden US-Dollar.
Am 03.07.2026 warnte Australien offiziell vor den Risiken der CMRG für die Eisenerzpreise. Das Ministerium für Industrie, Wissenschaft und Ressourcen erklärte in seinem Quartalsbericht zu Ressourcen und Energie, die Aktivitäten der CMRG könnten den Referenzpreis für Eisenerz mittelfristig nach unten drücken. Australien ist der weltweit größte Exporteur von Eisenerz, dem wichtigsten Exportgut des Landes. China kauft rund drei Viertel des gesamten Seehandelsvolumens.
Am 08.08.2026 berichtete aktien.news, dass mehrere chinesische Händler und Stahlwerke ihre Geschäftsbeziehungen zu den Eisenerzhändlern Radiant World und Sapphire Minmetals Corp. abgebrochen haben. Radiant World und Sapphire Minmetals hatten in dieser Woche Schwierigkeiten, mehrere Schiffsladungen Eisenerz zu veräußern.
Was das für Anleger bedeutet
Die Zeitleiste zeigt, wie stark sich die Preisbildung von Eisenerz verändert hat. Aus jährlichen, geheim ausgehandelten Verträgen wurde ein täglich an Börsen notierter Markt in Singapur und Dalian. Für Anleger bedeutet das eine höhere Transparenz, aber auch eine deutlich größere Volatilität: Die Spanne reicht von 13 US-Dollar pro Tonne im Jahr 2002 über 37 US-Dollar im Dezember 2015 bis zu 237,57 US-Dollar im Mai 2021.
Zugleich verschiebt sich die Marktmacht. China kauft rund drei Viertel des gesamten Seehandelsvolumens, und mit der CMRG tritt ein staatlicher Einkäufer auf, der laut australischer Einschätzung den Referenzpreis mittelfristig nach unten drücken könnte. Der siebte Akt der Zeitleiste nennt China als einzigen Käufer und beschreibt einen Riss im Dollarsystem durch yuan-preisgesteuerte Geschäfte. Für deutsche Privatanleger, die über Bergbauaktien oder Rohstoff-ETFs am Eisenerzmarkt partizipieren, sind diese Strukturveränderungen zentral.
Ausblick
Die Zeitleiste endet diesen Monat nahe bei 91 US-Dollar pro Tonne. Der siebte Akt reicht bis 2026 und behandelt neben Chinas Käuferrolle und den yuan-preisgesteuerten Geschäften auch das Projekt Simandou, das endlich Realität wird. Wie sich der Referenzpreis entwickelt, hängt laut dem australischen Quartalsbericht vom 03.07.2026 maßgeblich vom Verhalten der CMRG ab.
Kurz erklärt
- Benchmark-System: Ein jährlich ausgehandelter Vertragspreis, der als Referenz für den gesamten Markt diente.
- Futures: Standardisierte Terminkontrakte, die an Börsen gehandelt werden und den künftigen Preis eines Rohstoffs abbilden.
- Capesize: Eine große Schiffsklasse für Massengüter, deren Charterraten die Transportkosten widerspiegeln.