ANZEIGE

Coles-Aktie stürzt auf Fünf-Monats-Tief: Harter Wettbewerb bremst Umsatzwachstum

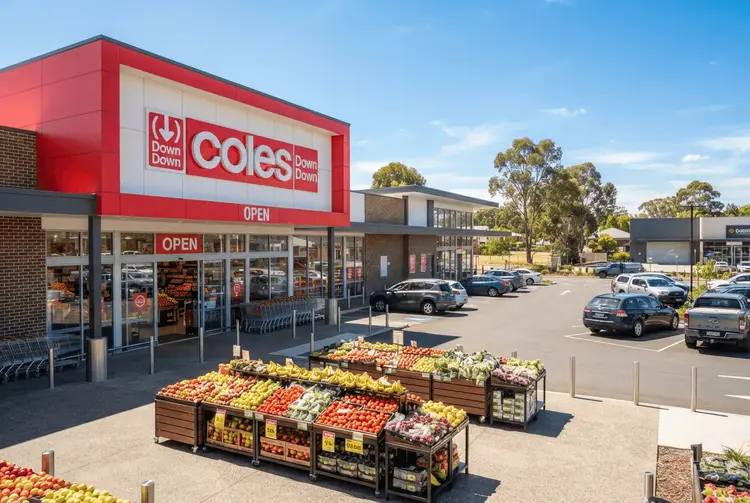
Der australische Lebensmitteleinzelhändler Coles verliert deutlich, weil aggressive Werbung der Konkurrenz die Umsätze im frühen zweiten Quartal dämpft.
•• 5 Min
Coles-Aktie stürzt auf Fünf-Monats-Tief: Harter Wettbewerb bremst Umsatzwachstum

Der australische Lebensmitteleinzelhändler Coles hat am Freitag mitgeteilt, dass die verstärkte Werbeaktivität der Wettbewerber die Umsätze im frühen zweiten Quartal beeinträchtigt hat. Preissensible Kunden suchten verstärkt nach Schnäppchen, was die Aktie des zweitgrößten Lebensmittelhändlers des Landes auf ein Fünf-Monats-Tief drückte. Der Kurs fiel um bis zu 12,8 Prozent auf A$20,47 (Stand: 2353 Uhr GMT) und markierte damit die schlechteste Intraday-Session des Unternehmens.

Der Einbruch fiel besonders auf, weil der breitere S&P/ASX-200-Index im selben Zeitraum um 0,7 Prozent zulegte. Coles gehörte damit zu den schwächsten Werten des australischen Leitindex. Für Anleger ist der Kurssturz ein deutliches Signal, dass der Preiskampf im australischen Lebensmitteleinzelhandel an Schärfe gewinnt.

Nach Angaben des Unternehmens vergleichen die Kunden weiterhin Preise zwischen verschiedenen Einzelhändlern und Vertriebskanälen. Gleichzeitig nutzen sie stärker Rabatte und Treueprogramme, um ihre Haushaltsbudgets zu steuern. Diese Verhaltensweise setzt die Margen der etablierten Supermarktketten unter Druck.

Die Details

Das Wachstum der Supermarktumsätze verlangsamte sich in den ersten vier Wochen des zweiten Quartals auf 3,6 Prozent – nach 3,6 Prozent im ersten Quartal. Damit verfehlte Coles die Visible-Alpha-Konsensprognose von 5 Prozent für das zweite Quartal deutlich. Der Umsatz im Supermarktbereich war im ersten Quartal um 3,6 Prozent auf A$10,32 Milliarden gestiegen und lag damit leicht unter der Visible-Alpha-Konsensschätzung von A$10,39 Milliarden.

Auf Gruppenebene meldete Coles einen Gesamtumsatz von A$11,21 Milliarden (umgerechnet 7,88 Milliarden US-Dollar) für den dreimonatigen Zeitraum bis zum 27. September. Auch dieser Wert verfehlte die Schätzung von Visible Alpha in Höhe von A$11,31 Milliarden. Im Vorjahreszeitraum hatte der Umsatz noch bei A$10,96 Milliarden gelegen.

Die Investmentbank Jefferies wies in einer Notiz darauf hin, dass das Wachstum der Supermarktumsätze bei Coles hinter dem rivalisierenden Woolworths zurückblieb. Woolworths verzeichnete ein Umsatzwachstum von 6,1 Prozent sowie einen Anstieg der Gesamtumsätze um 6,9 Prozent. Die Analysten deuten dies als Hinweis darauf, dass Coles weiterhin Marktanteile an die Ooshies-Kampagne von Woolworths verliert.

Coles erklärte, es ergreife „gezielte Maßnahmen zur Stärkung der Dynamik“. Dazu gehört die Wiederbelebung des Programms „Every Day Price“, das für ausgewählte Produkte mindestens sechs Monate lang niedrigere Preise garantiert, um preissensible Kunden anzuziehen. Zusätzlich brachte das Unternehmen seine exklusive Weihnachtskollektion auf den Markt, die ausschließlich über die eigenen Supermärkte erhältliche Produkte umfasst.

Belastet wird das Ergebnis zudem durch höhere kraftstoffbezogene Kosten im ersten Halbjahr, die auf gestiegene Kraftstoffpreise in den vergangenen zwei Monaten zurückgehen. Coles erwartet, dass das EBIT der Supermärkte im ersten Halbjahr auf dem Niveau des entsprechenden Vorjahreszeitraums liegen wird. Der Rückgang der Alkoholumsätze im frühen Teil des zweiten Quartals entsprach weitgehend dem Rückgang von 1,3 Prozent aus dem ersten Quartal.

Hintergrund: Was bisher geschah

Bereits am 07.08.2026 berichtete aktien.news, dass Coles im Zuge eines umfassenden Sparprogramms plante, bestimmte Unternehmensfunktionen an das IT-Beratungsunternehmen Accenture auszulagern. Laut Berichten lokaler australischer Medien sollten Teams von Accenture sowohl in Australien als auch im Ausland die betroffenen Aufgaben übernehmen. Coles bestätigte gegenüber der Nachrichtenagentur Reuters, dass die geplante Umstrukturierung darauf abzielt, die Betriebskosten zu senken. Als Hauptgrund nannte das Unternehmen den wachsenden Wettbewerbsdruck im australischen Einzelhandelssektor – insbesondere durch E-Commerce-Unternehmen, die zunehmend Marktanteile von etablierten Supermarktketten beanspruchen.

Am 25.02.2026 berichtete aktien.news, dass der australische Lebensmittelriese Woolworths im ersten Halbjahr des Geschäftsjahres einen bereinigten Nettogewinn von 859 Millionen Australischen Dollar erzielte. Das entsprach einem Anstieg von 16 Prozent gegenüber dem Vorjahreszeitraum und übertraf die Konsensschätzung der Analysten von Visible Alpha in Höhe von 813,5 Millionen Australischen Dollar deutlich. Die Aktie des Unternehmens legte daraufhin so stark zu wie seit Jahrzehnten nicht mehr.

Am 19.02.2026 meldete aktien.news, dass die Aktien des australischen Einzelhandelskonzerns Wesfarmers einen empfindlichen Dämpfer erlitten. Die Papiere des größten Non-Food-Retailers Australiens brachen im frühen Handel um bis zu 6,1 Prozent auf 83,85 Australische Dollar ein. Dies markierte den stärksten Tagesverlust seit Ende Oktober 2024. Auslöser war ein schwächer als erwartet ausgefallener Start in die zweite Jahreshälfte, den das Unternehmen auf die anhaltend hohen Lebenshaltungskosten zurückführte.

Am 23.07.2026 berichtete aktien.news, dass Albertsons seine Jahresprognosen für Kernumsatz und Gewinn deutlich gesenkt hat. Gleichzeitig kündigte der US-amerikanische Supermarktkonzern an, die Investitionen in Preisgestaltung und das Digitalgeschäft zu beschleunigen. Die Aktie brach um 15 Prozent auf ein Fünfjahrestief ein.

Was das für Anleger bedeutet

Die aktuellen Zahlen zeigen, dass Coles im australischen Lebensmitteleinzelhandel derzeit den Kürzeren zieht. Während der Gesamtmarkt zulegte, verlor die Aktie deutlich an Wert – ein Hinweis darauf, dass der Markt die Wettbewerbsposition des Unternehmens kritisch bewertet. Besonders relevant ist der Vergleich mit Woolworths, der laut Jefferies sowohl beim Supermarktumsatz als auch beim Gesamtumsatz schneller wächst.

Für deutsche Privatanleger, die in australische Einzelhandelswerte investiert sind oder dies erwägen, sind mehrere Punkte wichtig. Erstens: Der Preiskampf ist kein kurzfristiges Phänomen, sondern Teil eines strukturellen Trends, den Coles bereits im August mit dem Sparprogramm und der Auslagerung von Stellen adressiert hat. Zweitens: Die Prognose eines stabilen EBIT auf Vorjahresniveau bedeutet, dass das Unternehmen zwar die Erträge halten, aber derzeit kein Wachstum liefern will. Drittens: Die gesunkenen Umsätze bei Alkohol und die höheren Kraftstoffkosten belasten das Gesamtbild zusätzlich.

Die von Coles angekündigten Maßnahmen – das „Every Day Price“-Programm und die exklusive Weihnachtskollektion – zielen darauf ab, preissensible Kunden zurückzugewinnen. Ob dies gelingt, hängt maßgeblich davon ab, wie aggressiv die Konkurrenz ihre eigenen Kampagnen fortsetzt.

Ausblick

Coles erwartet, dass das EBIT der Supermärkte im ersten Halbjahr auf dem Niveau des entsprechenden Vorjahreszeitraums liegen wird. Das Unternehmen setzt dabei auf die Wiederbelebung des „Every Day Price“-Programms sowie auf die exklusive Weihnachtskollektion, um die Nachfrage im wichtigen Weihnachtsgeschäft zu stützen. Der weitere Verlauf des zweiten Quartals wird zeigen, ob die gezielten Maßnahmen die Umsatzdynamik wiederherstellen können.

Kurz erklärt

  • EBIT: Der Gewinn eines Unternehmens vor Zinsen und Steuern, der die operative Ertragskraft misst.
  • Konsensschätzung: Der durchschnittliche Erwartungswert mehrerer Analysten für eine Kennzahl wie Umsatz oder Gewinn.
  • Treueprogramm: Ein System, mit dem Einzelhändler Kunden durch Rabatte oder Prämien langfristig binden wollen.
ColesColes AktieAustralischer EinzelhandelLebensmitteleinzelhandelWoolworthsUmsatzwachstumS&P/Asx-200Every Day Price

Meistgelesene News

  1. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  2. XRP als Millionärsmacher? Warum ein 1.000-facher Anstieg unrealistisch ist
  3. SpaceX-Aktie: Was 10.000 Dollar bis 2030 wert sein könnten
  4. Trump: Entscheidung über Iran steht bevor – Deal oder Angriff
  5. Tesla nach Q3-Zahlen: Warum die Aktie trotz Rabatt teuer bleibt

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.