
China wird Nettoexporteur: Zink-Squeeze an der LME hält an
Chinas Zinkexporte erreichen Rekordniveau, während westliche Schmelzhütten unter Druck geraten und die LME-Bestände steigen.
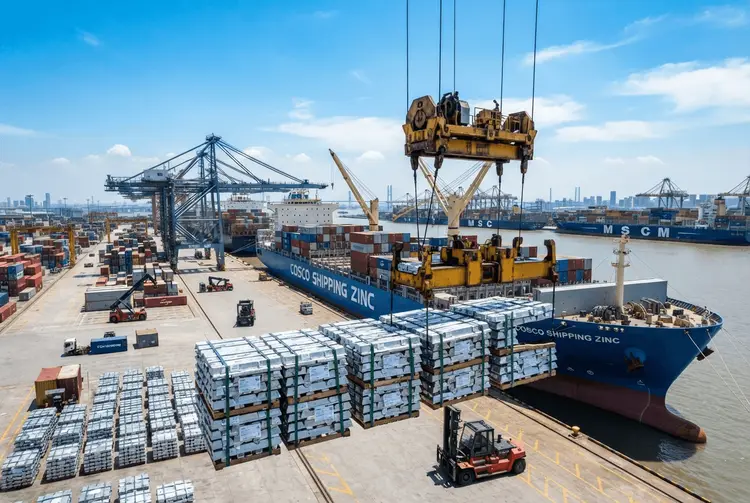
China war über Jahrzehnte hinweg ein bedeutender Nettoimporteur von raffiniertem Zink – doch dieses Bild wandelt sich im laufenden Jahr grundlegend. Im August stiegen die chinesischen Zinkexporte auf 40.668 Tonnen, den zweithöchsten Monatswert seit fast 20 Jahren. Das geht aus Daten des World Bureau of Metal Statistics hervor, das offizielle Zollzahlen auswertet.
Da die Importe gleichzeitig auf ein Minimum zurückgingen, war China in den ersten acht Monaten des Jahres bereits ein Nettoexporteur mit einem Überschuss von 4.388 Tonnen. Damit zeichnet sich ab, dass das Land erstmals seit 2022 wieder zum jährlichen Nettoexporteur werden könnte – damals hatte eine Reihe von Schmelzhütten-Unterbrechungen in der westlichen Lieferkette für Turbulenzen gesorgt.
Arbitrage-Fenster durch LME-Squeeze
Ausgelöst wurde der beschleunigte Metallfluss durch einen anhaltenden Squeeze beim Zink-Kontrakt der London Metal Exchange (LME). Ende August explodierte die Cash-Prämie gegenüber der Dreimonats-Lieferung auf 215 US-Dollar pro Tonne, was ein attraktives Arbitrage-Fenster zu den chinesischen Inlandspreisen öffnete. Seitdem hat die Anspannung am Londoner Markt zwar etwas nachgelassen, doch der Benchmark-Spread befindet sich weiterhin in einer Backwardation-Situation – das heißt, Kassaware ist teurer als Terminware.
Zink wird nahezu täglich an LME-Lagerhäuser in Hongkong geliefert, was darauf hindeutet, dass sich Chinas Exportanstieg vom August bis in den September hinein fortgesetzt hat. Allein die LME-Lagerhäuser in Hongkong haben seit Mitte August 35.000 Tonnen erhalten. Weitere wichtige Ankunftsorte waren Singapur mit 21.250 Tonnen und der taiwanesische Hafen Kaohsiung mit 16.725 Tonnen. Diese drei Standorte machten zusammen 80 Prozent der chinesischen Auslandslieferungen im August aus.
Die LME-registrierten Bestände sind infolgedessen von einem Tiefstand von 88.000 Tonnen Mitte August auf 126.975 Tonnen gestiegen – den höchsten Stand seit Juni des Vorjahres. Chinas Lieferanstieg hat zugleich die Zinkrallye gebremst: Der Dreimonatspreis fiel von einem Vierjahreshoch von 4.065 US-Dollar pro Tonne Anfang September auf 3.715 US-Dollar. Für Kassaware wird dennoch weiterhin eine Prämie von rund 60 US-Dollar pro Tonne verlangt.
Westliche Schmelzhütten unter Druck
Der Grund für Chinas wachsende Exportstärke liegt nicht in einer Knappheit im Inland, sondern in einem Überangebot. Eine verhaltene Bautätigkeit hat die Nachfrage nach verzinktem Stahl in China gedämpft. Die Zinkbestände in Shanghai belaufen sich auf 143.527 Tonnen und übersteigen damit sogar die Bestände am Londoner Markt.
Während China zu viel Zink hat, steht der Westen vor einem wachsenden Mangel. Die westliche Produktion von raffiniertem Zink schrumpfte im ersten Halbjahr im Vergleich zum Vorjahr um 3,4 Prozent, wie die International Lead and Zinc Study Group berichtet. Jüngstes Beispiel für die Misere ist das Budel-Werk in den Niederlanden, betrieben von Nyrstar, das zum Rohstoffkonzern Trafigura gehört.
Nyrstar-CEO Guido Janssen warnte deutlich: Budel „verliert jedes Jahr Geld, und die Bedingungen für das nächste Jahr sehen besonders schwierig aus." Das Werk wird zwischen einem extrem angespannten Rohstoffmarkt und hohen Energiekosten in die Zange genommen. Laut Nyrstar benachteiligen die lokalen Strompreise Budel sogar gegenüber Schmelzhütten in den Nachbarländern. Das Unternehmen hofft auf finanzielle Unterstützung der niederländischen Regierung – ähnlich wie es in Australien bereits erfolgreich Hilfen für seine dortigen Blei- und Zinkbetriebe erwirkt hat.
Wachsende Abhängigkeit des Westens von China
Die Entwicklung offenbart eine strukturelle Verschiebung in der globalen Zinkmarktdynamik. Während Chinas Zinkproduktion wächst, verlieren westliche Schmelzhütten zunehmend an Wettbewerbsfähigkeit. Es ist eine gewisse Ironie, dass der Westen gerade in dem Moment, in dem er seine Abhängigkeit von China bei kritischen Mineralien wie Seltenen Erden erkennt, bei anderen Metallen wie Zink immer abhängiger von chinesischen Lieferungen wird.
Für die Inhaber von LME-Short-Positionen bleibt die Hoffnung, dass chinesische Zinkhütten weiterhin Metall an die Börsenlager liefern und so den Squeeze am Markt weiter abmildern. Der Anreiz für weitere chinesische Exporte besteht jedenfalls fort – solange die Preisdifferenz zwischen London und dem chinesischen Inlandsmarkt attraktiv bleibt.