
Cameco-Aktie 36% unter Allzeithoch: Wann wird sie zum Kauf?
Trotz starker Uranpreise und guter Guidance fällt die Cameco-Aktie. Ein Blick auf die Gründe und die Chancen.
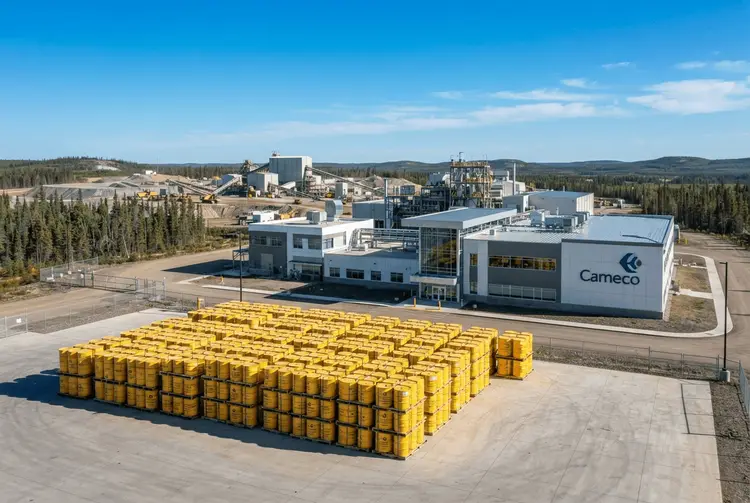
Die Aktien des Uranbergbauunternehmens Cameco (CCJ) sind im letzten Halbjahr um nahezu 26% gefallen und liegen damit 36% unter ihrem Allzeithoch. Gleichzeitig notiert Uran zu einem Preis, den es außerhalb weniger temporärer Spitzen nie zuvor erreicht hat. Für Anleger stellt sich die Frage: Warum performt die Aktie des führenden Atomkraft-Unternehmens so schlecht – und ist dies eine Kaufchance?
Das Marktumfeld ist für Cameco eigentlich hervorragend. Es mangelt nicht am Interesse an Investitionen in kleine modulare Reaktoren (SMRs), und Hyperscaler investieren weiterhin in die Atomkraft, um eine zuverlässige langfristige Versorgung ihrer Rechenzentren für künstliche Intelligenz sicherzustellen. Darüber hinaus dürfte der bevorstehende Börsengang von Westinghouse Electric – ein Anbieter von Atomkrafttechnologie und -dienstleistungen, an dem Cameco einen Anteil von 49% hält – Wert für Cameco-Aktionäre freisetzen und dem Unternehmen Zugang zu Liquidität verschaffen, falls es diese jemals benötigen sollte.
Auch beim Uranpreis gab es positive Signale. Im zweiten Quartal, dessen Ergebnisse im Juli bekannt gegeben wurden, erhöhte das Management seine Erwartung für den durchschnittlichen realisierten Jahrespreis in seinem Uransegment – dem größten Gewinnbringer – auf ein Band von 91 bis 96 kanadische Dollar pro Pfund, gegenüber einem vorherigen Band von CA$85 bis CA$89 pro Pfund.
Enttäuschendes zweites Quartal belastet
Obwohl all dies gute Nachrichten sind, resultiert die Unterperformance der Aktie aus der wahrgenommenen Versäumnis, das Umfeld nach Veröffentlichung eines enttäuschenden Quartalsergebnisses im zweiten Quartal zu nutzen. Noch schlimmer waren die Rückgänge in allen drei Segmenten. Die bereinigten EBITDA-Werte des zweiten Quartals 2025 und des zweiten Quartals 2026 fielen entsprechend schwächer aus. EBITDA steht für Ertrag vor Zinsen, Steuern, Abschreibungen und Amortisation.
Dennoch impliziert die aktualisierte Jahresguidance des Managements etwas verwirrenderweise, dass das Unternehmen trotz des schwachen zweiten Quartals weiterhin auf Kurs für ein starkes Jahr ist. Beginnen wir mit Westinghouse: Das Management behielt die Guidance für das jährliche EBITDA von 370 bis 430 Millionen US-Dollar bei. Im Uransegment behielt das Management die Produktionsguidance für das Gesamtjahr von 19,5 bis 21,5 Millionen Pfund sowie die Liefermengen von 29 bis 32 Millionen Pfund bei.
Wie erwähnt, hat es die Schätzungen für den durchschnittlichen realisierten Uranpreis im Jahr 2026 um bis zu CA$6,50 angehoben. Zwar musste es auch die Guidance für die durchschnittlichen Herstellkosten pro Pfund Uran für das Gesamtjahr um bis zu CA$2,50 auf ein neues Band von CA$63 bis CA$67,50 anheben, doch deutet dies dennoch auf eine sich verbessernde Spanne hin. Schließlich erhöhte das Management im Bereich Fuel Services die Umsatzguidance von CA$590 bis CA$630 Millionen auf ein neues Band von CA$610 bis CA$650 Millionen.
Was Cameco tun muss, um Investoren zu überzeugen
Im Uransegment sank die Produktionsmenge im Jahresvergleich auf 3,9 Millionen Pfund. Laut CEO Timothy Gitzel führten während der Ergebnispräsentation „Frühjahrsstraßenbedingungen" zu „vorübergehenden, ungeplanten Betriebsstörungen" und „operativen Herausforderungen, die dazu führten, dass die Produktion in Cigar Lake für einige Wochen ausgesetzt war". Dennoch behauptete Gitzel, das Unternehmen habe diese Probleme „ohne Auswirkungen auf die jährliche Prognose" bewältigt. Cameco muss nachweisen, dass es auf Kurs für seine Jahresguidance liegt – und mit 10,1 Millionen Pfund in den ersten sechs Monaten scheint dies der Fall zu sein, trotz der schwachen Produktionszahl im zweiten Quartal.
Das Problem bei Westinghouse scheint Timing und ein harter Vergleich mit einem überdurchschnittlichen Quartal im Jahr 2025 zu sein, das durch einen großen Umsatzschub aus einem Reaktorprojekt in der Tschechischen Republik getrieben wurde. Hier werden die Anleger erneut auf eine Erholung hoffen. Bezüglich Fuel Services bemerkte das Management, dass die Verkaufsmengen schwächer waren, da Kunden selbst entschieden haben, wann sie Lieferungen erhalten wollten, was zu ungleichmäßigen Mengen führte.
Offen gesagt schienen viele Faktoren zusammenzukommen, um Cameco ein schwaches zweites Quartal erscheinen zu lassen, und viele davon müssen sich im dritten Quartal wenden. Dennoch bleiben der Endmarkt-Hintergrund und die Preise konstruktiv, und der Einbruch des Aktienkurses stellt die Aktie so auf, dass sie bei soliden Ergebnissen im dritten Quartal überperformen kann. Dies ist ein günstiges Szenario für Investoren.