
Berenberg hebt Eli Lilly auf Kaufen: GLP-1-Boom treibt Kursziel auf 1.400 Dollar
Die Analysten von Berenberg sehen bei Eli Lilly weiteres Aufwärtspotenzial und erhöhen Kursziel sowie Rating.
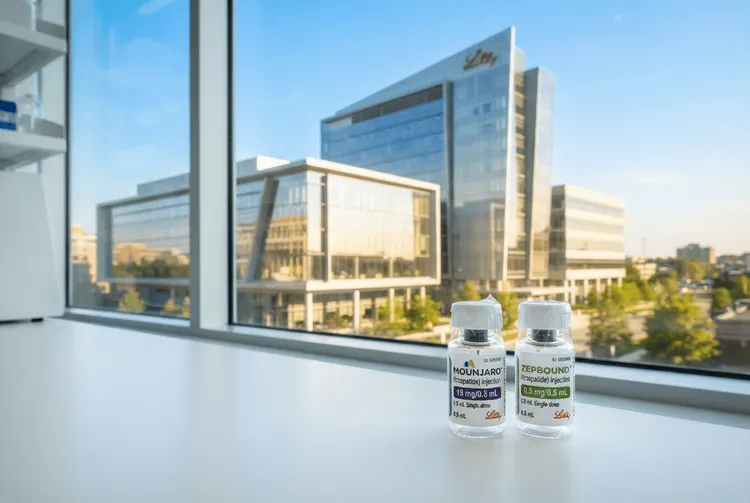
Der Pharmakonzern Eli Lilly profitiert vom Erfolg seiner Gewichtsabnahmemittel, und der Aufschwung hat erst begonnen. Zu diesem Schluss kommt die Investmentbank Berenberg, die die Aktie des Mounjaro-Herstellers von „Halten“ auf „Kaufen“ hochgestuft hat.
Das Kursziel wurde deutlich von 1.220 auf 1.400 US-Dollar angehoben. Dies impliziert ein Aufwärtspotenzial von rund 23 Prozent gegenüber dem Schlusskurs vom Montag. Die Aktien von Eli Lilly sind im vergangenen Jahr bereits um 52 Prozent gestiegen, angetrieben durch die zunehmende Anwendung von GLP-1-Arzneimitteln zur Gewichtskontrolle.
Analystin sieht Potenzial für Übererfüllung der 2026er-Prognose
„Die Erwartungen der Anleger daran, dass Lilly seine Führungsposition im schnell wachsenden Adipositas-Markt behält, sind zweifellos hoch“, schrieb Analystin Kerry Holford am Montag in einem Kundenbericht. „Wir sind zuversichtlich und sehen Potenzial für eine Übererfüllung der Guidance für das Geschäftsjahr 2026. Gleichzeitig bleibt die durch den Erfolg bei Adipositas getriebene Investition in die externe Pipeline unterschätzt.“
Eli Lilly stellt sowohl Mounjaro als auch Zepbound her. Ersteres zielt auf die Verbesserung der Blutzuckerkontrolle ab, während Letzteres zur Behandlung von Patienten mit gewichtsbedingten Gesundheitszuständen eingesetzt wird. Der anhaltende Boom in dieser Arzneimittelklasse sollte den Wert des Unternehmens weiter treiben, insbesondere da neue GLP-1-Medikamente mit einfacheren Applikationsmethoden eingeführt werden.
Orale GLP-1-Therapie als nächster Wachstumstreiber
Ein besonderer Fokus liegt auf der Pipeline des Unternehmens. „Obwohl der Start langsam war, erwarten wir, dass die bevorstehende Zulassung von Foundayo (orales GLP-1) eine erhebliche Nachfrage freisetzt“, so Holford. Laut der Analystin verfügt Eli Lilly über weitere Medikamente in der Entwicklung, die Milliarden US-Dollar in das Geschäft einbringen könnten.
„Viele der daraus resultierenden neuen Einträge in die Pipeline haben ein Verkaufspotenzial im mehrstelligen Milliardenbereich und bieten wichtige Diversifizierungsoptionen“, schrieb sie. Dies unterstreicht das Potenzial des Konzerns, über die bereits erfolgreichen GLP-1-Präparate hinaus zu wachsen.
Breite Zustimmung an der Wall Street
Die optimistische Einschätzung von Berenberg deckt sich mit dem Konsens an der Wall Street. Von den 34 Analysten, die Eli Lilly abdecken, empfehlen 27 einen Kauf oder starken Kauf für die Aktie, wie Daten von LSEG zeigen. Im vorbörslichen Handel legten die Papiere nach der Aufwertung um mehr als ein Prozent zu.
Für deutsche Anleger bleibt Eli Lilly damit ein zentraler Wert im Pharmasektor. Der GLP-1-Markt gilt als einer der am schnellsten wachsenden Bereiche der gesamten Branche, und Lilly hat sich mit Mounjaro und Zepbound eine führende Position gesichert. Die Berenberg-Analysten sehen trotz der bereits starken Kursentwicklung weiteres Potenzial – insbesondere durch die Pipeline und die bevorstehenden Produkteinführungen.