
Bank of England lässt Zinsen trotz steigender Inflation stabil
MPC hält Leitzins bei 3,75 Prozent – doch die Zeichen stehen auf Erhöhung.
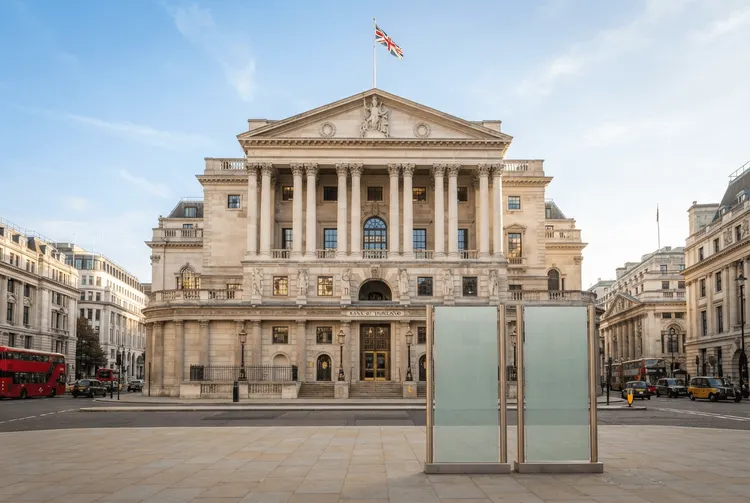
Die Bank of England (BoE) wird ihren Leitzins voraussichtlich unverändert lassen, obwohl die Inflation im August auf 3,1 Prozent gestiegen ist. Der neunköpfige Ausschuss für Geldpolitik (MPC) tagt vor dem Hintergrund steigender globaler Energiepreise und anhaltender geopolitischer Spannungen im Nahen Osten.
Ökonomen erwarten, dass der MPC den Leitzins bei 3,75 Prozent belässt – das wäre das sechste Treffen in Folge ohne Veränderung. Doch Analysten sind sich uneinig, ob vor Jahresende eine Zinserhöhung notwendig wird. Die Entscheidung wird am Donnerstag um 12:00 Uhr BST bekannt gegeben.
Steigende Inflation und globale Unsicherheit
Offizielle Zahlen vom Mittwoch zeigen, dass der Verbraucherpreisindex (CPI) im August auf 3,1 Prozent gestiegen ist, nach 2,9 Prozent im Juli. Das ist der höchste Stand seit sechs Monaten. Haupttreiber waren steigende Kosten für Benzin, Diesel und Flugtickets.
Ökonomen gehen davon aus, dass die Inflationsrate noch nicht ihren Höhepunkt erreicht hat. Höhere globale Energiekosten würden an die Nahrungsmittel- und Treibstoffpreise weitergegeben, die Verbraucher zahlen müssen.
Die Bank of England nutzt Zinssätze zur Inflationskontrolle und zielt auf einen Wert von 2 Prozent ab. Der aktuelle Anstieg entfernt die Inflation weiter von diesem Zielwert.
Internationaler Kontext: EZB und Fed handeln
Der MPC ist sich bewusst, dass andere große Notenbanken bereits gehandelt haben. Die Europäische Zentralbank (EZB) hob ihre Zinsen kürzlich auf 2,5 Prozent an, mit dem Hinweis, dass die Inflation „für einige Zeit deutlich über“ ihrem 2-Prozent-Ziel liegen werde. Auch die US-Notenbank Federal Reserve erhöhte ihre Zinsen am Mittwoch auf 3,5 bis 3,75 Prozent – aus ähnlichen Gründen.
Nach seiner Sitzung Ende Juli hatte der MPC angedeutet, er könnte den Bankzins erhöhen, falls der Iran-Krieg eskaliert. Andrew Bailey, Gouverneur der Bank of England, sagte damals gegenüber der BBC: „Wenn dieser Konflikt andauert und die Ölpreise über 100 Dollar pro Barrel bleiben … steigen die Chancen, dass die Zinssätze weiter erhöht werden müssen.“
Die Ölpreise bewegten sich am 9. September über die Marke von 100 Dollar und haben dieses Niveau seitdem gehalten. Ein dauerhafter Waffenstillstand im Iran-Krieg ist nicht in Sicht.
Expertenstimmen: „Vernünftige Chance“ auf Zinserhöhung
Dame DeAnne Julius, ein ehemaliges Mitglied des MPC, sagte gegenüber der BBC, es bestehe eine „vernünftige Chance“ auf eine Zinserhöhung. Sie glaube jedoch nicht, dass sich die britische Wirtschaft verschlechtere, und verwies auf eine stabile Arbeitslosenquote sowie ein Wirtschaftswachstum, das „deutlich besser sei als zuvor“. „Unsere Wirtschaft befindet sich im Übergang … Ich denke, sie verbessert sich tatsächlich“, so Julius.
Die MPC-Mitglieder werden jedoch auch bestrebt sein, Arbeitgeber nicht unter Druck zu setzen und die Aussichten für Jobsuchende nicht weiter zu verschlechtern.
Auswirkungen auf Haushalte und Hypotheken
Haushalte spüren die Auswirkungen eines steigenden Bankzinses durch höhere Kreditkosten, können aber von attraktiveren Sparzinsen profitieren. Angesichts der globalen Lage und der Markterwartungen haben mehrere große Kreditgeber die Kosten für neue Hypotheken mit festen Zinssätzen in den letzten Tagen bereits erhöht.
Andrew Montlake, Chief Executive des Hypothekenmaklers Coreco, sagte: „Der Inflationsdrache ist nicht vollständig bezwungen worden.“ Wenn sich die Inflation als zäh erweise, blieben die Finanzierungskosten der Kreditgeber unter Druck, was günstigere Hypotheken schwerer machbar mache. „Wir sehen bereits, dass Kreditgeber ihre Preise nach oben anpassen. Kreditnehmer sollten nicht in Panik geraten, aber jeder, der dem Ende einer festen Zinsbindung naht, sollte frühzeitig suchen, eine Option sichern und diese regelmäßig überprüfen.“
Der durchschnittliche zweijährige feste Wohnhypothekenzins liegt bei 5,77 Prozent – dem höchsten Stand seit dem 11. Mai. Der durchschnittliche fünfjährige Zins beträgt 5,83 Prozent, der höchste Stand seit dem 8. November 2023, so der Finanzinformationsdienst Moneyfacts.
Sparer im Spannungsfeld
Sparer mögen zwar attraktivere Renditen angeboten bekommen, doch die Kaufkraft ihrer Ersparnisse könnte durch die steigenden Lebenshaltungskosten erodiert werden. Harriet Guevara, Chief Savings Officer der Nottingham Building Society, riet Haushalten, sich darauf zu konzentrieren, was für sie jetzt, mittelfristig und langfristig am besten sei. „Für Sparer gilt: Überprüfen Sie regelmäßig, ob Ihre Ersparnisse eine wettbewerbsfähige Rendite erzielen, und stellen Sie sicher, dass Sie die richtige Balance zwischen einfach verfügbarem Geld und Beträgen haben, die Sie längerfristig beiseite legen können.“