
Aperam erwartet schwächeres EBITDA im dritten Quartal
Der Edelstahlhersteller rechnet mit einem bereinigten EBITDA unter dem zweiten Quartal, aber über dem Niveau des ersten Quartals.
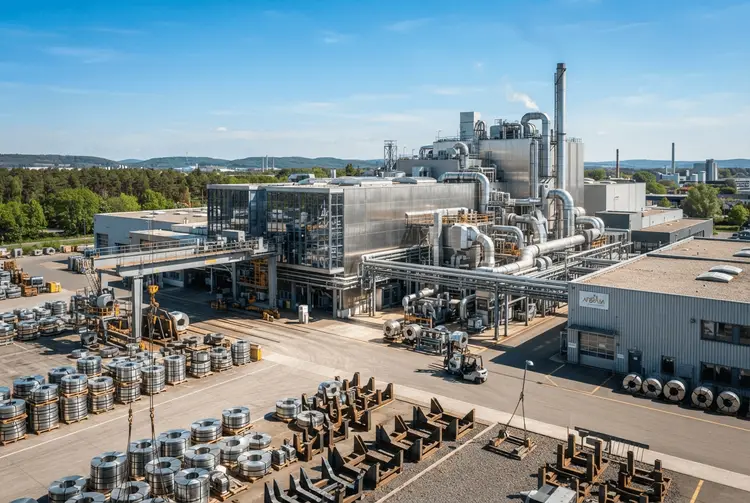
Der Edelstahlhersteller Aperam SA (AS: APAM) hat am Dienstag mitgeteilt, dass die bereinigten Kerngewinne im dritten Quartal im Vergleich zum Vorquartal zurückgehen werden. Als Gründe nennt das Unternehmen eine schwache Nachfrage in Europa sowie höhere Energiekosten, die die saisonal stärkere Aktivität in Brasilien aufwiegen dürften. Anleger müssen sich damit auf eine gedämpfte Entwicklung beim operativen Ergebnis einstellen.
Konkret erwartet Aperam, dass das bereinigte EBITDA im dritten Quartal unter den im zweiten Quartal gemeldeten 130 Millionen Euro fallen wird. Gleichzeitig soll der Wert leicht über dem im ersten Quartal verzeichneten Niveau von 90 Millionen Euro liegen. Der vom Unternehmen selbst ermittelte Konsenswert beträgt 113 Millionen Euro. Damit positioniert sich die Guidance zwischen den beiden vorangegangenen Quartalen.
Die rückläufige saisonale Nachfrage in Europa werde teilweise durch eine stärkere Aktivität in Brasilien ausgeglichen, und zwar in den Geschäftsbereichen Stainless, Recycling sowie Services & Solutions. Höhere Energiekosten sollen das EBITDA jedoch voraussichtlich um rund 20 Millionen Euro pro Quartal belasten. Die Grundnachfrage in Europa bleibe schwach, da die Auftragsbücher keine nennenswerte Verbesserung zeigten, erklärte Aperam. In Europa nehmen die Aktivitäten nach der Sommerferienzeit wieder zu, während für Brasilien nach einem saisonal starken Quartal eine Verlangsamung erwartet wird.
Alloys & Specialties läuft wieder mit voller Kapazität
Der Geschäftsbereich Alloys & Specialties von Aperam arbeitet nach geplanten Wartungsarbeiten im Sommer wieder mit voller Kapazität. Besonders stark ist die Nachfrage in den Bereichen Flüssigerdgas (LNG), Elektrotechnik und Elektronik sowie Luft- und Raumfahrt. Dieser Bereich dürfte damit einen stabilisierenden Beitrag zum Gesamtergebnis leisten.
Auf die europäischen Handelsschutzmaßnahmen blickt das Unternehmen verhalten. Die am 1. Juli in Kraft getretenen Maßnahmen dürften sich im dritten Quartal nur begrenzt auswirken, da ein Großteil des Nutzens aus vorverlegten Kundenbestellungen bereits im ersten Halbjahr verbucht wurde und die Volumina saisonal niedrig sind. Auch der EU-Mechanismus zur CO2-Grenzausgleichsregelung (CBAM) wird schrittweise eingeführt. Aperam geht davon aus, dass es im Quartal keine zusätzlichen Unterstützungseffekte aus Bewertungseffekten geben wird.
Schuldenabbau und Einsparprogramm im Fokus
Die netto finanziellen Schulden sollen Ende September weitgehend unverändert bleiben. Das Unternehmen befindet sich nach eigenen Angaben weiterhin auf Kurs, seinen Schuldenstand bis Ende 2026 unter das Niveau am Ende des Jahres 2025 zu senken. Damit bleibt die Bilanzentwicklung ein zentraler Baustein der Unternehmensstrategie.
Zusätzliche Einsparungen erwartet Aperam durch sein Programm „Leadership Journey“, das zwischen 2026 und 2028 Gewinne in Höhe von 150 Millionen Euro anstrebt. Im ersten Halbjahr 2026 trug das Programm bereits 38 Millionen Euro bei, weitere Gewinne werden für das dritte Quartal erwartet. Das Programm soll damit die Ergebnisentwicklung auch in einem schwierigen Marktumfeld stützen.
Für deutsche Anleger ist die Einordnung wichtig: Aperam gehört zu den führenden Edelstahlherstellern und ist stark vom europäischen Industriemarkt abhängig, der derzeit unter schwacher Nachfrage und hohen Energiekosten leidet. Die Guidance für das bereinigte EBITDA, den Cashflow und die Nettoverschuldung geht von stabilen Rohstoffpreisen aus und bezieht daher keine potenziellen Auswirkungen laufender Preisschwankungen bei Energie ein. Diese Annahme birgt ein Risiko, sollte sich der Energiemarkt stärker bewegen als erwartet.