
Amazon investiert 220 Milliarden Dollar in Rechenzentren: Aktie ein Kauf?
Der Konzern steckt fast seinen gesamten Cashflow in KI-Infrastruktur – eine Analyse von The Motley Fool erklärt, warum das sinnvoll sein könnte.
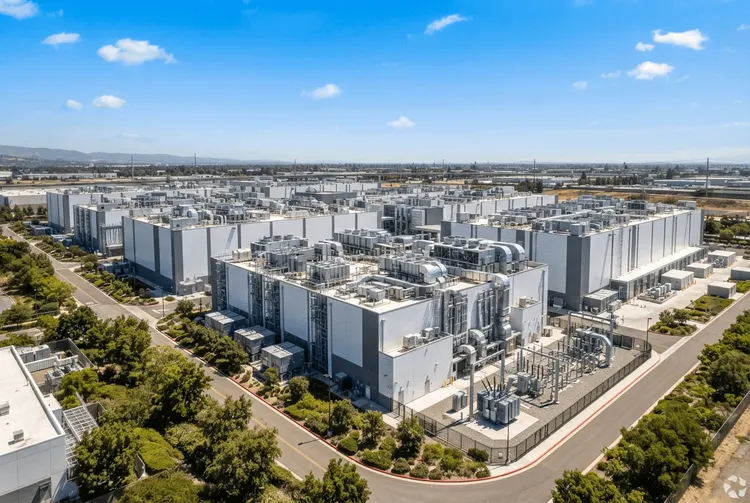
Amazon (AMZN) wird in diesem Jahr rund 220 Milliarden US-Dollar in Rechenzentren und KI-Infrastruktur investieren. Das ist eine Summe, die nahezu dem gesamten verfügbaren Cashflow des Konzerns entspricht. Wenn ein Unternehmen ankündigt, fast seinen kompletten freien Mittelzufluss in Kapitalausgaben (CapEx) zu stecken, ist es legitim, dass Anleger diese Entscheidung hinterfragen. Genau das tut eine aktuelle Analyse von The Motley Fool – und kommt zu einem klaren Ergebnis: Die Investitionen könnten sich langfristig auszahlen.
Der Autor der Analyse räumt ein, dass die Größenordnung der Ausgaben zunächst Fragen aufwirft. Nach einer eingehenden Prüfung der Verwendungszwecke zeigt sich jedoch ein anderes Bild. Die These: Sobald sich der Aufbau der Infrastruktur für künstliche Intelligenz (AI) stabilisiert hat, dürften Anleger dankbar sein, dass Amazon die schwierige Entscheidung getroffen hat, Hunderte von Milliarden US-Dollar in Rechenleistung zu investieren. Die Implikationen für das Unternehmen seien enorm.
Im Zentrum dieser Strategie steht Amazon Web Services (AWS). Der Cloud-Arm des Konzerns vermietet Rechenleistung an Kunden, die diese benötigen – und davon gibt es offenbar sehr viele. Die Nachfrage nach Cloud-Computing ist extrem hoch, und Amazon will mit seinen Investitionen genau diese Nachfrage bedienen. Der Ausbau der Rechenkapazität ist damit nicht Selbstzweck, sondern die Voraussetzung für künftiges Umsatzwachstum.
Die Details
Die Zahlen, die The Motley Fool zur Untermauerung seiner These anführt, sind bemerkenswert. Amazon-Chef Andy Jassy erklärte, dass nicht genügend Rechenkapazität vorhanden sei, um die Nachfrage im Jahr 2026 und wahrscheinlich auch im Jahr 2027 zu decken. Die Nachfrage für 2028 zeichne sich bereits ab. Das bedeutet: Der Konzern könnte seine Kapazitäten verkaufen, wenn er sie denn hätte – die Nachfrage übersteigt offenbar das Angebot.
Ein weiterer zentraler Wert ist der sogenannte Backlog, also der Auftragsbestand. Dieser erreichte 496 Milliarden US-Dollar und wuchs im zweiten Quartal mit einem zweistelligen Prozentsatz. Für den Autor ist das ein Beleg dafür, dass eine enorme Nachfrage nach KI-Rechenleistung besteht und Amazons Ausgaben rechtfertigt. Es handle sich um langfristige Marktanteilsgewinne, da es unwahrscheinlich sei, dass Kunden AWS in Zukunft verlassen – bedingt durch tiefe Partnerschaften und Bindungen an das Ökosystem.
Die operative Entwicklung von AWS liefert zusätzliche Argumente. Im zweiten Quartal stieg der Umsatz von AWS im Jahresvergleich um 37 Prozent. Das ist eine deutliche Beschleunigung gegenüber dem Umsatzwachstum von 28 Prozent im ersten Quartal. Noch stärker fiel das operative Ergebnis aus: Es stieg im Jahresvergleich um 64 Prozent und trägt damit zur Finanzierung des Ausbaus der Rechenzentren bei.
Die Kapitalausgaben haben inzwischen den Cashflow aus der operativen Tätigkeit überholt. Das deutet darauf hin, dass Amazon entweder auf seine Liquiditätsreserven zurückgreift oder Schulden macht, um den Ausbau zu finanzieren. Laut der Analyse tut das Unternehmen beides. Der Free Cash Flow – also der Cashflow aus laufender Geschäftstätigkeit abzüglich der Kapitalausgaben – weist deshalb seit Längerem einen negativen Trend auf, während der operative Cashflow weiter steigt. Sollte Amazon diesen Pfad steigender Kapitalausgaben fortsetzen, müsste es deutlich mehr Cash generieren – und genau das tue es.
Ein erheblicher Teil der Ausgaben der vergangenen Jahre floss zudem in den Kauf von Grundstücken und den Bau von Einrichtungen. Sobald diese Anfangsinvestition getätigt ist, kann sich Amazon nach Einschätzung des Autors darauf konzentrieren, weitere Recheneinheiten hinzuzufügen. Das würde den Gesamtumsatz und die Wachstumsrate von AWS noch stärker steigern. Diesen Teil des KI-Ausbaus habe man noch nicht erlebt, obwohl er in den kommenden Jahren erfolgen werde.
Hintergrund: Was bisher geschah
Die aktuelle Analyse ist Teil einer längeren Entwicklung, die aktien.news bereits mehrfach begleitet hat. Bereits am 06.06.2026 berichtete aktien.news, dass Amazon in diesem Jahr rund 200 Milliarden US-Dollar an Investitionsausgaben plante – damals der größte Einzeljahresplan unter allen großen Technologieunternehmen weltweit. Als das Unternehmen die Summe im Februar bekanntgab, fiel die Aktie auf rund 198 US-Dollar. Inzwischen hatte sich der Kurs auf über 250 US-Dollar erholt, die Aktie lag zu diesem Zeitpunkt aber nur rund 10 Prozent im Plus.
Am 31.07.2026 meldete aktien.news, dass Amazon seinen KI-Investitionsplan auf 220 Milliarden Dollar erhöht hat. CEO Andy Jassy gab in einer Telefonkonferenz mit Investoren bekannt, dass die Investitionsausgaben (Capex) 2026 voraussichtlich 220 Milliarden Dollar erreichen werden. Noch im Februar hatte das Unternehmen eine Prognose von 200 Milliarden Dollar ausgegeben – und diese im April noch bestätigt. Als Haupttreiber der Erhöhung nannte Jassy steigende Speicherpreise. Er machte zudem deutlich, dass die Ausgabenoffensive von Amazon in absehbarer Zeit nicht nachlassen werde. Die Aktie reagierte positiv: Im nachbörslichen Handel legte sie um mehr als 10 Prozent zu.
Ebenfalls am 31.07.2026 berichtete aktien.news, dass die Amazon-Aktie zur Börseneröffnung am Freitag um mehr als 12 Prozent sprang. Das beschleunigte Wachstum im Cloud-Computing-Geschäft half dabei, die weiterhin hohen Ausgaben für künstliche Intelligenz auszugleichen. Der Gesamtumsatz des Konzerns belief sich im Berichtszeitraum, der am 30. Juni endete, auf 200,6 Milliarden US-Dollar und übertraf die durchschnittliche Analystenprognose von 196,16 Milliarden Dollar deutlich. Der Gewinn je Aktie lag bei 5,75 Dollar, war jedoch aufgrund eines hohen einmaligen Gewinns aus Investitionen nicht direkt mit der Konsensschätzung vergleichbar.
Bereits am 29.04.2026 hatte aktien.news berichtet, dass Amazon in den vergangenen drei Monaten begonnen hatte, das Vertrauen der Wall Street zurückzugewinnen. Ausschlaggebend dafür war eine spürbare Verbesserung des Wachstums im Cloud-Geschäft. Im Mittelpunkt stand dabei AWS, das besonders davon profitiert, dass Amazon seinen strategischen Fokus – und sein Kapital – konsequent auf künstliche Intelligenz ausgerichtet hat. Namhafte KI-Unternehmen wie OpenAI, Anthropic und Meta Platforms zählen zu den Partnern, die auf die Infrastruktur und Unterstützung von Amazon setzen.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die zentrale Frage, wie sie die Diskrepanz zwischen hohen Ausgaben und kurzfristig belastetem Free Cash Flow bewerten. Die Analyse von The Motley Fool argumentiert, dass die früh erzielten Marktanteile zu noch größerem Wachstum führen können, wenn die KI-Arbeitslasten erheblich ansteigen. Es sei entscheidend, dass Amazon seine Ausgaben jetzt maximiert und sogar Schulden aufnimmt.
Gleichzeitig bleibt festzuhalten: Ein negativer Free Cash Flow und eine Finanzierung über Reserven oder Schulden sind Risikofaktoren, die Anleger im Blick behalten sollten. Die Bewertung hängt maßgeblich davon ab, ob die Nachfrage nach KI-Rechenleistung tatsächlich so stark bleibt, wie es der Auftragsbestand und die Aussagen von Andy Jassy nahelegen. Die Analyse ist eine Meinung eines Autors von The Motley Fool und keine Kauf- oder Verkaufsempfehlung.
Ausblick
Der Ausblick stützt sich auf die im Quelltext genannten Erwartungen. Jassy zufolge reicht die Rechenkapazität nicht aus, um die Nachfrage im Jahr 2026 und wahrscheinlich auch 2027 zu decken; die Nachfrage für 2028 zeichnet sich bereits ab. Die Ausgabenoffensive soll in absehbarer Zeit nicht nachlassen. Wenn die Rechenleistung aus den diesjährigen Investitionen in Höhe von 220 Milliarden Dollar online geht, dürfte dies das Wachstum von AWS ankurbeln und möglicherweise sogar beschleunigen. Der Autor hält Amazon daher für eine der besten Aktien zum jetzigen Kaufzeitpunkt, da viel Wachstum in der Pipeline sei, das der Markt derzeit nicht sehe.
Kurz erklärt
- Kapitalausgaben (CapEx): Investitionen eines Unternehmens in langfristige Vermögenswerte wie Gebäude, Anlagen und Ausrüstung.
- Free Cash Flow: Der Cashflow aus laufender Geschäftstätigkeit abzüglich der Kapitalausgaben.
- Backlog: Der Auftragsbestand eines Unternehmens, also bereits zugesagte, aber noch nicht abgerechnete Aufträge.
- Cloud-Computing: Die Bereitstellung von Rechenleistung und Speicher über das Internet statt auf lokalen Servern.