
Alaska treibt Bergbau voran – OPEC+ verliert Kontrolle über Ölmarkt
Globale Industrie im Wandel: Alaska sichert kritische Rohstoffe, während der Ölmarkt seine alten Machtstrukturen verliert.
Die globale Industrie- und Energielandschaft befindet sich im Spätsommer 2026 in einem tiefgreifenden Strukturwandel. Während in Alaska Bergbauunternehmen strategische Lieferketten für kritische Mineralien aufbauen, verliert das traditionelle Ölkartell OPEC+ zunehmend seinen Einfluss auf die Weltmärkte. Geopolitische Konflikte und eine veränderte Nachfragedynamik aus China verändern die Spielregeln fundamental.
Alaskas strategische Bergbau-Expansion
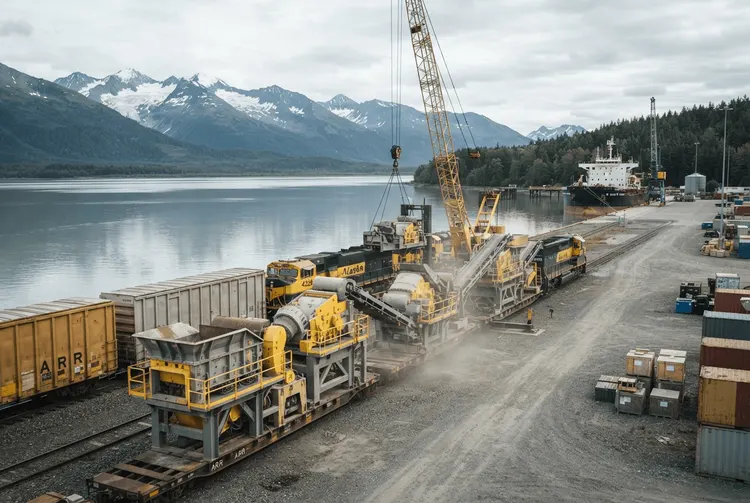
Alaska bleibt ein zentraler Schauplatz für die nordamerikanische Industriesicherheit, insbesondere beim Aufbau von Lieferketten für kritische Mineralien. Die Nova Minerals Corporation hat einen bedeutenden Meilenstein erreicht: Das Unternehmen transportiert derzeit 500 Tonnen Ausrüstung – darunter Brech-, Mahl- und Raffineriemaschinen – von Seattle zu seiner Anlage in Port MacKenzie.
Das Projekt wird durch einen Zuschuss von 43 Millionen US-Dollar im Rahmen des US-amerikanischen Defence Production Act (Titel III) gestützt. Diese Förderung unterstreicht die strategische Bedeutung einer heimischen Antimon-Produktion für Verteidigungs- und Technologiesektoren. Durch die Wiederinbetriebnahme einer stillgelegten Anlage will Nova Minerals Kosteneffizienzen erzielen und den Zeitplan beschleunigen. Die erste Produktion ist für 2027 anvisiert. Die Anlage ist modular aufgebaut, was eine spätere Erweiterung auf raffinierte Antimon-Produkte wie Metall und Trioxid ermöglicht.
Parallel dazu verfeinert der globale Bergbauriese South32 seinen eigenen Fußabdruck in Alaska. Das Unternehmen meldete einen robusten Gewinnanstieg von 55 Prozent auf 1,03 Milliarden US-Dollar, angetrieben durch höhere Metallpreise und die erfolgreiche Wiederaufnahme des australischen Mangan-Betriebs. Langfristig verlagert South32 seinen Fokus jedoch von Mangan hin zu Kupfer und Zink. Das Unternehmen bereitet derzeit eine Machbarkeitsstudie für das Ambler-Kupfer-Joint-Venture in Alaska vor. Anleger sollten jedoch beachten, dass eine Produktion an diesem Standort frühestens Mitte der 2030er Jahre erwartet wird – ein deutliches Zeichen für den langfristigen Charakter dieser kapitalintensiven Projekte.
Der Niedergang der OPEC+ und Chinas wachsender Markteinfluss
Während sich Alaskas Bergbausektor auf langfristige Versorgungssicherheit konzentriert, erlebt der globale Ölmarkt einen Paradigmenwechsel. Der anhaltende Krieg mit dem Iran hat das OPEC+-Bündnis in seiner traditionellen Rolle als globaler Preissetzter weitgehend handlungsunfähig gemacht.
Laut Marktanalyse ist der globale Marktanteil der OPEC+ von über 48 Prozent vor dem Konflikt im Februar 2026 auf etwa 40 Prozent gefallen. Dieser Rückgang ist auf mehrere Faktoren zurückzuführen: den Austritt der Vereinigten Arabischen Emirate aus der Organisation im Mai 2026 und die physische Blockade der Straße von Hormus. Die Blockade hat verhindert, dass die OPEC+-Mitglieder ihre Produktionspolitik umsetzen konnten. Die sechs seit März angekündigten Produktionssteigerungen blieben daher weitgehend theoretisch. Die Kerngruppe von sieben Produzenten kommt nun nur noch auf 25 Prozent der globalen Förderung – ein deutlicher Rückgang gegenüber historischen Normen.
In Ermangelung eines effektiven „Swing-Produzenten" aus dem Kartell ist China als primärer Marktausgleicher hervorgetreten. Allerdings übt Chinas Einfluss derzeit Abwärtsdruck auf die Preise aus. Aufgrund eines Exportverbots für Kraftstoffe, einer reduzierten Raffinerieproduktion und des rasanten Übergangs zur Elektromobilität hat China seit Kriegsbeginn rund 400 Millionen Barrel weniger Öl importiert als im gleichen Zeitraum des Vorjahres. Analysten betrachten China nun als das „Swing-Nachfragezentrum", dessen reduzierte Verbrauchswerte als Preisobergrenze für globale Ölpreise wirken – und damit das alte Modell ablösen, bei dem OPEC+-Förderquoten die Markttrends bestimmten.
Vergleichende Perspektiven und Marktausblick
Der Kontrast zwischen den beiden Sektoren – Bergbau und Energie – zeigt eine Divergenz der Markttreiber. Im Bergbausektor dominiert die Erzählung von staatlich geförderten Investitionen und langfristiger industrieller Entwicklung. Unternehmen wie Nova Minerals und South32 positionieren sich, um von der Nachfrage nach kritischen Mineralien zu profitieren – gestützt durch staatliche Finanzierung und strategische Portfolio-Verschiebungen. Die Stimmung in diesem Sektor bleibt positiv, geprägt von soliden Finanzergebnissen und klaren, wenn auch langfristigen, Wachstumspfaden.
Der Energiesektor hingegen ist von negativer Stimmung und geopolitischer Volatilität geprägt. Die „OPEC+-Ära" der Preiskontrolle scheint an einem Bruchpunkt angelangt zu sein, da physische Angebotsengpässe im Nahen Osten die Fähigkeit des Kartells zur Marktbeeinflussung durch Politik überlagert haben. Während Bergbauunternehmen auf Produktion in den 2030er Jahren blicken, kämpft der Ölmarkt derzeit mit den unmittelbaren Folgen eines Krieges, der die wichtigsten Energie-Nadelöhre der Welt lahmgelegt hat.
Fazit
Die Industrielandschaft im August 2026 ist geprägt von einem Drang nach heimischer Ressourcensicherheit in Regionen wie Alaska, der dem Zerfall traditioneller globaler Energie-Governance gegenübersteht. Während Bergbauunternehmen erfolgreich staatliche Unterstützung und strategische Planung nutzen, um künftige Lieferketten zu sichern, bleibt der globale Ölmarkt in einem Zustand des Umbruchs. Seine traditionellen Machtstrukturen wurden durch Konflikte und eine grundlegende Verschiebung der chinesischen Nachfrage demontiert. Investoren und politische Entscheidungsträger beobachten diese Entwicklungen genau, denn sowohl der Abbau kritischer Mineralien als auch der Fluss des globalen Öls bleiben zentral für die Stabilität der gesamten internationalen Wirtschaft.