
Warehouses de Pauw bestätigt Prognose 2026 nach solidem Quartal
WDP bestätigt nach solidem dritten Quartal die Gewinnprognose 2026 von 1,60 Euro je Aktie und steigert den EPRA-Gewinn um 9 Prozent.
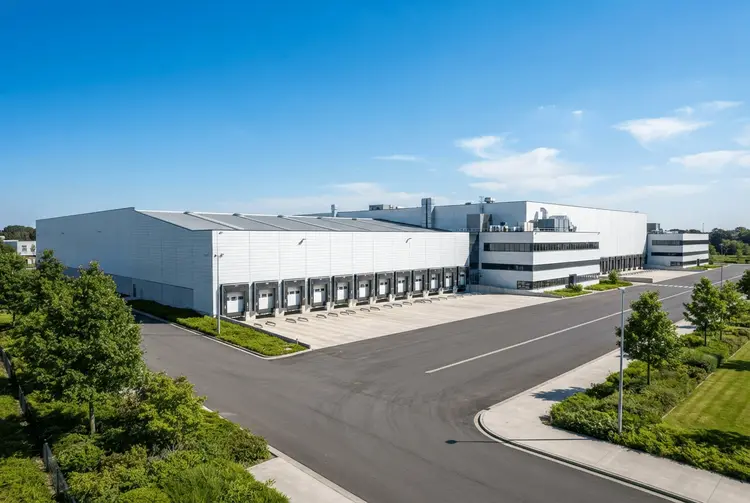
Warehouses de Pauw hat am Freitag die Ergebnisse des dritten Quartals vorgestellt. Das belgische Logistik-Immobilienunternehmen zeigte eine stabile operative Performance und bestätigte seine Gewinnprognose für das Gesamtjahr. Im Neunmonatszeitraum erzielte WDP einen EPRA-Gewinn von €286,9 Millionen, ein Plus von 9 Prozent gegenüber dem gleichen Vorjahreszeitraum.
Der EPRA-Gewinn je Aktie summierte sich auf €1,21 und lag damit 5 Prozent über dem Vorjahr. Für das Gesamtjahr 2026 bestätigte das Unternehmen seine Prognose für den Gewinn je Aktie (EPS) von €1,60, was einer jährlichen Steigerung von 4,7 Prozent entspricht.
WDP ist auf Logistikimmobilien in Europa spezialisiert und gehört zu den größten Akteuren dieses Segments. Für deutsche Privatanleger ist die Aktie vor allem wegen ihrer Beständigkeit interessant, denn das Geschäft mit Lager- und Distributionsflächen liefert vergleichsweise planbare Mieteinnahmen. Die nun vorgelegten Zahlen liefern ein detailliertes Bild der operativen Entwicklung des Konzerns.
Die Details
Die Auslastungsquote des Portfolios blieb bei 97,2 Prozent und damit unverändert gegenüber dem ersten Halbjahr 2026. Das Unternehmen sicherte 95 Prozent der im Jahr 2026 auslaufenden Mietverträge ab; diese machen 10 Prozent des gesamten Mietportfolios aus. Im Neunmonatszeitraum schloss WDP neue Mietvereinbarungen über 300.000 Quadratmeter ab, Erneuerungen nicht mitgerechnet.
Die Mieteinnahmen beliefen sich in den ersten neun Monaten auf insgesamt €361,4 Millionen, ein Anstieg von 7,9 Prozent im Jahresvergleich. Das like-for-like-Mietwachstum lag bei 1,6 Prozent und damit unter der zugrunde liegenden Annahme des Unternehmens von rund 2,0 Prozent. Damit fiel das organische Wachstum im Bestandsportfolio schwächer aus als vom Management ursprünglich veranschlagt.
Auf der Investitionsseite schloss WDP Nettoinvestitionen in Höhe von €490 Millionen ab, mit einer Net Operating Income (NOI)-Rentabilität von 7,0 Prozent. Darin enthalten sind Akquisitionen von €233 Millionen bei einer NOI-Rentabilität von 6,8 Prozent sowie Grundstücksankäufe von €151 Millionen. Die Verkaufserlöse für Vermögenswerte beliefen sich während des Berichtszeitraums auf €116 Millionen.
Die Entwicklungs-Pipeline liegt bei €479 Millionen, wovon noch €330 Millionen ausgegeben werden müssen; für diese Projekte erwartet das Unternehmen eine NOI-Rentabilität von 7,4 Prozent. Die Vorvermietungsquote für Entwicklungsprojekte erreichte 88 Prozent und stieg damit gegenüber 83 Prozent im ersten Halbjahr 2026. Eine hohe Vorvermietungsquote gilt in der Branche als wichtiger Indikator dafür, dass neue Flächen bereits vor Fertigstellung Nachfrage finden und das Risiko von Leerständen sinkt.
Auch die Bilanz verbesserte sich deutlich. Nach einer Kapitalerhöhung, die am 2. Oktober abgeschlossen wurde, verbesserte sich die pro-forma Loan-to-Value-Quote auf 37,5 Prozent von 41,9 Prozent am 30. September. Die Nettoverschuldung im Verhältnis zum EBITDA lag bei 6,9-fach, gegenüber 7,7-fach Ende September. Ein niedrigerer Loan-to-Value-Wert verschafft Immobilienunternehmen mehr Spielraum für weitere Investitionen und wirkt als Puffer gegen Marktschwankungen.
Der EPRA-Nettobuchwert je Aktie lag bei €21,7, was einem Rückgang von 0,6 Prozent gegenüber Ende 2025 entspricht.
Hintergrund: Was bisher geschah
Bereits am 24.04.2026 berichtete aktien.news, dass WDP stabile Q1-Ergebnisse vorgelegt und die Prognose für 2026 bestätigt hatte. Damals war der EPRA-Gewinn je Aktie um 6 Prozent gegenüber dem Vorjahreszeitraum auf €0,38 gestiegen. Das Unternehmen hielt an seinem Ziel von €1,60 je Aktie für das Gesamtjahr 2026 fest, was einem Wachstum von 5 Prozent gegenüber 2025 entsprach. Darüber hinaus bekräftigte WDP damals sein mittelfristiges Ziel von €1,70 je Aktie für das Jahr 2027.
Damit zeigt sich eine bemerkenswerte Kontinuität: Die nun bestätigte Prognose von €1,60 je Aktie für 2026 deckt sich mit der Zielmarke, die das Management bereits nach dem ersten Quartal ausgegeben hatte. Das Unternehmen hat sein Versprechen aus dem Frühjahr damit über zwei weitere Berichtsperioden hinweg durchgehalten.
Was das für Anleger bedeutet
Für Anleger steht bei WDP vor allem die Verlässlichkeit im Vordergrund. Das Unternehmen hält sein Gewinnziel, die Auslastung bleibt mit 97,2 Prozent auf hohem Niveau, und die Absicherungsquote bei auslaufenden Verträgen reduziert das Risiko von Leerständen. Die verbesserte Loan-to-Value-Quote nach der Kapitalerhöhung gibt dem Unternehmen zudem mehr finanziellen Spielraum.
Ein Wermutstropfen ist das like-for-like-Mietwachstum von 1,6 Prozent, das unter der eigenen Annahme von rund 2,0 Prozent liegt. Auch der leichte Rückgang des EPRA-Nettobuchwerts je Aktie um 0,6 Prozent gegenüber Ende 2025 ist zu erwähnen. Anleger sollten daher operative Kennzahlen wie Auslastung, Vermietungsquote und NOI-Rentabilität ebenso im Blick behalten wie die Bewertungsgrößen.
Der Sektor der Logistikimmobilien profitiert strukturell vom Wachstum des Onlinehandels und der Lagerhaltung. Gleichzeitig konkurriert das Segment mit anderen Bereichen des Gewerbeimmobilienmarktes — etwa dem Studentenwohnungsbereich, in dem Wettbewerber wie Xior Student Housing ebenfalls eigene Prognosen für 2026 und 2027 kommuniziert. Aus den vorgelegten Zahlen allein lässt sich keine Kauf- oder Verkaufsempfehlung ableiten.
Ausblick
WDP bestätigte für das Gesamtjahr 2026 eine Gewinnprognose von €1,60 je Aktie, was einer jährlichen Steigerung von 4,7 Prozent entspricht. Für die Entwicklungs-Pipeline in Höhe von €479 Millionen sind noch €330 Millionen auszugeben, bei einer erwarteten NOI-Rentabilität von 7,4 Prozent. Ein erheblicher Teil der im Jahr 2026 auslaufenden Mietverträge ist bereits abgesichert. Die mittelfristige Zielmarke von €1,70 je Aktie für 2027, die das Unternehmen nach dem Bericht vom 24.04.2026 ausgegeben hatte, bleibt als Orientierung im Raum.
Kurz erklärt
- EPRA-Gewinn: Eine im europäischen Immobiliensektor verbreitete Kennzahl, welche die operative Ertragskraft bereinigt um Bewertungseffekte und Verkaufsergebnisse abbildet.
- Loan-to-Value: Das Verhältnis von Nettoverschuldung zum Marktwert des Immobilienvermögens und damit ein Maß für die Verschuldung eines Immobilienunternehmens.
- Net Operating Income (NOI)-Rentabilität: Die laufende Rendite einer Immobilie aus Mieteinnahmen im Verhältnis zum investierten Kapital, vor Finanzierungskosten.
- Like-for-like-Wachstum: Das Mietwachstum des bestehenden Portfolios, ohne Zu- und Verkäufe von Immobilien.