ANZEIGE

Virgin Media O2 vor Deal: Nutzung von BTs Openreach-Glasfasernetz

Der zweitgrößte britische Breitbandanbieter steht kurz vor einem Abkommen mit dem Konkurrenten BT – während er eigene Glasfaserausbaupläne stoppt.
•• 5 Min
Virgin Media O2 vor Deal: Nutzung von BTs Openreach-Glasfasernetz

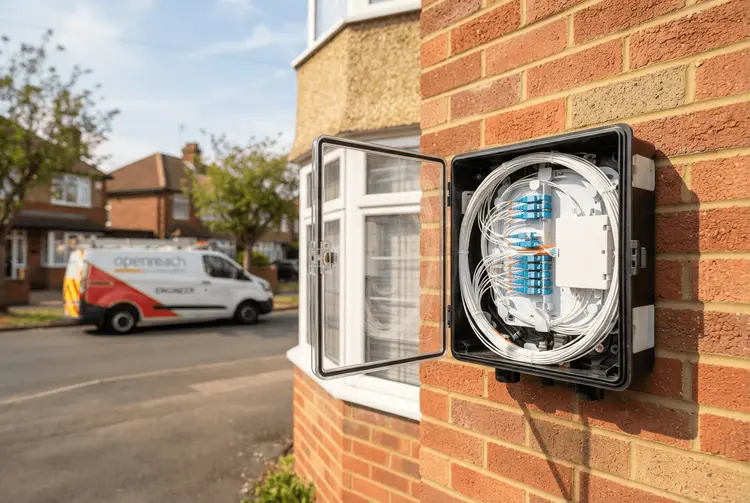
Virgin Media O2 (VMO2) steht kurz vor einem Deal, das Glasfasernetz des Konkurrenten BT für Breitbandanschlüsse zu nutzen. Nach Angaben von mit der Angelegenheit vertrauten Personen soll VMO2 im Rahmen des diskutierten Abkommens auf das Openreach-Netzwerk von BT zurückgreifen, um neue Kunden in Gebieten zu betreuen, die nicht durch das bestehende eigene Netzwerk abgedeckt sind. Der Schritt fällt in eine Phase, in der die angeschlagene britische Telekommunikationsgruppe geplante Upgrades und den Ausbau ihrer eigenen Infrastruktur stoppt, um Bedenken hinsichtlich ihrer 22-Milliarden-Pfund-Schuldenlast auszuräumen.

Der zweitgrößte Breitbandanbieter des Landes hat zudem seine Bemühungen zur Aufrüstung seines Kabelnetzes auf Glasfaser als Teil eines umfassenden Kostenkürzungsprogramms ausgesetzt. Beide Unternehmen – Virgin Media O2 und BT – lehnten eine Stellungnahme zu den Vorgängen ab. Damit bleibt offen, wann ein Vertrag final unterzeichnet werden könnte.

Die Details

VMO2 ist ein Gemeinschaftsunternehmen von Liberty Global und Telefónica und in diesem Jahr zu einem der am engsten verfolgten Unternehmen an den Kreditmärkten geworden. Im Sommer wurde das Unternehmen von einem Abverkauf seiner Anleihen erschüttert, da Investoren zunehmend besorgt waren, dass der harte Preiswettbewerb von kleinen Glasfaserbetreibern, sogenannten „Altnets“, die Fähigkeit des Unternehmens beeinträchtigt, seine 22-Milliarden-Pfund-Schuldenlast zu bedienen.

In den letzten Wochen ist der Kurs der sichersten Schuldtitel von VMO2 auf unter 70 Pence auf das Pfund gefallen, gegenüber etwa Nennwert zu Jahresbeginn. Einige der risikoreicheren Schuldtitel der Gruppe – rund 1,7 Milliarden Pfund an komplexen Kreditinstrumenten, sogenannte Vendor Financing Notes – werden derzeit zum Äquivalent von 41 Pence gehandelt. Diese Bewertungen spiegeln die wachsende Skepsis der Kreditmärkte gegenüber der Kapitalstruktur des Konzerns wider.

Hinzu kommt ein Rückschlag bei der geplanten Konsolidierung: VMO2 stand kurz davor, eine Cash-Injection von 1,1 Milliarden Pfund zu erhalten, im Gegenzug für die Übertragung von 4,6 Millionen Haushalte auf ein Netzwerk, das Nexfibre gehört, einem weiteren britischen Breitbandanbieter, an dessen Aktionären auch VMO2 beteiligt ist. Allerdings signalisierte das britische Kartellamt in diesem Monat, dass es beabsichtige, den 2-Milliarden-Pfund-Deal zu blockieren, bei dem VMO2 eine 15-prozentige Beteiligung an Nexfibre übernehmen würde.

Das Unternehmen bedient derzeit Kunden sowohl über das Netzwerk von Nexfibre als auch über sein eigenes. Nur etwa 9 Millionen der insgesamt 19 Millionen Haushalte, die es abdeckt, haben Zugang zu einer Glasfaserverbindung. Pläne, den Rest auszubauen, seien nun ruhen gelassen worden, sagte eine der Personen und fügte hinzu, dass die Wirtschaftlichkeit des britischen Breitbandmarktes die Investition „unrentabel“ mache.

Die FT hatte im September berichtet, dass die Eigentümer von VMO2 Kostensenkungen in Höhe von bis zu 600 Millionen Pfund anstrebten. Laut Unternehmensangaben beliefen sich die Kapitalausgaben von VMO2 im Jahr 2025 auf insgesamt 2,1 Milliarden Pfund für seine Mobilfunk- und Breitbandaktivitäten. Liberty Global und Telefónica erwägten ebenfalls eine Kürzung ihrer Dividende in Höhe von 200 Millionen Pfund, wie die FT zuvor berichtete.

Robert Grindle, Analyst bei der Deutschen Bank, sagte, dass „es als bekannte nationale Einzelhandelsmarke, aber mit einem festen [Breitband]-Netz, das nur etwas mehr als die Hälfte des UK abdeckt, immer sehr logisch gewesen sei, für VMO2, den Großhandel zu prüfen … entweder über Altnets oder Openreach“.

Hintergrund: Was bisher geschah

Bereits am 02.10.2026 berichtete aktien.news, dass die britische Wettbewerbs- und Marktaufsichtsbehörde (Competition and Markets Authority, CMA) angedeutet habe, einen geplanten Deal im Wert von 2 Milliarden Pfund zwischen den Aktionären von Virgin Media O2 und dem viertgrößten Breitbandbetreiber des Landes möglicherweise zu untersagen. Konkret ging es um den Plan von Nexfibre, Netomnia zu kaufen. Die CMA erklärte, der Plan könne „zu einer erheblichen Verringerung des Wettbewerbs“ bei der Großhandelsversorgung mit festnetzgebundenen Breitbanddiensten führen, da es Überschneidungen zwischen den bestehenden Netzwerken der Unternehmen gebe.

Am 05.10.2026 meldete aktien.news, dass der britische Telekomriese BT den in Schieflage geratenen Breitbandanbieter TalkTalk im Rahmen einer sogenannten Pre-Pack-Insolvenz übernommen habe. Für BT bedeutete der Zukauf nach eigenen Angaben einen Einbruch der Liquiditätsposition in Höhe von 400 Millionen Pfund im laufenden Geschäftsjahr. Ebenfalls am 05.10.2026 berichtete aktien.news, dass sich BT auf die Übernahme von TalkTalk geeinigt habe; TalkTalk brachte 1,5 Millionen Privatkunden und eine Million Großkunden mit, die im gesamten Vereinigten Königreich ansässig sind.

Am 14.10.2026 berichtete aktien.news, dass die britische Regierung die Übernahme von TalkTalk durch BT genehmigt habe – und damit den heftigsten Streit im britischen Telekommunikationsmarkt seit Jahren ausgelöst habe. Die für die Kommunikationsaufsicht Ofcom zuständige Staatssekretärin Lisa Nandy griff auf einen Notmechanismus zurück, der es ihr erlaubte, Kartellbedenken zu ignorieren. Nur drei Tage zuvor hatte die CMA angekündigt, einen anderen Konsolidierungsversuch im Breitbandmarkt zu blockieren.

Was das für Anleiter bedeutet

Für deutsche Privatanleger, die über Liberty Global oder Telefónica mittelbar an VMO2 beteiligt sind, zeigt sich ein zweigeteiltes Bild. Einerseits würde der Zugriff auf das Openreach-Netz von BT dem Unternehmen erlauben, neue Kunden in bisher nicht abgedeckten Gebieten zu bedienen, ohne selbst teure Infrastruktur zu errichten. Andererseits verdeutlichen die gefallenen Anleihekurse – unter 70 Pence für die sichersten Schuldtitel und 41 Pence für die Vendor Financing Notes – die Nervosität der Kreditmärkte. Die ausgesetzten Glasfaser-Upgrades und die geplante Kostensenkung von bis zu 600 Millionen Pfund unterstreichen den Druck auf die Bilanz.

Ausblick

Offen bleibt, ob und wann der Deal mit BT zustande kommt; beide Unternehmen wollten sich nicht äußern. Die CMA hat signalisiert, den 2-Milliarden-Pfund-Deal rund um Nexfibre blockieren zu wollen, was die geplante Cash-Injection von 1,1 Milliarden Pfund und die Übertragung von 4,6 Millionen Haushalten gefährdet. Ebenso ungewiss ist, ob Liberty Global und Telefónica eine Kürzung ihrer Dividende in Höhe von 200 Millionen Pfund umsetzen. Die ruhenden Ausbaupläne für die verbleibenden Haushalte ohne Glasfaserzugang dürften vorerst bestehen bleiben.

Kurz erklärt

  • Altnets: kleine, neue Glasfaserbetreiber, die in Großbritannien mit etablierten Anbietern konkurrieren.
  • Openreach: das Netzwerkgeschäft von BT, das anderen Anbietern Großhandelszugang zu Leitungen gewährt.
  • Vendor Financing Notes: komplexe Kreditinstrumente, über die Lieferanten eines Unternehmens finanziert werden.
  • Pre-Pack-Insolvenz: Verfahren, bei dem ein Unternehmen noch vor der Insolvenz an einen Käufer übertragen wird.
Virgin Media O2Bt OpenreachBreitband GroßbritannienGlasfaserNexfibreLiberty GlobalTelefónicaVendor Financing Notes

Meistgelesene News

  1. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  2. XRP als Millionärsmacher? Warum ein 1.000-facher Anstieg unrealistisch ist
  3. SpaceX-Aktie: Was 10.000 Dollar bis 2030 wert sein könnten
  4. Trump: Entscheidung über Iran steht bevor – Deal oder Angriff
  5. Tesla nach Q3-Zahlen: Warum die Aktie trotz Rabatt teuer bleibt

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.