
US-Industrie erlebt Renaissance: Fertigung wächst dank KI und Robotik
Massive Investitionen in fortschrittliche Fertigung treiben das Wachstum der US-Industrie auf das stärkste Niveau seit der Corona-Pandemie.
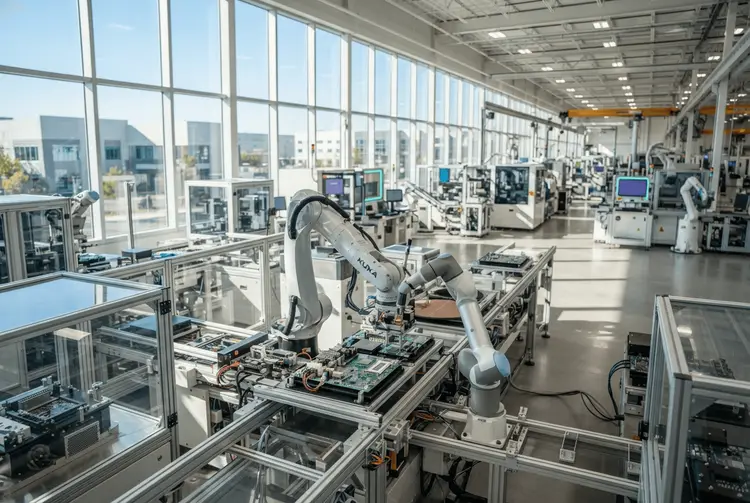
Die US-amerikanische Fertigungsindustrie erlebt eine Renaissance – und das nicht nur bei den Produktionsmengen, sondern zunehmend auch bei den Beschäftigungszahlen. Massiv investiert wird in die fortschrittliche Fertigung: Halbleiter, Pharmazeutika, Chemikalien, Computer und Elektronik. Diese Investitionen trieben das jährliche Produktionswachstum in US-Fabriken von -1,7 Prozent im Jahr 2024 auf 2 Prozent im Jahr 2025 und in diesem Jahr auf 4 Prozent. Das ist das stärkste nachhaltige Wachstum seit der Corona-Pandemie.
Auch der Arbeitsmarkt zieht an: Die Neueinstellungen erholten sich schließlich im Jahr 2026; bis Oktober wurden 58.000 neue Arbeitsplätze geschaffen. Diese Jobs zahlen etwa ein Drittel mehr als traditionelle Fließbandarbeit, weil sie hochqualifizierte Fachkräfte erfordern. Wer dort arbeitet, programmiert genauso wahrscheinlich Roboter oder nutzt KI, wie er manuell bohrt oder schweißt.
Drei Gründe beschleunigen den Wandel der Produktion
Die Zukunft der Fertigung ist näher, als viele denken – aus drei Gründen. Erstens sind Spitzentechnologien wie additive Fertigung und durch KI verbesserte Robotik erwachsen geworden und werden im großen Maßstab eingesetzt, um sowohl Energie- als auch Arbeitskosten zu senken und die Produktion näher an den Verbrauchsort zu bringen. Zweitens hat sich die Welt von einem „Just-in-Time“- zu einem „Just-in-Case“-Denkmodell gewandelt, was neue Handels- und Lieferkettenwege sowie neue Produktionssysteme erforderlich macht. Drittens dürften die Energiepreise dank der steigenden Nachfrage nach KI, Versorgungsengpässen und der Weaponisierung von Engpässen längerfristig höher bleiben.
Wie weit diese Entwicklung bereits gediehen ist, zeigt das Beispiel VulcanForms. Das in Massachusetts ansässige digitale Fertigungsunternehmen kann nahezu alles, was man sich vorstellen kann, aus Metall spritzen – von Jet-Triebwerken über Medizinprodukte bis hin zu Smartwatches. In der vergangenen Woche erhielt das Unternehmen eine Kapitalzufuhr in Höhe von 500 Millionen US-Dollar von JPMorgan und Apollo.
JPMorgan und Apollo setzen auf Resilienz-Technologien
Diese Investition spiegelt das größere Interesse der Institute an „Just-in-Case“-Technologien wider. JPMorgan hat rund 1,5 Billionen US-Dollar an Investitionen in Unternehmen angekündigt, die die Sicherheit und Resilienz der USA stärken. Das Geld wird VulcanForms dabei helfen, von drei auf sechs Fabriken zu expandieren, in denen alles von hochmodernen Militärgütern bis hin zu Konsumgütern produziert wird.
„Wir sind ein Dual-Use-Unternehmen“, sagt CEO Kevin Kassekert, der zuvor für Elon Musk bei Tesla tätig war, bevor er zu VulcanForms wechselte. „Drucker kümmern sich nicht darum, was Sie herstellen.“ Das Geschäftsmodell zielt darauf ab, die Distanz zu reduzieren, die Metallatome zurücklegen müssen, um Kunden zu erreichen. Damit sollen Kosten gesenkt, die Markteinführungszeit verkürzt und Emissionen reduziert werden.
Lieferkettenrisiken treiben eine neue Standortlogik voran
Auf einer tieferen Ebene geht es um Sicherheit in einer unvorhersehbaren Welt. Unabhängig von der aktuellen politischen Lage werden Anleger nicht zu einem Just-in-Time-Denkmodell zurückkehren. „Corona, der Krieg in der Ukraine, der Iran-Krieg und eine ganze Reihe anderer Probleme in den Lieferketten haben die Menschen davon überzeugt, dass Verwundbarkeiten nicht ignoriert werden können“, sagt Shubham Singhal, Partner bei McKinsey und Mitautor eines neuen Berichts des McKinsey Global Institute zur Resilienz von Lieferketten.
Der MGI-Bericht vom November mit dem Titel „Die Achillesferse des globalen Handels“ quantifiziert dieses Risiko – nicht nur für die USA, sondern weltweit. Etwa 25 Prozent der globalen Importe im Wert von 19 Billionen US-Dollar sind drei Schlüsselrisiken ausgesetzt: Produktkritikalität, also Güter, ohne die Menschen nicht leben können, Lieferantenkonzentration – man denke an Halbleiter in Taiwan – und geopolitische Distanz, wenn die Versorgung von einem potenziellen geopolitischen Gegner statt von einem Verbündeten stammt.
Hinzu kommt: 80 Prozent des Seehandels, der den Großteil des Welthandels ausmacht, verläuft durch geografische Engpässe wie die Straße von Hormus oder den Suez- oder Panamakanal. Verschärft wird das dadurch, dass 60 Prozent dieses verwundbarsten Viertels des Handels auf politisch umstrittene Güter konzentriert ist – Elektronik, Metalle und Mineralien.
Resilienzlücken eröffnen neue Anlagemöglichkeiten
Die Konsequenz: Länder und Unternehmen werden versuchen, Risiken durch den Einsatz modernster Technologien abzusichern, um Kosten zu senken und mehr Produktion ins Inland zu verlagern. Gleichzeitig suchen sie nach alternativen Lieferanten, was die Handelskomplexität erhöht, aber die Lieferkettenrisiken reduziert, und streben neue Bündnisse mit Verbündeten rund um entscheidende Ressourcen an – etwa gemeinsame Sammlungen seltener Erden oder geteilte Halbleiterproduktion.
All dies dürfte eine Art Systemdenken unterstützen, das die Chinesen beispielsweise sehr gut beherrschen, während die Amerikaner darin in den letzten Jahren weniger gut waren. Die Bewältigung der Resilienzlücken wird bedeuten, über das eigene Unternehmen oder sogar den eigenen Sektor hinaus in ein breiteres Risikokosystem zu blicken: Wo befinden sich die Kapazitäten für Stahl und Mineralien? Wo liegen die maritimen Engpässe?
Doch Resilienzlücken schaffen auch neue Anlagemöglichkeiten. Fast das gesamte Wachstum der US-amerikanischen Fertigungsindustrie in den vergangenen Jahren war hochwertig. Die Fabriken sind zurück, und sie sind besser.