
Straße von Hormus: Märkte im Stop-and-Go zwischen Hoffnung und Eskalation
Die Euphorie vom Freitag über eine Öffnung der Straße von Hormus verpuffte am Montag – der Iran stellte sein grünes Licht wieder auf Rot.
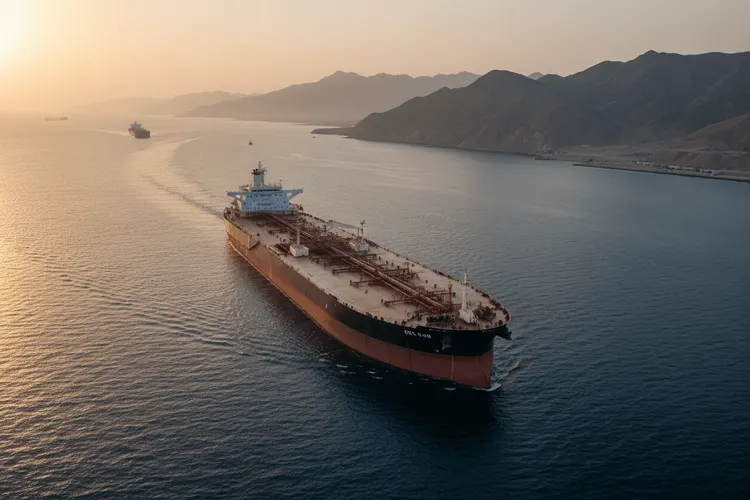
Die globalen Finanzmärkte stehen erneut im Zeichen geopolitischer Unsicherheit. Die Hoffnungen vom Freitag auf eine Entspannung rund um die Straße von Hormus wurden am Montag jäh gedämpft: Der Iran zog sein grünes Licht zurück und begründete dies mit der anhaltenden Blockade iranischer Häfen durch die Vereinigten Staaten. Die Spannungen eskalierten weiter, als iranische Truppen Tanker unter Beschuss nahmen und die USA ein iranisches Frachtschiff beschlagnahmten.
Was genau am Freitag vereinbart worden war, bevor der Iran die strategisch wichtige Meerenge vorübergehend wieder öffnete, bleibt unklar – sowohl für die Märkte als auch offenbar für die Konfliktparteien selbst. Dieses Informationsvakuum verstärkt die Nervosität der Investoren und erschwert eine verlässliche Einschätzung der weiteren Entwicklung.
Ölpreise: Auf den Einbruch folgt die Erholung
Die Ölmärkte reagierten entsprechend volatil. Auf den Rückgang von 9 Prozent am Freitag folgte am Montag eine Erholung von 5 Prozent. Dennoch halten sich die Rohölpreise weiterhin unter der Marke von 100 US-Dollar pro Barrel. Am Samstag gelang es immerhin rund 20 Schiffen, die umkämpfte Meerenge zu passieren – so viele wie seit dem 1. März nicht mehr.
Weitere Friedensgespräche könnten in dieser Woche folgen: Berichten zufolge reisen US-Gesandte am Montag nach Islamabad. Teheran hat jedoch erklärt, nicht an den Gesprächen teilnehmen zu wollen. Der bestehende zweiwöchige Waffenstillstand zwischen den Parteien läuft am Mittwoch aus – ein weiterer kritischer Termin, den Anleger im Blick behalten sollten.
Technologiesektor trotzt der Geopolitik
Während die geopolitischen Risiken die Märkte belasten, zeigt der Technologiesektor bemerkenswerte Stärke. Die Wall Street legte am Freitag um mehr als 1 Prozent zu, der technologielastige Nasdaq verbuchte seinen 13. Gewinntag in Folge – das erste Mal seit 1992. Der Optimismus im Tech-Sektor überwiegt derzeit die geopolitischen Sorgen oder wird sogar teilweise von ihnen angetrieben, da Anleger in Wachstumswerte flüchten.
Als nächster großer Katalysator gilt Tesla: Das Unternehmen wird am Mittwoch als erstes der sogenannten „Magnificent Seven" seine Ergebnisse für das erste Quartal vorlegen. Europäische Aktien gaben am Montagmorgen nach, die Wall-Street-Futures tendierten schwächer und der Dollar erholte sich leicht.
Asien und Großbritannien im Fokus
Die asiatischen Aktienmärkte zeigten sich von den Wochenend-Spannungen deutlich weniger beeindruckt als in den vergangenen Monaten bei ähnlichen Nachrichten. China beließ am Montag seine Leitzinsen unverändert und sendete damit ein Signal der geldpolitischen Stabilität.
In Großbritannien wächst derweil der politische Druck auf Premierminister Keir Starmer erneut. Er muss sich im Parlament dazu äußern, was er über die Sicherheitsüberprüfung des ehemaligen US-Botschafters Peter Mandelson wusste, der im vergangenen September wegen Verbindungen zum verstorbenen Sexualstraftäter Jeffrey Epstein entlassen worden war. Die Märkte scheinen dabei weniger eine Neuwahl zu fürchten als die Möglichkeit, dass Starmer von seiner eigenen Labour-Partei gestürzt werden könnte.
Normalisierung braucht Zeit
Selbst wenn die Waffen schweigen sollten, wird eine Rückkehr zur Normalität an der Straße von Hormus erhebliche Zeit in Anspruch nehmen. Laut Energiekolumnist Ron Bousso werden die vollständige Neuausrichtung der weltweiten Tankerflotte und die Rückkehr der Verladetätigkeiten am Golf zum Vorkriegsrhythmus selbst unter günstigen Bedingungen mindestens acht bis zwölf Wochen dauern – möglicherweise sogar Jahre, bis sich die Verkehrsströme vollständig erholt haben.
Für Anleger bedeutet das anhaltende Stop-and-Go an den Märkten: Volatilität bleibt das bestimmende Thema. Das allgemeine Gefühl unter Marktteilnehmern ist jedoch, dass trotz des Hin und Her am Golf der Anfang vom Ende des Konflikts nun in Sicht sein könnte.