
Starbucks verfehlt Umsatzprognose, US-Erholung gewinnt an Fahrt
Gemischte Quartalszahlen: Internationale Cafés enttäuschen, doch der Heimatmarkt USA übertrifft die Erwartungen deutlich.
Starbucks hat am Donnerstag gemischte Quartalszahlen vorgelegt. Während die internationalen Cafés die Erwartungen nicht erfüllten, setzte sich die Erholung im wichtigen US-Heimatmarkt weiter fort. Dort übertraf das Unternehmen im letzten Quartal des Geschäftsjahres 2026 die Prognosen der Analysten. Die Aktie reagierte dennoch mit einem Kursrückgang von fast 2% im After-Hours-Handel.
Für das kommende Geschäftsjahr 2027 erwartet Starbucks bereinigte Gewinne je Aktie in einer Spanne von 3,15 bis 3,25 US-Dollar. Damit liegt die Prognose über den Erwartungen der Wall Street, die bei 3,14 Dollar lagen. Allerdings fällt die Umsatzprognose schwächer aus als erwartet: Das Unternehmen rechnet mit einem Umsatzrückgang von 1%, während Analysten ein Wachstum der Nettoverkäufe von 1,4% vorhergesagt hatten. Für Nordamerika stellt Starbucks ein Wachstum der Same-Store-Sales von 4% in Aussicht.
Die Prognose berücksichtigt nach Angaben des Unternehmens sowohl eine zusätzliche Woche als auch die Auswirkungen der Umstellung des China-Geschäfts auf ein Joint-Venture-Modell. Laut CFO Cathy Smith werden zudem eine leichte Deflation bei den Kaffeepreisen und eine Verlangsamung der Neueröffnungen nordamerikanischer Cafés den Gesamtumsatz des Jahres belasten.
Deutliches Gewinnplus im Schlussquartal
Im zum 27. September endenden Quartal erzielte Starbucks einen konzernweiten Nettogewinn von 677,2 Millionen US-Dollar beziehungsweise 59 Cent je Aktie. Im Vorjahreszeitraum hatte der Gewinn bei 133,1 Millionen Dollar oder 12 Cent je Aktie gelegen. Bereinigt um Restrukturierungs- und Abschreibungskosten sowie weitere Posten meldete das Unternehmen einen Gewinn von 80 Cent je Aktie.
Der Nettoumsatz fiel um 4% auf 9,14 Milliarden US-Dollar, was den Joint-Venture-Deal in China widerspiegelt. Die globalen Same-Store-Sales stiegen dagegen um 7,2% und übertrafen damit die Schätzungen der Wall Street von 6%, wie aus Daten von StreetAccount hervorgeht. Getrieben wurde das Wachstum vom durchschnittlichen Transaktionswert, während die Anzahl der Transaktionen im Quartal um 1,8% zulegte.
Besonders stark zeigte sich der US-Markt: Die Cafés in den Vereinigten Staaten verzeichneten ein Wachstum der Same-Store-Sales von 7,7% und übertrafen die Erwartungen von StreetAccount, die von einem Anstieg von 6,5% ausgegangen waren. Unter der Strategie „Back to Starbucks“ von CEO Niccol konzentriert sich das Unternehmen darauf, den Service zu verbessern, die Cafés einladender zu gestalten und das Marketing zu schärfen. Diese Veränderungen hätten dazu beigetragen, Kunden zurückzugewinnen, so das Unternehmen.
Matcha wird zum Milliardengeschäft
Auch das Produktgeschäft lieferte positive Signale. Der Rollout der Herbstmenükarte in Nordamerika, die den ikonischen Pumpkin Spice Latte enthält, war nach Unternehmensangaben der stärkste Start eines Herbstes überhaupt. Zudem ist Matcha inzwischen ein Getränk mit einem Umsatzvolumen von einer Milliarde US-Dollar für Starbucks.
Außerhalb Nordamerikas fiel das Bild gemischter aus. Die vergleichbaren Umsätze internationaler Standorte kletterten um 0,9%, da sinkende Kundenzahlen einen Anstieg des durchschnittlichen Transaktionswerts ausglichen. Dieses Wachstum verfehlte jedoch die Analystenschätzungen eines Anstiegs um 3,2%, wie StreetAccount meldet. Nachdem das China-Geschäft in ein Joint Venture übergegangen ist, hat Starbucks den Großteil seines internationalen Geschäfts auf ein Lizenzmodell umgestellt, das lokalen Betreibern die Kontrolle überlässt. Zudem prüft das Unternehmen den Verkauf einer Mehrheitsbeteiligung an seinem Japan-Geschäft, wie Reuters im September berichtete.
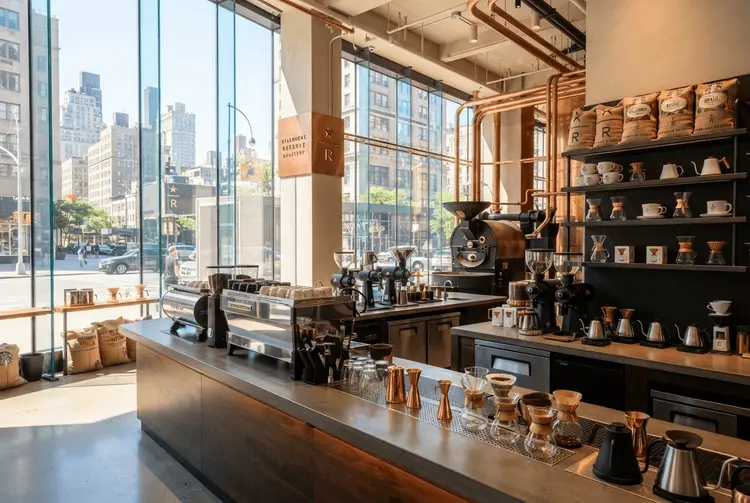
Im Quartal eröffnete Starbucks netto 303 neue Cafés. Im September kündigte das Unternehmen an, rund 250 Standorte – etwa 1% seines nordamerikanischen Netzwerks – im Rahmen seiner Turnaround-Strategie zu schließen. Bis zum Ende des Geschäftsjahres führte Starbucks in den USA und Kanada mehr als 1.700 Café-Upgrades durch, die die Geschäfte für Kunden einladender gestalten sollen. Standorte mit einem solchen Update, zu dem etwa mehr Sitzplätze und weichere Beleuchtung gehören, verzeichnen laut Unternehmen in der Folge höhere Transaktionszahlen.
Für deutsche Anleger bleibt die Botschaft zwiespältig: Während die operative Erholung in den USA an Fahrt gewinnt und das Unternehmen nach eigenen Angaben vor dem Zeitplan liegt, um die auf dem Investor Day im Januar vorgestellten Ziele für das Geschäftsjahr 2028 zu erreichen, drücken Umsatzprognose und internationale Schwäche auf die Stimmung.