
Rocket Lab Aktie fällt 70 Prozent: Ist sie jetzt ein Kauf?
Die Space-Aktie notiert rund 70 Prozent unter ihrem Rekordhoch. Vor dem Quartalsbericht am Montag stellt sich die Frage nach dem Einstieg.
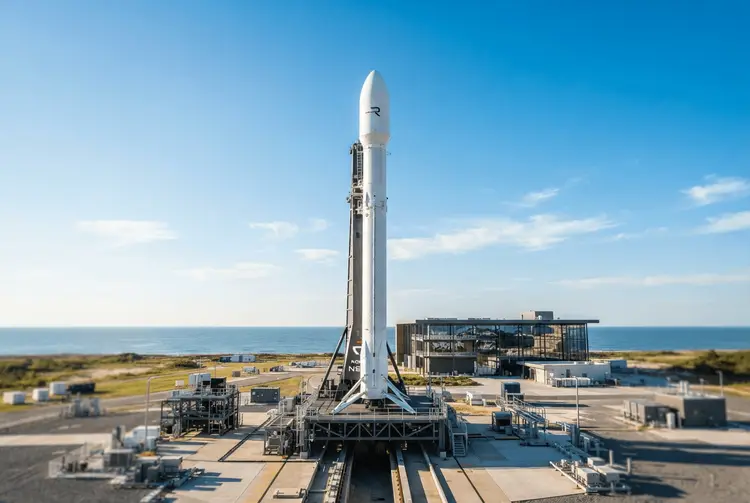
Die Aktie von Rocket Lab (RKLB) hat am Donnerstag erneut deutlich nachgegeben. Die Kurse fielen in der Sitzung um bis zu 16 Prozent und notierten zum Zeitpunkt der Analyse bei etwa 46 US-Dollar, während ein großer Teil des Technologiesektors ebenfalls verkauft wurde. Damit liegt die Space-Aktie rund 70 Prozent unter ihrem Rekord-Schlusskurs von 150,23 US-Dollar, den sie am 27. Mai erreicht hatte.
Für deutsche Anleger ist die Einordnung wichtig: Rocket Lab gehört zu den wenigen börsennotierten reinen Raumfahrtunternehmen und gilt als einer der Hoffnungsträger im Bereich kleiner Trägerraketen und Satellitentechnik. Der jüngste Kursrutsch fällt in eine Phase, in der Wachstumswerte insgesamt unter Druck stehen.
Der Umsatz wächst weiter, die Bewertung bleibt hoch
Ein schwaches Umsatzwachstum war nicht das Problem des Unternehmens. Rocket Lab hat nach eigenen Angaben in jedem Quartal des Jahres 2026 einen neuen Umsatzrekord aufgestellt. Der Umsatz belief sich im ersten Quartal auf 200 Millionen US-Dollar und im zweiten Quartal auf 234 Millionen US-Dollar, was einem Anstieg von 62 Prozent im Jahresvergleich entspricht.
Die Nachfrage zeigt sich auch am Auftragsbestand: Ende Juni schloss das Unternehmen mit einem Rekord-Rückstand von 2,36 Milliarden US-Dollar ab – der Wert der unterzeichneten, aber noch nicht als Umsatz verbuchten Verträge. Das ist mehr als doppelt so viel wie im Vorjahr.
Einschließlich der bevorzugten Aktien, die in Stammaktien umgewandelt werden können, beläuft sich der Marktwert von Rocket Lab derzeit auf etwa 31 Milliarden US-Dollar. Das Management prognostiziert für das dritte Quartal Umsatzerlöse zwischen 250 und 265 Millionen US-Dollar – ein Plus von 61 bis 71 Prozent gegenüber den 155 Millionen US-Dollar aus dem dritten Quartal 2025. Annualisiert man den Mittelwert dieser Spanne, wird die Aktie zu etwa dem 30-Fachen des Umsatzes gehandelt. Bei einem Kurs von 58 US-Dollar lag die Bewertung noch beim 38-Fachen.
Neutron hat weiterhin kein Startdatum
Ein zentraler Unsicherheitsfaktor bleibt die wiederverwendbare Mittelklasse-Rakete Neutron, die Rocket Lab für Starts von Satelliten-Konstellationen und Missionen zur nationalen Sicherheit entwickelt. Mitte Oktober verschob das Unternehmen den ersten Start auf das Jahr 2027. Als Grund nannte es Lufteinschlüsse zwischen den Kohlefaserlagen einer Kuppel für den Treibstofftank der ersten Stufe; ein Ersatz wird hergestellt.
Bereits Anfang des Jahres hatte Rocket Lab den Debütstart von Anfang 2026 auf Ende 2026 verschoben. Ein neues Ziel-Datum wurde nicht genannt. Man wolle eines auswählen, nachdem Tests abgeschlossen sind, die voraussichtlich im ersten Quartal 2027 enden. Der Bericht am Montag dürfte daher wenig Konkretes zum Zeitplan liefern – außer dem Hinweis, ob die Tests planmäßig verlaufen.
Der Verlusttrend dreht sich voraussichtlich um
Fortschritte bei der Profitabilität sind durchaus erkennbar. Der bereinigte EBITDA-Verlust sank im zweiten Quartal 2026 auf 8,8 Millionen US-Dollar, verglichen mit 27,6 Millionen US-Dollar im Vorjahr. Im gesamten ersten Halbjahr betrug der bereinigte EBITDA-Verlust 20,6 Millionen US-Dollar nach 57,5 Millionen US-Dollar im ersten Halbjahr 2025. Auch der Nettoverslust ging zurück, auf 49 Millionen US-Dollar im zweiten Quartal gegenüber 66 Millionen US-Dollar im Vorjahreszeitraum. Dieser Fortschritt gelang, obwohl die Neutron-Entwicklung die Forschungs- und Entwicklungsausgaben um 25 Prozent steigen ließ.
Doch die Prognose des Managements für das dritte Quartal sieht einen bereinigten EBITDA-Verlust von 17 bis 23 Millionen US-Dollar vor. Im Mittelwert würde das Unternehmen in einem einzigen Quartal so viel verlieren wie im gesamten ersten Halbjahr zuvor. Ein Grund ist eine erwartete niedrigere Bruttomarge: Das Management rechnet mit einer nicht-GAAP-bereinigten Bruttomarge von 35 bis 37 Prozent, nach 41,5 Prozent im zweiten Quartal.
Der Autor der Analyse hatte Rocket Lab Ende Oktober bei einem Kurs nahe 58 US-Dollar nicht gekauft. Nun ist die Aktie etwa 20 Prozent günstiger, und das Unternehmen veröffentlicht seine Zahlen für das dritte Quartal nach Börsenschluss am Montag, den 9. November. Seine Einschätzung: Der niedrigere Preis helfe, ändere aber nichts an dem, was Rocket Lab beweisen müsse. Bei etwa dem 30-Fachen des Umsatzes liege die Aktie näher an einem Preis, den er zahlen würde, als zu jedem anderen Zeitpunkt in diesem Herbst.
Zwei Fragen seien jedoch offen: Neutron hat noch kein Startdatum, und der Verlusttrend kehrt sich zumindest für ein Quartal um. Da der Bericht nur vier Tage entfernt sei, koste es einen Käufer wenig, abzuwarten. Sollte der Verlust im dritten Quartal nahe am besseren Ende der Guidance liegen und die Neutron-Tests planmäßig verlaufen, würde er nach dem Bericht einen kleinen Anteil in Betracht ziehen.