
Peabody Energy: Analyst senkt Kursziel um fast 30 Prozent
Die Aktie des Kohleunternehmens Peabody Energy verliert nach einer deutlichen Senkung des Kursziels durch Analyst Vitaly Kononov.
Anleger hatten am Mittwoch Mühe, positive Impulse für die Aktie von Peabody Energy zu finden. Der US-Kohlenproduzent, dessen Aktie an der New Yorker Börse (NYSE) notiert ist, geriet unter Druck, nachdem ein Analyst sein Kursziel für das Unternehmen deutlich gesenkt hatte. Die Aktie schloss an diesem Handelstag um nahezu 1,5 Prozent niedriger.
Der Schritt erfolgte vor Börseneröffnung und stammt von Vitaly Kononov vom Brokerhaus Freedom Broker. Kononov geht nun davon aus, dass die Peabody-Aktie auf 22 Dollar pro Aktie zielt – ein deutlicher Rückgang gegenüber seinem früheren Kursziel von 30 Dollar. Das entspricht einer Reduzierung um fast 30 Prozent. Trotz dieser tiefen Senkung blieb der Analyst optimistisch gegenüber der Zukunft des Kohleunternehmens, denn er behielt seine Kaufempfehlung bei.
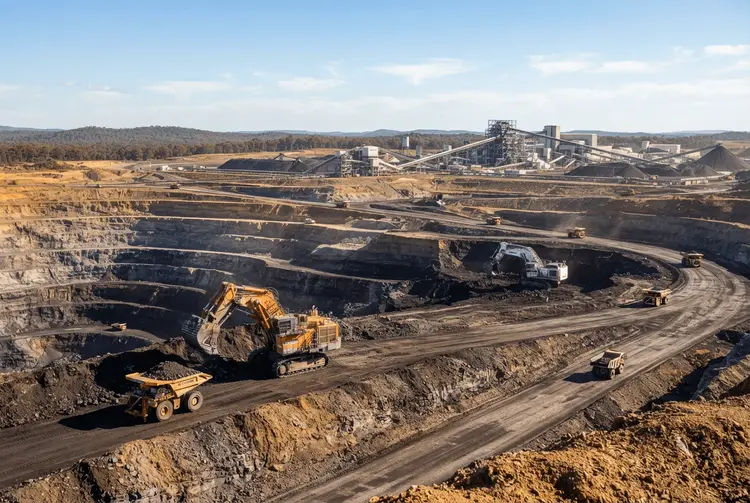
Berichten zufolge konzentrierte sich die neue Einschätzung des Prognostikers auf Centurion, Peabodys führende metallurgische Kohlemine in Australien. Kononov wies darauf hin, dass die Produktionsprognose für dieses Projekt in diesem Jahr bereits dreimal gesenkt wurde. Zudem stuft der Analyst die Kohlepreise als anfällig ein.
Der Analyst senkt sein Kursziel um fast 30 Prozent
Die Senkung fiel ungewöhnlich scharf aus: Von 30 Dollar auf 22 Dollar pro Aktie bedeutet ein Minus von fast 30 Prozent beim Kursziel. Bemerkenswert ist, dass Kononov trotz dieses Schritts an seiner positiven Grundhaltung festhielt. Eine Kaufempfehlung bei gleichzeitig deutlich reduziertem Kursziel signalisiert, dass der Analyst weiterhin Aufwärtspotenzial sieht, dieses aber als geringer einschätzt als zuvor.
Der Zeitpunkt der Anpassung ist ebenfalls relevant. Die neue Einschätzung wurde vor Börseneröffnung veröffentlicht, sodass Anleger bereits zum Handelsstart am Mittwoch auf die geänderten Erwartungen reagieren konnten. Der Kursverlust von nahezu 1,5 Prozent zum Schlusskurs spiegelt diese Reaktion wider. Der Handelstag endete für Peabody Energy damit im Minus.
Centurion gilt als Peabodys wichtigstes Projekt
Im Zentrum der neuen Analyse steht Centurion, die führende metallurgische Kohlemine von Peabody in Australien. Centurion wird zurecht als Peabodys wichtigstes Projekt betrachtet, daher wird dessen Entwicklung einen wesentlichen Einfluss auf die Ergebnisse des Unternehmens haben. Diese Abhängigkeit erklärt, warum eine Anpassung der Produktionsprognose für dieses Projekt unmittelbare Folgen für die Bewertung der gesamten Aktie hat.
Kononov wies darauf hin, dass die Produktionsprognose für Centurion in diesem Jahr bereits dreimal gesenkt wurde. Eine solche Häufigkeit von Korrekturen nach unten deutet auf anhaltende Unsicherheiten bei der Planung und Umsetzung des Projekts hin. Für Anleger ist dies ein Signal, dass die Ertragserwartungen für das Unternehmen möglicherweise weiter unter Druck bleiben könnten.
Neben der Minenentwicklung nennt der Analyst auch die Kohlepreise als Risikofaktor. Er stuft sie als anfällig ein. Sinkende oder volatile Preise würden die Erlöse des Unternehmens direkt belasten, da Peabody seine Produktion zu Marktpreisen verkauft.
Die Zukunft der Energiebranche macht Aktionäre nervös
Ein weiterer Aspekt, der die Stimmung gegenüber Peabody Energy belastet, ist die langfristige Entwicklung der Energiebranche. Diese Branche ist eine wichtige Kundenbasis für Peabodys Geschäft mit thermischer Kohle. Das Unternehmen ist in diesem Segment weiterhin tiefgreifend engagiert.
Aus zahlreichen Gründen ist der Energiesektor im Laufe der Jahre grüner geworden, und dieser Wandel wird als dauerhaft eingeschätzt. Aus diesem Grund bleibt die grundsätzliche Haltung gegenüber Kohleunternehmen und damit auch gegenüber Peabody skeptisch. Diese Skepsis betrifft nicht nur die kurzfristige Kursentwicklung, sondern die strukturelle Nachfrage nach thermischer Kohle.
Für deutsche Anleger ist wichtig zu verstehen, dass Peabody Energy ein reiner Kohleproduzent ist. Das Unternehmen ist damit stärker von der Preisentwicklung und der regulatorischen sowie gesellschaftlichen Stimmung gegenüber Kohle abhängig als breiter aufgestellte Energiekonzerne. Solche Titel reagieren oft empfindlich auf Analystenkommentare und Nachrichten zur Nachfrage.
Bereits am 5. November 2026 berichtete aktien.news über solide Quartalszahlen
Bereits am 5. November 2026 berichtete aktien.news, dass Peabody Energy für das dritte Quartal dieses Jahres ein bereinigtes Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisation (EBITDA) von 97,5 Millionen Dollar gemeldet hatte. Im dritten Quartal 2025 hatte der Wert bei 99,5 Millionen Dollar gelegen. Damit blieb das Ergebnis trotz der verbesserten Preise im Seehafengeschäft nahezu auf dem Niveau des Vorjahreszeitraums.
Damals teilte das Unternehmen mit, dass die Seehafentransporte von thermischer Kohle um 100 000 t höher als erwartet ausfielen. Die Kosten von 56,58 Dollar pro Tonne entsprachen den Erwartungen des Managements. Der Umsatz pro Exporttonne stieg auf über 100 Dollar, was im Vergleich zum zweiten Quartal dieses Jahres eine Verbesserung darstellte. Diese Zahlen zeigen, dass das operative Geschäft zuletzt solide lief, während die aktuelle Analystenreaktion vor allem auf die Zukunftserwartungen für Centurion und die Kohlepreise abzielt.
Am 12. November 2026 berichtete aktien.news über entspanntere Bergbau-Bewertungen
Am 12. November 2026 berichtete aktien.news, dass sich die Bewertungen im Bergbau-Sektor im Vergleich zum Vorquartal deutlich entspannt haben. Der ungewichtete Durchschnittspreis im Verhältnis zur fairen Wertschätzung lag laut dem Equity-Research-Team von Morningstar im Bericht „Industry Pulse Mining: 2026 Q3“ nur noch bei 1,16 – nach 1,54 im vorangegangenen Quartal. Grund dafür waren gefallene Aktienkurse der meisten Bergbauunternehmen, die vor allem auf Lithium- und Eisenerz-Firmen zurückzuführen waren.
Im Fokus dieser Analyse standen Albemarle Corp (ALB), Whitehaven Coal Ltd (WHC), Mineral Resources Ltd (MIN) und Iluka Resources Ltd (ILU). Die Bewertungen wirkten weniger anspruchsvoll, während einige Rohstoffpreise abkühlten. Für den weiteren Bergbau-Sektor, zu dem auch Kohleunternehmen wie Peabody gehören, deutet dies auf ein Umfeld hin, in dem Bewertungen insgesamt zurückgekommen sind.
Die Analyse liefert deutschen Privatanlegern mehrere Anhaltspunkte
Für deutsche Privatanleger, die Peabody Energy im Depot halten oder einen Einstieg erwägen, liefert der Vorgang mehrere Anhaltspunkte. Erstens zeigt die Senkung des Kursziels, dass selbst ein optimistisch gestimmter Analyst seine Erwartungen anpassen kann, wenn sich die operative Planung eines Schlüsselprojekts verschlechtert. Zweitens bleibt die Kaufempfehlung bestehen, was bedeutet, dass der Analyst trotz des niedrigeren Ziels weiterhin Potenzial sieht.
Drittens ist die Abhängigkeit von einem einzigen großen Projekt ein Klumpenrisiko. Centurion wird als Peabodys wichtigstes Projekt betrachtet, sodass Nachrichten zu dieser Mine einen überproportionalen Einfluss auf die Aktie haben. Anleger sollten daher die Entwicklung der Produktionsprognosen und der Kohlepreise aufmerksam verfolgen.
Zu beachten ist auch, dass Peabody Energy ein US-Unternehmen ist und die Aktie an der NYSE gehandelt wird. Für deutsche Anleger kommen daher neben dem Kursrisiko auch Währungs- und Handelszeitaspekte hinzu. Der Artikel von The Motley Fool vom 18. November 2026 stellt keine Kauf- oder Verkaufsempfehlung dar, sondern ordnet die Analystenreaktion ein.
Im Fokus bleiben die Produktionsprognose für Centurion und die Kohlepreise
Der Quelltext nennt keine konkreten neuen Termine für die Veröffentlichung weiterer Quartalszahlen oder Unternehmensmeldungen. Im Mittelpunkt der aktuellen Erwartungen stehen die Produktionsprognose für die Mine Centurion in Australien sowie die Entwicklung der Kohlepreise. Beide Faktoren wurden vom Analysten als zentral für die künftige Bewertung der Aktie benannt.
Die Produktionsprognose für Centurion wurde in diesem Jahr bereits dreimal gesenkt. Ob weitere Anpassungen folgen, lässt sich aus dem vorliegenden Material nicht ableiten. Ebenso bleibt offen, wie sich die Kohlepreise entwickeln, die der Analyst als anfällig einstuft. Anleger sollten diese beiden Punkte bei ihren eigenen Überlegungen berücksichtigen.
Diese drei Fachbegriffe helfen beim Verständnis des Artikels
- Kursziel: Ein von Analysten genannter Preis, den eine Aktie innerhalb eines bestimmten Zeitraums erreichen soll.
- Kaufempfehlung: Die Einschätzung eines Analysten, dass eine Aktie aus seiner Sicht gekauft werden sollte.
- EBITDA: Eine Kennzahl für das Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisation.