ANZEIGE

Manchester-City-Skandal bringt BDO und britisches Prüfungswesen unter Druck

Die Feststellungen gegen Manchester City rücken Wirtschaftsprüfer BDO und strukturelle Schwächen im britischen Prüfungswesen ins Rampenlicht.
•• 5 Min
Manchester-City-Skandal bringt BDO und britisches Prüfungswesen unter Druck

Die Premier League hat festgestellt, dass Manchester City seine Finanzlage über einen Zeitraum von neun Jahren um mehr als 900 Millionen Britische Pfund künstlich aufgebläht hat. Eine unabhängige Kommission kam zu dem Schluss, dass der Club „Scheingeschäfte" nutzte, um seine Einnahmen zu hoch auszuweisen, und dabei „unrichtige Abschlüsse eingereicht und den wahren Zustand seiner Finanzen vor seinen Wirtschaftsprüfern und den Fußballregulierungsbehörden verschleiert" hat. City weist die Ergebnisse zurück und hat Berufung eingelegt.

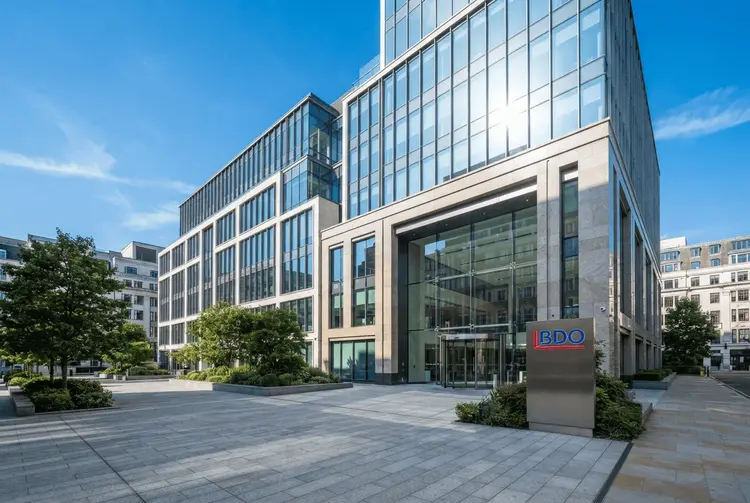
Im Zentrum der Aufmerksamkeit steht nun BDO, die fünftgrößte Wirtschaftsprüfungsgesellschaft Großbritanniens. Das Unternehmen bezeichnet sich selbst als „Marktführer" im Fußballbereich und gibt an, mit mehr Clubs der Premier League und der Championship bei Transaktionen, Prüfungen und Steuerberatung zusammenzuarbeiten als jeder andere Wettbewerber. Ausgerechnet BDO war der Abschlussprüfer von Manchester City – und steht nun vor erheblichem Erklärungsbedarf.

Ein Veteran der „Big Four"-Wirtschaftsprüfung warnte, BDO werde an mehreren Fronten mit „Schlachtfeldern" konfrontiert sein und müsse sich „auf das Schlimmste vorbereiten". Die Kanzlei müsse den „Marktschaden" begrenzen und andere Mandanten davon überzeugen, dass ihre Prüfungsarbeit zuverlässig sei. „Das ist eine ziemlich brisante Angelegenheit – und wenn die Dinge politisch werden, ist alles erlaubt", so der Experte mit Blick auf den Druck, den die Aufsichtsbehörde verspüren könnte.

Die Details

BDO erhielt ab 2014 jährlich rund 200.000 Britische Pfund für seine Prüfungs- und Steuerberatungsleistungen für die von Abu Dhabi kontrollierte Eigentümerin City Football Group. Manchester City allein zahlte der Kanzlei während der fraglichen neun Jahre 830.000 Britische Pfund. BDO hat City als Mandanten behalten.

Zwei der ranghöchsten Partner von BDO leiteten die Prüfungsarbeit für Manchester City. Der erste war Julien Rye, ein Fußballspezialist, der ab 2014 zehn Jahre lang dem zwölfköpfigen Gesellschafterrat der Kanzlei angehörte – ihrem obersten Führungsgremium. Rye ging 2023 als BDO-Partner in den Ruhestand, arbeitet aber laut seinem LinkedIn-Profil weiterhin auf Vertragsbasis für die Kanzlei als „Engagement Quality Reviewer". Stuart Wood übernahm die Prüfung von City im Jahr 2017, nur wenige Monate nachdem er Prüfungspartner geworden war.

BDO gewann das Mandat für Manchester City, als KPMG im Jahr 2007 zurücktrat. Die Ernennung erfolgte, nachdem BDO eine Due-Diligence-Prüfung für den ehemaligen thailändischen Premierminister Thaksin Shinawatra durchgeführt hatte, als dieser den Club in jenem Jahr kaufte. Neben Manchester City prüft BDO auch Aston Villa, Burnley, Queens Park Rangers, Southampton, Celtic, Brentford und Cardiff City, die in ihren am 31. Dezember 2025 endenden Geschäftsjahren zusammen Honorare in Höhe von 428.000 Britischen Pfund zahlten.

Die Prüfungsqualität von BDO steht generell unter Beobachtung: Das Financial Reporting Council (FRC) kritisierte die Arbeit der Kanzlei in sechs aufeinanderfolgenden Jahren massiv. BDO lehnte eine Stellungnahme zu der Angelegenheit unter Hinweis auf rechtliche und berufliche Verschwiegenheitspflichten ab.

Obwohl die Kommission feststellte, dass City seine wahren Finanzen vorsätzlich vor BDO verheimlichte, werden die Regulierungsbehörden prüfen, ob das Unternehmen genug getan hat, um die ihm vorgelegten Transaktionen zu untersuchen und die erforderliche berufliche Skepsis an den Tag zu legen. Zwei leitende Wirtschaftsprüfer von Konkurrenzunternehmen sagten, die Feststellung, dass City den wahren Zustand seiner Finanzen vor BDO verborgen habe, mache eine aufsichtsrechtliche Untersuchung der Arbeit der Kanzlei weniger wahrscheinlich.

Hintergrund: Was bisher geschah

Bereits am 26. September 2026 berichtete aktien.news, dass Manchester City in allen 115 Anklagepunkten wegen Verstößen gegen die Regeln der Premier League für schuldig befunden worden sei – ein wegweisendes Urteil mit potenziell massiven Folgen für einen der weltweit führenden Fußballvereine.

Am 28. September 2026 ordnete aktien.news den Fall ein: Manchester City, im Besitz von Scheich Mansour bin Zayed al-Nahyan aus Abu Dhabi, hatte seine Unschuld durchweg bestritten. Die Vorwürfe ergaben sich hauptsächlich aus den Bemühungen der Liga, wohlhabende Eigentümer davon abzuhalten, ihre Teams zu subventionieren.

Am 30. September 2026 bestätigte aktien.news die konkreten Zahlen: Die unabhängige Kommission stellte fest, dass City „Schein"-Geschäfte mit Dritten abgeschlossen und seine Einnahmen überbewertet hatte – über einen Zeitraum von neun Jahren und in einem Gesamtumfang von mehr als 900 Millionen Pfund. Am 2. Oktober 2026 rückte aktien.news Khaldoon al-Mubarak, den Vorsitzenden des Vereins und das Gesicht der Investitionen aus Abu Dhabi, als zentrale Figur des Skandals in den Fokus.

Was das für Anleger bedeutet

Der Fall hat eine strukturelle Schwäche im britischen Prüfungswesen offengelegt, die über den Fußball hinausgeht. Selbst Clubs von der Größe und dem Profil von Manchester City werden nicht als „Unternehmen von öffentlichem Interesse" (Public Interest Entities, PIEs) eingestuft. Diese Einstufung würde ihre Prüfungen der strengeren Aufsicht unterwerfen, die für börsennotierte Unternehmen, Banken und Versicherer gilt.

Für deutsche Privatanleger, die in britische Sportaktien, Medienunternehmen mit Fußballrechten oder Wirtschaftsprüfungsgesellschaften investiert sind, zeigt der Fall: Selbst langjährige Prüfungsmandate bieten keine Garantie für die Aufdeckung systematischer Bilanzmanipulationen. Liam Byrne, Vorsitzender des Ausschusses für Wirtschaft und Handel des britischen Parlaments, verwies auf den Zusammenbruch von Carillion – einem der größten Prüfungsskandale Großbritanniens – und fragte: „Wie konnte das etablierte System der Prüfung und der aufsichtsrechtlichen Kontrolle versagen, angebliche Falschdarstellungen in einem solchen Ausmaß über neun Jahre hinweg aufzudecken?"

Ein leitender Fußballmanager brachte die Kritik auf den Punkt: „Die Premier League spielt die zweite Geige hinter den Wirtschaftsprüfern, den Anwälten und dem HMRC. Wir müssen davon ausgehen, dass diese Leute ihren Job machen."

Ausblick

Die neuesten Abschlüsse von Manchester City sind für diesen Winter fällig. Sie könnten sich jedoch verzögern, falls BDO zu dem Schluss kommt, dass die Kanzlei die Stichhaltigkeit der Abschlüsse früherer Jahre prüfen muss, um die aktuelle Finanzlage von City zu testieren.

Das FRC ist befugt, sowohl BDO als Prüfer als auch die Buchhalter zu untersuchen, die die Finanzberichte von City erstellt haben – sofern diese Mitglieder eines anerkannten Berufsverbandes sind, was auf mehrere leitende Finanzverantwortliche bei City zutrifft. Bisher wurden keine Untersuchungen eingeleitet; die Behörde prüft derzeit den Umfang ihrer eigenen Zuständigkeit. Liam Byrne hat das FRC formell aufgefordert, die Angelegenheit zu untersuchen und „die Verantwortlichen zur Rechenschaft zu ziehen".

Das Institute of Chartered Accountants in England and Wales (ICAEW), das die Prüfungen fast aller Fußballclubs reguliert, untersuchte laut einer mit dem Regulierungsarm vertrauten Person ab 2023 mehrere Clubprüfungen – ein Zeichen, dass die Besorgnis über kreative Buchführung in der Branche bereits vor dem City-Urteil gewachsen war.

Kurz erklärt

  • Public Interest Entity (PIE): Eine gesetzliche Kategorie für Unternehmen, deren Prüfungen besonders strenger Aufsicht unterliegen, etwa börsennotierte Firmen, Banken und Versicherer.
  • Berufliche Skepsis: Eine Grundhaltung von Wirtschaftsprüfern, bei der Informationen kritisch hinterfragt und unabhängig verifiziert werden, anstatt Angaben des geprüften Unternehmens unkritisch zu übernehmen.
  • Due Diligence: Eine systematische Prüfung eines Unternehmens oder einer Person vor einer Transaktion, um Risiken und die wirtschaftliche Lage zu beurteilen.
Manchester CityBdo WirtschaftsprüfungPremier League SkandalBilanzmanipulationFinancial Reporting CouncilPrüfungswesen GroßbritannienCity Football Group

Meistgelesene News

  1. Ukraine-Roboterangriff im Donbas deckt Schwachstelle in Putins Kriegsmaschinerie auf
  2. XRP-Preisprognose: Was Anleger in den nächsten drei Jahren erwarten
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Galeria Karstadt Kaufhof: Beetz stellt Rettungsplan für Warenhauskette vor
  5. Heizölpreise steigen stark: Staatlicher Rabatt bleibt umstritten

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.