ANZEIGE

Magna Mining genehmigt 70-Millionen-Wiederaufbau der Levack-Mine

Der kanadische Bergbaukonzern strebt kommerzielle Produktion bis Mitte 2028 an und baut ein Multi-Minen-Geschäft rund um Sudbury auf.
• 5 Min
Magna Mining genehmigt 70-Millionen-Wiederaufbau der Levack-Mine

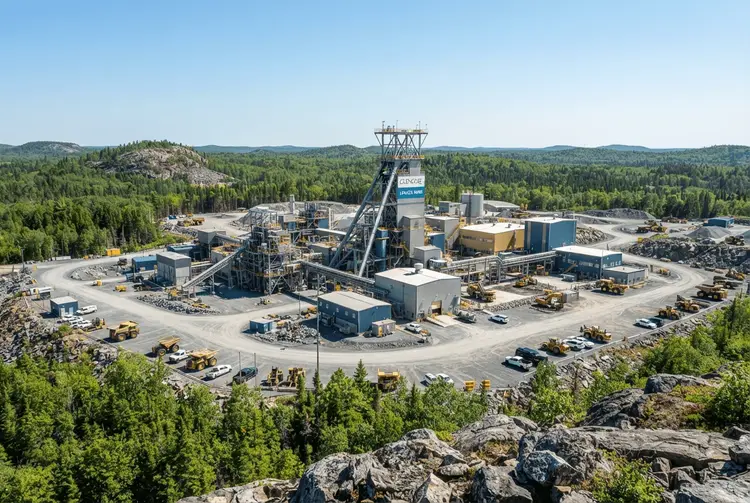
Magna Mining (TSX: NICU; US-OTC: MGMNF) hat den Wiederaufbau der Nickel-Kupfer-Mine Levack in der Nähe von Sudbury, Ontario, mit einem Budget von 70 Millionen kanadischen Dollar (US$49 Millionen) genehmigt. Das Unternehmen peilt eine kommerzielle Produktion bis Mitte 2028 an. Levack liegt rund 400 Kilometer nördlich von Toronto und war zuletzt 2018 in Betrieb.

Die gleichzeitig veröffentlichte vorläufige wirtschaftliche Bewertung (PEA) bewertet die Mine bei einem Diskontierungssatz von 7% auf einen Wert nach Steuern von 227 Millionen Dollar. Analyst Bryce Adams vom Finanzhaus Desjardins hatte bei vergleichbaren Metallpreisen einen Wert von 497 Millionen Dollar geschätzt – mehr als doppelt so viel. Adams erklärte die Differenz damit, dass die PEA die Entdeckung R2, eine Kupfer- und Edelmetallzone, noch nicht einbezieht, da diese noch nicht in eine Ressourcenabschätzung eingeflossen ist. „Der Plan für die Contact Zone ist stärker als unser Modell, doch die PEA schließt R2 aus, das wir als starke zukünftige Option betrachten", schrieb Adams in einer Mitteilung.

Die Aktie reagierte am Donnerstagnachmittag mit einem Plus von 0,4% auf 2,42 kanadische Dollar. In den vergangenen zwölf Monaten schwankte der Kurs zwischen 1,88 und 3,94 Dollar. Die Marktkapitalisierung beläuft sich auf rund 758 Millionen Dollar.

Die Details

Der Produktionsplan sieht vor, über eine Minenlebensdauer von 7,3 Jahren durchschnittlich jährlich 12,9 Millionen zahlbare Pfund Kupfer, 10,9 Millionen Pfund Nickel sowie 21.400 Unzen Platin, Palladium und Gold gemeinsam zu fördern. Insgesamt sollen 5,75 Millionen Short-Tons bei rund 2.140 Tonnen pro Tag abgebaut werden. Die Betriebskosten liegen durchschnittlich bei 157,80 Dollar pro verarbeiteter Tonne, hinzu kommen 168 Millionen Dollar an Erhaltungsinvestitionen während der kommerziellen Produktionsphase.

Der Basisfall der PEA rechnet mit einem Kupferpreis von US$5,10 pro Pfund, einem Nickelpreis von US$8 pro Pfund und einem Goldpreis von US$3.600 pro Unze. Legt man die durchschnittlichen Metallpreise vom September zugrunde, steigt der nachsteuerliche Barwert (NPV) auf 313,6 Millionen Dollar. Die nachsteuerliche interne Rendite (IRR) wird mit 92% angegeben.

Die anfänglichen Kapitalkosten von 70,1 Millionen Dollar übersteigen Adams' Prognose von 44 Millionen Dollar deutlich. Die Schätzung deckt Ausgaben von Januar bis Juni 2028 ab und enthält laut Studie 12,6 Millionen Dollar an Rücklagen. Magna erwartet vor der kommerziellen Produktion einen operativen Cashflow von 55,9 Millionen Dollar sowie 5,6 Millionen Dollar an erstattbaren Steuerkrediten, wodurch sich die Netto-Cash-Abflüsse bis zum Ende der Hochfahrphase auf 8,6 Millionen Dollar reduzieren sollen. Diese Gegenposten mindern die anfänglichen Kapitalkosten jedoch nicht direkt, und die Steuerkredite unterliegen noch Zulässigkeitsanforderungen.

Zur Finanzierung verfügte Magna im Juni über 40 Millionen Dollar an Barmitteln und Äquivalenten. Hinzu kommen 140 Millionen Dollar, die der Investor Alpayana im vergangenen Monat für einen Anteil von 20% investierte. Adams zufolge kann Magna die anfänglichen Kapitalkosten für Levack aus der eigenen Bilanz decken.

Die aktualisierte angezeigte Ressource von Levack umfasst 7,8 Millionen Tonnen mit einem Gehalt von 1,12% Kupfer und 1,48% Nickel – das entspricht rund 175 Millionen Pfund Kupfer und 231 Millionen Pfund Nickel. Weitere 5,83 Millionen Tonnen mit geschätzten Gehalten von 1,27% Kupfer und 1,41% Nickel enthalten rund 148 Millionen Pfund Kupfer und 164 Millionen Pfund Nickel. Die PEA nutzt jedoch nur einen Teil dieser Ressource, darunter 2,1 Millionen Tonnen, die als geschätzt eingestuft sind.

Hintergrund: Was bisher geschah

Bereits am 22. Juni 2026 berichtete aktien.news, dass Magna Mining spektakuläre Bohrergebnisse aus der Levack Mine veröffentlicht hatte: Das Unternehmen durchteufte 29,7% Kupferäquivalent über 3,4 Meter in der R2 Footwall Zone, mit Gehalten von 9,4% Kupfer, 2,3% Nickel sowie 19,8 Gramm pro Tonne Gold und 8,8 Gramm pro Tonne Platin und Palladium.

Am 18. September 2026 meldete aktien.news weitere hochgradige Bohrergebnisse von Levack: Magna erweiterte die R2 Footwall Zone in Richtung des No. 3 Orebody und stieß auf oberflächennahe Mineralisierung mit hohen Nickel-, Kupfer- und Edelmetallgehalten. Bohrung MLV-26-64 lieferte dabei auf 4,6 Metern einen Gehalt von 4,0% Nickel und 1,7% Kupfer.

Am 13. August 2026 berichtete aktien.news über Magnas starkes zweites Quartal: Das Unternehmen produzierte 4,5 Millionen zahlbare Pfund Kupferäquivalent und verfügte über 40 Millionen Dollar Liquidität – eine solide Ausgangsbasis für die nun beschlossene Investition in Levack.

Was das für Anleger bedeutet

Magna Mining trifft eine ungewöhnliche Entscheidung: Der Wiederaufbau von Levack wurde ohne Machbarkeitsstudie und ohne mineralische Reserven genehmigt, die die wirtschaftliche Tragfähigkeit formal belegen würden. Das Unternehmen selbst weist darauf hin, dass dies das Risiko technischer und wirtschaftlicher Ausfälle erhöht. Anleger sollten diesen Umstand bei ihrer Einschätzung berücksichtigen.

Positiv zu werten ist, dass Adams trotz der Bewertungsunterschiede den Wiederaufbau als positiven Schritt einstuft und seine spekulative Kaufempfehlung mit einem Kursziel von 5 Dollar pro Aktie beibehält. Die Finanzierung scheint gesichert: Nach dem Einstieg von Alpayana verfügt Magna über ausreichend Kapital, um die anfänglichen Investitionskosten aus eigener Kraft zu stemmen. Dennoch bleibt das Ausführungsrisiko ein zentraler Faktor, den Investoren im Blick behalten sollten.

Die Entdeckung R2, die aktuell noch von drei unterirdischen Bohranlagen erkundet wird, ist in der PEA nicht berücksichtigt. Sollte R2 in eine formale Ressourcenabschätzung einfließen, könnte dies die Wirtschaftlichkeit des Projekts erheblich verbessern.

Ausblick

Magna erwartet, dass die untertägige Erschließung und die Oberflächenkonstruktionen in den kommenden Monaten beschleunigt werden. Die Arbeiten zum Wiederaufbau umfassen die Sanierung unterirdischer Arbeitsbereiche und Ausrüstung, die Restaurierung der Fördermaschine und der Ladebucht sowie den Aufbau von Zugangs- und Bohrplattformen. Das geförderte Material soll an Drittanbieter-Mühlen in Sudbury geliefert werden.

Höhergradige Kupfer- und Edelmetallzonen sollen die frühe Produktion versorgen und den prognostizierten Cashflow während der Hochfahrphase absichern. Weitere Bohrungen und die Umwandlung von Ressourcen könnten die Lebensdauer der Mine verlängern, so Adams. Für Crean Hill, eine weitere geplante Wiederinbetriebnahme im Sudbury-Becken, wird noch in diesem Monat eine Vorstudie (Prefeasibility Study) erwartet.

Kurz erklärt

  • PEA (Vorläufige wirtschaftliche Bewertung): Eine frühe Machbarkeitsstudie, die den wirtschaftlichen Wert eines Bergbauprojekts auf Basis von Ressourcen und Annahmen abschätzt.
  • NPV (Barwert / Net Present Value): Ein Verfahren zur Bewertung zukünftiger Cashflows, bei dem künftige Einnahmen und Ausgaben auf den heutigen Wert abgezinst werden.
  • IRR (Interne Rendite): Eine Kennzahl, die angibt, wie hoch die jährliche Rendite eines Investitionsprojekts ist, wenn alle Cashflows berücksichtigt werden.
Magna MiningLevack MineNickel Kupfer Mine SudburyNicu AktieBergbau KanadaPea BewertungMinenwiederaufbau

Meistgelesene News

  1. Ukraine-Roboterangriff im Donbas deckt Schwachstelle in Putins Kriegsmaschinerie auf
  2. XRP-Preisprognose: Was Anleger in den nächsten drei Jahren erwarten
  3. SpaceX-Aktie: Könnte eine Investition von 5.000 Dollar Millionär machen?
  4. Galeria Karstadt Kaufhof: Beetz stellt Rettungsplan für Warenhauskette vor
  5. Heizölpreise steigen stark: Staatlicher Rabatt bleibt umstritten

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.