
Luxusaktien handeln wie Fast Fashion: LVMH und Prada mit hohem Abschlag
Die Aktien von LVMH und Prada werden deutlich günstiger bewertet als die von Zara und H&M – ein Zeichen wachsender Sorgen um die Luxusbranche.
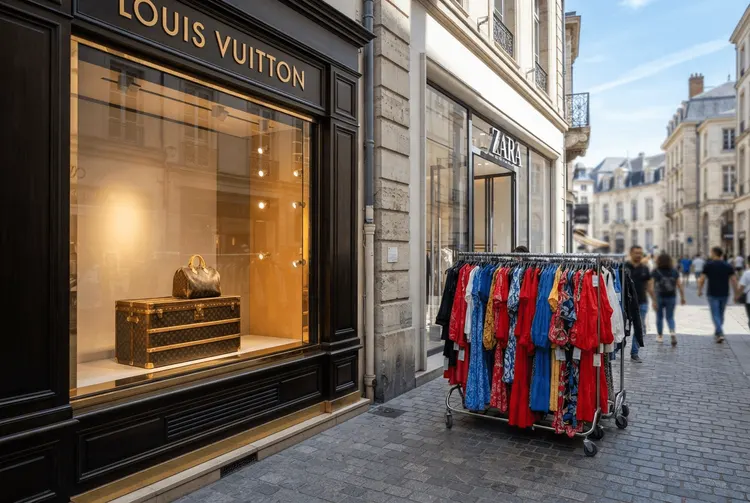
An den Aktienmärkten spielt sich derzeit ein Szenario ab, das an die Konsumwelt erinnert: Die Aktien des LVMH-Konzerns, dem Louis Vuitton gehört, sowie die von Prada werden mit einer ungewöhnlich hohen Abwertung gegenüber den beiden Fast-Fashion-Unternehmen Zara und H&M gehandelt. Wären die Produkte von Louis Vuitton und Prada plötzlich 30 Prozent günstiger als die von Zara oder H&M, würden Kunden die Regale der Luxusmarken nicht lange leer kaufen. An der Börse jedoch nutzen Anleger diese Bewertungslücke bislang nicht aus.
Dass die Diskrepanz bestehen bleibt, spiegelt eine wachsende Befürchtung wider: Immer mehr Marktteilnehmer zweifeln, dass die besten Tage mancher Luxusmarken noch bevorstehen. Stattdessen wächst die Sorge, dass sie bereits hinter ihnen liegen könnten. Diese Skepsis hat handfeste Gründe in den Fundamentaldaten der Branche.
Stagnation bei den globalen Luxusverkäufen
Die globalen Luxusverkäufe sind in den vergangenen drei Jahren kaum gestiegen. In der Branche wird debattiert, ob dies nur eine vorübergehende Erscheinung oder etwas Ernsthafteres ist. Für Anleger ist diese Frage zentral, denn sie entscheidet darüber, ob die aktuelle Bewertungsdifferenz eine Kaufgelegenheit oder ein dauerhaftes Warnsignal darstellt.
Zwei Wachstumstreiber schwinden
Zwei Trends, die Luxusaktien in den letzten 20 Jahren zu einer hervorragenden Investition gemacht haben, verlieren an Kraft. Zum einen der boomende chinesische Bedarf, zum anderen die wachsende Zahl von Konsumenten der Mittelschicht im Westen, die bei Luxusgütern kräftig zuschlagen. Beide Triebfedern galten lange als verlässliche Motoren des Sektors.
Ihr Wegfall bedeutet, dass die alte jährliche Wachstumsrate des Sektors bald nicht wiederkehren wird. Damit gerät das Narrativ ins Wanken, das viele Investoren über Jahre hinweg von den hohen Bewertungen der Luxuskonzerne überzeugt hat. Der Markt preist diese neue Realität offenbar bereits ein – sichtbar an dem ungewöhnlichen Abschlag gegenüber den Fast-Fashion-Wettbewerbern.
Besonders heikel ist die Entwicklung in China. Chinesische Verbraucher waren in den letzten 30 Jahren für mehr als die Hälfte des Branchenwachstums verantwortlich. Nun scheinen sie in schlechterer Verfassung zu sein, als es die offiziellen BIP-Zahlen des Landes nahelegen. Für die Luxusbranche ist das ein schwerer Schlag, galt China doch über Jahrzehnte als wichtigster Wachstumsmotor überhaupt.
Für deutsche Privatanleger, die über LVMH, Prada oder breit aufgestellte Luxusfonds investiert sind, wirft die Entwicklung die Frage auf, wie sie die aktuelle Bewertungsdifferenz einordnen sollen. Die Antwort hängt maßgeblich davon ab, ob die Branche ihre Schwächephase überwindet oder ob der Sektor dauerhaft in ein langsameres Wachstumsregime eintritt. Klar ist: Die einstige Selbstverständlichkeit kräftiger Zuwächse gehört vorerst der Vergangenheit an.
Wer in Luxusaktien investiert ist oder einen Einstieg erwägt, sollte daher genau auf die weitere Entwicklung der Verkaufszahlen und der chinesischen Nachfrage achten. Der Vergleich mit Fast Fashion macht dabei deutlich, wie stark sich die Erwartungen an die Branche verschoben haben. Ob der Markt damit zu pessimistisch liegt, wird sich erst in den kommenden Quartalen zeigen.