ANZEIGE

Lundin senkt Kupferprognose erneut wegen extremer Wetterbedingungen in Chile

Der kanadische Bergbaukonzern korrigiert den Ausblick für die Mine Caserones zum zweiten Mal innerhalb von zwei Monaten nach unten.
•• 5 Min
Lundin senkt Kupferprognose erneut wegen extremer Wetterbedingungen in Chile

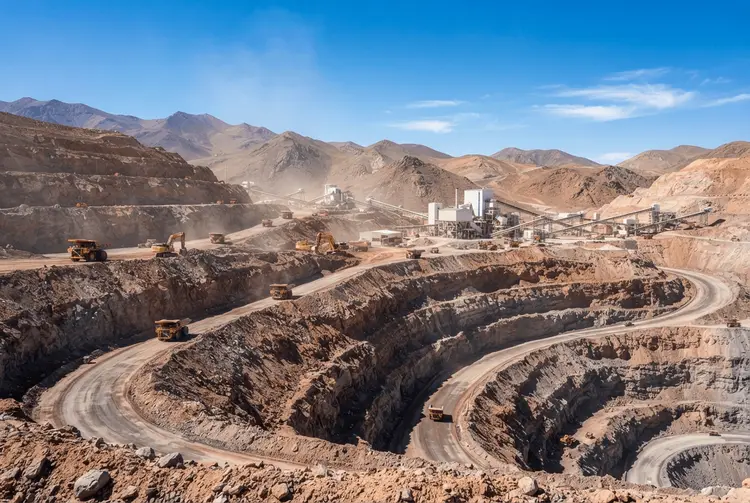
Lundin Mining (TSX: LUN) hat seine Kupferförderprognose für das Jahr 2026 zum zweiten Mal innerhalb von zwei Monaten gesenkt. Grund sind anhaltende Schäden durch schwere Winterstürme in Chile, die den Betrieb in der Mine Caserones weiterhin beeinträchtigen. Der kanadische Bergbaukonzern reagiert damit auf ein Umfeld, in dem extreme Wetterereignisse zunehmend die Produktionsplanung im wichtigsten Kupferland der Welt stören.

Konkret senkte Lundin die Jahresprognose für Caserones auf 105.000 bis 115.000 Tonnen Kupfer, nachdem zuvor 120.000 bis 130.000 Tonnen angepeilt worden waren. Daraus ergibt sich eine angepasste konzernweite Prognose von 285.000 bis 310.000 Tonnen. Die jüngste Revision folgt einer bereits im August vorgenommenen Kürzung, bei der das ursprüngliche Ziel von 130.000 bis 140.000 Tonnen reduziert worden war.

Das Unternehmen betont, dass es sich nicht um dauerhaft verlorene Mengen handelt. „Wichtig ist, dass es sich hierbei um verschobene Tonnen und nicht um verlorene Produktion handelt, und wir erwarten eine Erholung der operativen Leistung bis 2027“, heißt es im Ergebnisbericht des dritten Quartals.

Stürme unterbrachen den Betrieb in Caserones rund 30 Tage lang

Schwere Winterstürme hatten den Betrieb in Caserones im dritten Quartal für etwa 30 Tage unterbrochen. Das anschließende Schmelzwasser schränkte die Transportraten und die Erzlieferungen zur Aufbereitungsanlage auch ins vierte Quartal hinein weiter ein. Diese anhaltenden Effekte erklären, warum Lundin den Ausblick erneut anpassen musste.

In den drei Monaten bis zum 30. September förderte Lundin 62.610 Tonnen Kupfer. Das entsprach der Schätzung von BMO Capital Markets von 62.600 Tonnen, blieb aber hinter dem Analystenkonsens von 68.000 Tonnen zurück, wie BMO-Analyst Matthew Murphy in einer Notiz am Donnerstag mitteilte. Die Goldförderung erreichte 36.763 Unzen und übertraf damit die BMO-Prognose von 34.900 Unzen; der Konsens lag bei 37.300 Unzen.

Trotz der schwächeren Förderung behielt Lundin die Cash-Kosten-Prognose für Caserones bei 2,15 bis 2,35 US-Dollar pro Pfund bei, nachdem sie im August bereits erhöht worden war. Die Prognose für die Erhaltungsinvestitionen (Sustaining CapEx) senkte das Unternehmen um 20 Millionen Dollar auf 215 Millionen Dollar. Die konsolidierte Cash-Kosten-Prognose bleibt bei 1,95 bis 2,15 US-Dollar pro Pfund.

Andere Standorte zeigten stärkere Ergebnisse. Die Kupferförderung im Candelaria-Komplex in Chile stieg gegenüber dem zweiten Quartal um 13 Prozent. Die Mine Chapada in Brasilien verzeichnete ihre höchste quartalsweise Kupfer- und Goldförderung des Jahres.

Rekordpreise stützen die Bilanz trotz Förderausfällen

Rekordrealisierungspreise für Kupfer halfen Lundin Mining, quartalsweise Einnahmen von mehr als 1,1 Milliarden Dollar zu generieren. Das markiert die vierte aufeinanderfolgende Quartalsspanne über 1 Milliarde Dollar. Der Free Cash Flow aus dem operativen Geschäft belief sich auf 418 Millionen Dollar, sodass das Unternehmen zum Quartalsende über eine Netto-Kasholding-Position von 237 Millionen Dollar verfügte.

Präsident und CEO Jack Lundin verwies auf die starke Finanzlage: „Gestützt durch die jahresdurchschnittlich rekordhohen realisierten Kupferpreise haben unser bereinigtes Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisation (EBITDA) von 1,9 Milliarden Dollar und der Free Cash Flow aus dem operativen Geschäft von 1,2 Milliarden Dollar bereits unsere Gesamtziele für das volle Jahr 2025 übertroffen, was das Unternehmen für ein weiteres, voraussichtlich rekordverdächtiges Geschäftsjahr positioniert.“

Hintergrund: Chiles Kupferbranche leidet seit Monaten unter Extremwetter

Die aktuellen Rückschläge bei Lundin sind Teil eines breiteren Musters. Bereits am 28.07.2026 berichtete aktien.news, dass tödliche Stürme den Kupferbergbau in Chile massiv beeinträchtigt hatten. Die Unwetter lösten Sturzfluten und heftige Schneefälle im Norden des Landes aus, wo viele der weltweit größten Kupferminen betrieben werden. Nach Angaben von Regierungsvertretern forderten die Stürme mindestens 13 Todesopfer und betrafen Tausende von Menschen in mehreren Regionen. Chile ist der weltweit führende Kupferproduzent, weshalb sich Störungen dort unmittelbar auf das globale Angebot auswirken.

Auch Wettbewerber mussten reagieren. Am 15.08.2026 berichtete aktien.news, dass Antofagasta (LSE: ANTO) seine Kupferproduktionsprognose für das Gesamtjahr 2026 auf 625.000 bis 655.000 Tonnen gesenkt hatte. Auslöser war extremes Wetter, das zur vorübergehenden Schließung der Vorzeige-Mine Los Pelambres in Chile geführt hatte. Am 20.10.2026 meldete aktien.news, dass Anglo American trotz eines Schnee-Einbruchs in Chile an seiner Prognose festhielt, nachdem die Kupferproduktion im dritten Quartal um 5 Prozent auf 174.900 metrische Tonnen gesunken war. Extreme Wetterbedingungen treffen damit nicht nur einzelne Unternehmen, sondern die gesamte Branche in der Region.

Die verschobenen Mengen entscheiden über die Erholung bei Lundin

Für Anleger ist die entscheidende Frage, ob Lundin die verschobenen Mengen tatsächlich nachholen kann. Das Unternehmen selbst erwartet eine Erholung der operativen Leistung bis 2027. Die wiederholten Senkungen unterstreichen jedoch die operativen Herausforderungen an einem der wichtigsten chilenischen Assets. Gleichzeitig stärken rekordhohe Kupferpreise die Bilanz und ermöglichen die Finanzierung eines wachsenden Portfolios von Wachstumsprojekten.

Bemerkenswert ist die Kombination aus operativen Rückschlägen und finanzieller Stärke. Während die Förderung hinter den Erwartungen zurückblieb, blieb die Cash-Kosten-Prognose für Caserones unverändert und die Erhaltungsinvestitionen wurden sogar gesenkt. Die Netto-Kasholding-Position von 237 Millionen Dollar zeigt, dass Lundin die Ausfälle finanziell verkraftet. Die Erholung von Caserones wird entscheidend sein, um im kommenden Jahr wieder Produktionsdynamik zu erzeugen.

Vicuña und Chapada sollen langfristiges Wachstum sichern

In Caserones verfolgt das Unternehmen Optimierungsinitiativen im Bereich des Laugungsverfahrens (Leaching). Diese zielen darauf ab, die Kupferkathodenproduktion auf die bestehende jährliche Kapazität der Anlage von 35.000 Tonnen zu steigern. Eine zweite Phase würde die Kapazität durch Upgrades der Gleichrichter auf 40.000 Tonnen erweitern.

Auch die Exploration litt unter Rückschlägen. Die Bohrungen am Zielgebiet Angélica sollen voraussichtlich bis Ende des vierten Quartals wiederaufgenommen werden. Die Arbeiten an Cordillera sind nach Fertigstellung einer 16 Kilometer langen Zufahrtsstraße für das erste Halbjahr 2027 geplant. Bei Chapada liegt der Bau einer zusätzlichen Kugelmühle bei etwa 15 Prozent Fertigstellung, die Inbetriebnahme ist für Ende 2027 vorgesehen.

Lundin treibt zudem das Vicuña-Projekt für Kupfer und Gold an der Grenze zwischen Chile und Argentinien voran. Es handelt sich um ein Joint Venture im Verhältnis 50:50 mit BHP (ASX: BHP; NYSE: BHP), das die Lagerstätten Filo del Sol und Josemaría umfasst. Das Gemeinschaftsunternehmen hat eine langfristige Vereinbarung mit der Provinz San Juan in Argentinien geschlossen und die Genehmigung zum Bau einer Hochspannungsleitung erhalten, die das Projekt mit dem nationalen Stromnetz verbindet. Lundin strebt einen Genehmigungsbeschluss (Sanction Decision) bis Ende des Jahres an.

Der Entwicklungszeitplan unterstreicht die Fähigkeit von Lundin, die Cash-Generierung aufrechtzuerhalten, während die operativen Rückschläge in Caserones bewältigt werden. Fortschritte bei Vicuña und Chapada könnten die längerfristige Ambition des Unternehmens unterstützen, zu den zehn größten globalen Kupferproduzenten aufzusteigen. Wichtige Investitionsentscheidungen und die Projektdurchführung stehen allerdings noch bevor.

Drei Fachbegriffe erleichtern die Einordnung des Quartalsberichts

  • Cash-Kosten: Kennzahl, die die reinen Barausgaben für die Produktion einer Mengeneinheit eines Rohstoffs angibt.
  • Sustaining CapEx: Investitionen, die nötig sind, um den laufenden Betrieb und die bestehende Produktionskapazität eines Bergwerks zu erhalten.
  • EBITDA: Ergebnis vor Zinsen, Steuern, Abschreibungen und Amortisation, eine Kennzahl zur Beurteilung der operativen Ertragskraft.
Lundin MiningKupferprognoseCaseronesKupferpreiseChile WinterstürmeBergbau AktieVicuña ProjektBHP

Meistgelesene News

  1. Kellogg's ersetzt Reiskörner in Rice Krispies wegen Wetterbedingungen
  2. SpaceX-Aktie: Was 10.000 Dollar bis 2030 wert sein könnten
  3. Motley Fool: Nvidia, Micron und Broadcom sind die Top-KI-Aktien im November
  4. Okta steigt nachbörslich nach Aufnahme in den S&P 500
  5. Mercedes-CFO Harald Wilhelm: Nachfolge beim Autobauer bleibt offen

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.