ANZEIGE

Lahontan Gold: Santa Fe PEA zeigt NPV5 von 820 Millionen US-Dollar

Aktualisierte Vorstudie zur Santa Fe Mine in Nevada weist elf Jahre Minenlebensdauer und deutlich höhere Projektwirtschaftlichkeit aus.
• 6 Min
Lahontan Gold: Santa Fe PEA zeigt NPV5 von 820 Millionen US-Dollar

Lahontan Gold Corp. (TSXV: LG, OTC: LGCXF, OTCQB: LGCXF) hat die Ergebnisse einer positiven vorläufigen wirtschaftlichen Bewertung („PEA“) für sein Flaggschiffprojekt vorgelegt: die Gold-Silber-Mine Santa Fe im ertragreichen Walker Lane in Nevada. Die Studie wurde von Kappes, Cassiday & Associates („KCA“) aus Reno, Nevada, erstellt; Beiträge zur Bergbauplanung, zur Schätzung der Mineralressourcen und zur Produktionsplanung kamen von RESPEC Company LLC („RESPEC“), ebenfalls mit Sitz in Reno. Die Arbeiten erfolgten nach dem kanadischen Standard National Instrument 43-101 („NI 43-101“).

Im Basisfall der PEA ergibt sich ein Nettobarwert nach Steuern bei einem Diskontsatz von 5 Prozent („NPV5“) von 820,0 Millionen US-Dollar sowie eine interne Rendite („IRR“) von 40,1 Prozent. Grundlage sind die Basisfall-Metallpreise der Studie von 3.600 US-Dollar je Unze Gold und 49 US-Dollar je Unze Silber. Der geschätzte Nettocashflow über die gesamte Lebensdauer des Projekts („LOM“) liegt bei 1,68 Milliarden US-Dollar vor Steuern und 1,32 Milliarden US-Dollar nach Steuern – über eine aktive Minenlebensdauer von elf Jahren, gefolgt von einem Jahr Restlaugung.

Die projizierten LOM-Umsatzerlöse beziffert die PEA auf 3,68 Milliarden US-Dollar, ebenfalls über elf Jahre aktiven Betrieb plus ein Jahr Restlaugung und auf Basis der Basisfall-Metallpreise. Die durchschnittliche Jahresproduktion wird mit rund 91.900 Goldäquivalent-Unzen („Au Eq“) angegeben, bestehend aus etwa 88.300 Unzen Gold und 254.000 Unzen Silber. In den Jahren 4 bis 11 der Minenlebensdauer soll die durchschnittliche Jahresproduktion auf rund 112.500 Au Eq-Unzen steigen.

Die Details

Bei den Kosten nennt die PEA geschätzte Gold-Cash-Kosten von 1.909 US-Dollar je Unze und All-In-Sustaining-Costs („AISC“) von 2.250 US-Dollar je Unze. Die initialen Kapitalanforderungen vor Produktionsbeginn veranschlagt die Studie auf 172,0 Millionen US-Dollar, einschließlich eines Rücklagenbetrags von 22,2 Millionen US-Dollar. Die projizierte Amortisationsdauer liegt bei 3,7 Jahren, basierend auf den Basisfall-Metallpreisen.

Die PEA enthält auch ein Spot-Preisszenario mit 4.166 US-Dollar je Unze Gold und 59 US-Dollar je Unze Silber. In diesem Szenario steigt der NPV5 nach Steuern auf 1,13 Milliarden US-Dollar und die IRR auf 50,4 Prozent. Neben dem Basisfall und dem Spot-Szenario zeigt Tabelle 1 der Studie zusätzlich ein Niedrig- und ein Hochszenario für die Metallpreise.

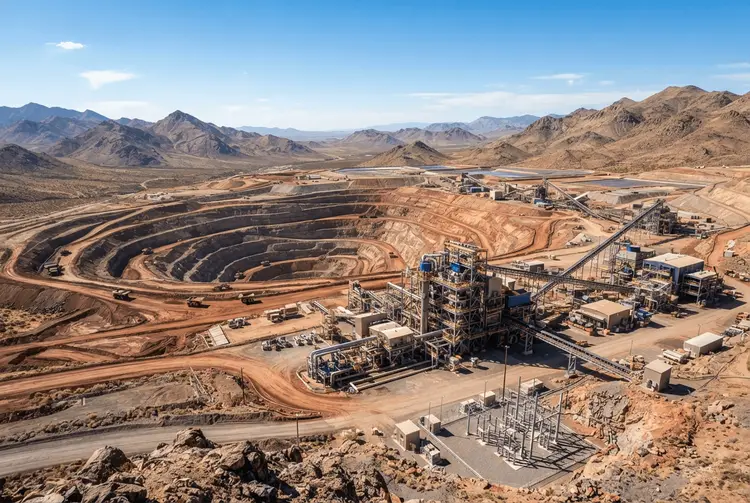
Der Minenproduktionsplan umfasst den Abbau von Laugmaterial und Abraum aus den Lagerstätten Santa Fe, Calvada, Slab und York. Das Laugmaterial soll zu einer zentralen Laugfläche geleitet werden, das Abraummaterial zu geplanten Abraumablagerungen (WRSF) oder teilweise als Stützsand in die Calvada-Grube. Das mineralisierte Material wird im Standard-Tagebau gewonnen, mit einer vom Auftragnehmer betriebenen Flotte aus 92-Tonnen-Kippfahrzeugen und 11,5-Kubikmeter-Ladegeräten.

Die Aufbereitung erfolgt nach herkömmlichen Heap-Leaching-Verfahren. Die nominelle Aufbereitungsrate beträgt 4,6 Millionen Tonnen pro Jahr beziehungsweise 12.500 Tonnen pro Tag in den ersten drei Betriebsjahren und steigt anschließend auf 6,2 Millionen Tonnen pro Jahr beziehungsweise 17.000 Tonnen pro Tag. Nach einer dreistufigen Zerkleinerung auf 12,7 Millimeter folgt das Förderband-Stacking auf eine Mehrschicht-Heap-Leach-Fläche. Eine verdünnte Natriumcyanidlösung wird auf den Haufen aufgebracht, die gold- und silberhaltige Lösung anschließend in einer Kohlenstoffadsorptions-Desorptions-Rückgewinnungsanlage (ADR) weiterverarbeitet. Gold und Silber fallen als Doreebarren aus dem vor Ort stattfindenden Schmelzprozess an. Sulfidhaltiges Material aus der Santa Fe-Grube wird vor Rekultivierung, Stapelung und Cyanidlaugung auf einer Leach-Fläche vom Typ „on-off“ voroxidiert.

Die Schätzung der Mineralressourcen („MRE“) wurde gemäß den CIM Definition Standards und NI 43-101 erstellt, mit Stichtag 1. Oktober 2026. Die im Basisfall gemeldeten Mineralressourcen haben einen Stichtag vom 13. August 2026 und basieren auf einem Goldpreis von 3.200 US-Dollar je Unze und einem Silberpreis von 40,00 US-Dollar je Unze. Die Grenzkonzentration liegt bei 0,10 g/t Au Eq für Oxid- und Übergangsressourcen, die gemeinsam berichtet werden, und bei 0,30 g/t Au Eq für Sulfidressourcen. Oxid- und Übergangsmaterial stellen jeweils etwa 11 Prozent und 25 Prozent der Tonnen in der Santa Fe-Lagerstätten-MRE; im Wesentlichen alle MRE-Tonnen in den Lagerstätten Slab, Calvada Central, Calvada East und York sind Oxidmaterial.

Hintergrund: Was bisher geschah

Bereits am 21.09.2026 berichtete aktien.news, dass Lahontan Gold die Mobilisierung eines kettengetriebenen Reverse-Circulation-Bohrgeräts für sein West-Santa-Fe-Projekt im Walker-Lane-Distrikt in Nevada bekannt gegeben hatte. Das Bohrgerät vom Typ Foremost MPD-1500 sollte rund 3.500 Meter Bohrungen in 20 Bohrlöchern niederbringen, mit Fokus auf die Definition von Gold- und Silberressourcen. Zuvor hatte die erste Bohrkampagne im Dezember 2025 vielversprechende Ergebnisse geliefert.

Ebenfalls im September 2026 meldete aktien.news am 17.09.2026, dass Lahontan Gold den Mitbewerber Emergent Metals Corporation übernimmt. Die Transaktion erfolgt über einen gerichtlich genehmigten Plan of Arrangement und verschafft Lahontan die vollständige Kontrolle über ein bedeutendes regionales Gold- und Silberpaket im Walker Lane District. Die Emergent-Aktionäre erhalten für jeweils 3,21 Emergent-Aktien eine Stammaktie von Lahontan, was einer impliziten Gegenleistung von 0,115 US-Dollar pro Emergent-Aktie entspricht. Gemessen am volumen- und zeitgewichteten Durchschnittskurs der letzten 30 Tage ergibt sich daraus eine Prämie von 47,8 Prozent. Ziel war die vollständige Kontrolle über das West-Santa-Fe-Projekt und der Erwerb des strategisch wichtigen New-York-Canyon-Projekts in Nevada; die verbindliche Einigungsvereinbarung war am 15. September 2026 bekannt gegeben worden.

Was das für Anleger bedeutet

Die aktualisierte PEA ist für Lahontan Gold ein zentraler Meilenstein. Kimberly Ann, Gründerin, Vorsitzende des Verwaltungsrats, CEO und Präsidentin des Unternehmens, erklärte: „Die Ergebnisse der aktualisierten PEA für die Santa Fe Mine belegen das erhebliche wirtschaftliche Potenzial dieses Projekts. Der post-tax-NPV5 von US$820 million im Basisfall stellt eine Steigerung um mehr als das Vierzehnfache im Vergleich zur PEA von 2024 (US$56.5 million) dar, bei einer projizierten IRR von 40.1% über eine aktive Minenlebensdauer von 11 Jahren und einer durchschnittlichen Jahresproduktion von nahezu 92,000 Goldäquivalent-Unzen.“

Ann ergänzte: „Die Produktion wird voraussichtlich in vier Jahren der Minenplanung 120,000 Goldäquivalent-Unzen überschreiten. Der geschätzte LOM-Nettocashflow von US$1.68 billion vor Steuern unterstreicht das Potenzial der Santa Fe Mine, erhebliche Cashflows zu generieren, was die Entwicklung des Projekts unterstützt und möglicherweise Kapital für die Verfolgung zusätzlicher Wachstumschancen bereitstellt.“

Für deutsche Privatanleger ist wichtig, die Einordnung der Studie zu beachten: Die PEA hat vorbereitenden Charakter, beinhaltet auch abgeleitete Mineralressourcen, die geologisch als zu spekulativ angesehen werden, um sie wirtschaftlich zu bewerten und als Mineralreserven zu klassifizieren. Es besteht keine Gewissheit, dass die Ergebnisse der PEA realisiert werden. Mineralressourcen, die keine Mineralreserven sind, haben keine nachgewiesene wirtschaftliche Lebensfähigkeit. Das Unternehmen hat am Santa Fe Mine Project keine Mineralreserven definiert. Hinzu kommt: Die Aktie wird unter anderem an der TSX Venture Exchange (TSXV: LG) und im US-Freiverkehr (OTC: LGCXF, OTCQB: LGCXF) gehandelt.

Ausblick

Der für die PEA entwickelte Minenplan und Produktionszeitplan dienen als Grundlage für den endgültigen Minenplan für den Betrieb („MPOO“), der beim U.S. Bureau of Land Management („BLM“) eingereicht wird. Umwelt-Baseline-Studien wurden nach Angaben des Unternehmens abgeschlossen. Lahontan erwartet, die für den Minenbau erforderlichen Bundes- und Landesgenehmigungen im Jahr 2027 zu erhalten.

Ann sieht darüber hinaus weiteres Potenzial: „Es bestehen weiterhin erhebliche Möglichkeiten, das Potenzial der Santa Fe Mine durch Exploration in angrenzenden bekannten Ressourcenbereichen und in größeren Tiefen sowie durch weitere Bewertung der historischen Heap-Leach-Pads zu erweitern. Die Santa Fe Mine ist der Grundstein der Strategie von Lahontan, ein auf Gold und Silber spezialisierter Produzent zu werden, der sich auf Nevada konzentriert, eine der weltweit führenden Bergbauregionen.“

Kurz erklärt

  • PEA (Vorstudie zur Wirtschaftlichkeit): Eine frühe technische Studie, die die wirtschaftliche Machbarkeit eines Bergbauprojekts abschätzt, ohne bereits Reserven auszuweisen.
  • NPV5: Der Nettobarwert eines Projekts, bei dem künftige Zahlungsströme mit einem Diskontsatz von 5 Prozent auf den heutigen Wert abgezinst werden.
  • IRR (interne Rendite): Die Verzinsung, bei der der Nettobarwert eines Projekts genau null beträgt, und damit ein Maß für die Projektrentabilität.
  • AISC (All-In-Sustaining-Costs): Die Gesamtkosten je produzierter Unze, die neben den direkten Betriebskosten auch Instandhaltungsinvestitionen und weitere laufende Aufwendungen einschließen.
  • Heap-Leaching: Ein Verfahren, bei dem eine verdünnte Cyanidlösung über aufgeschüttetes Erz geleitet wird, um Gold und Silber herauszulösen.
Lahontan GoldSanta Fe MinePEANPV5Nevada GoldWalker LaneGold-Silber-ProjektMineralressourcen

Meistgelesene News

  1. Börsenkorrektur kommt unweigerlich: So bereiten sich Anleger richtig vor
  2. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  3. Pieper sieht veränderte Marktstruktur als Treiber heftiger Kursausschläge
  4. Iran-Krieg: Hubschrauberabsturz tötet zwei Soldaten, Tankerangriffe bedrohen Hormuz
  5. Iran bietet Öffnung der Straße von Hormus an: Spannungen eskalieren

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.