
Kanada: Notenbank sieht Bezahlbarkeit von Wohnraum noch weit entfernt
Carolyn Rogers von der Bank of Canada fordert mehr Angebot und warnt vor einer Wohnungsfalle – die Geldpolitik sei zu unpräzise.
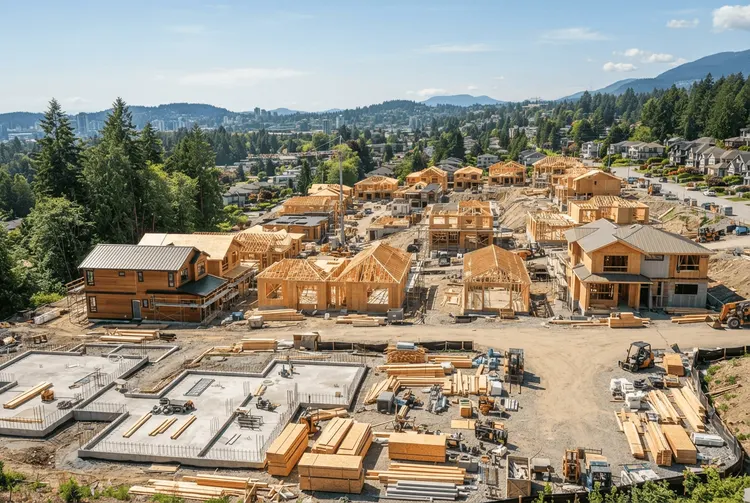
Kanada kommt bei der Bewältigung der Wohnbezahlbarkeit voran, ist von einer Lösung aber noch weit entfernt. Das machte Carolyn Rogers, stellvertretende Gouverneurin der Bank of Canada, am Donnerstag in einer Rede vor einem Wirtschaftspublikum in Victoria in der Provinz British Columbia deutlich. Die Notenbank sei bei vielen Punkten auf dem richtigen Weg, sagte sie – doch der Weg sei lang, und er werde Zeit brauchen.
Die Wiederherstellung der Bezahlbarkeit erfordere mehr Angebot, eine bessere Planung und Infrastruktur sowie Vorschriften, die die Widerstandsfähigkeit des Marktes schützen. Zugleich brauche es Anreize, die die Nachfrage in einem ohnehin angebotsknappen Markt nicht weiter erhöhen. Rogers' Botschaft richtete sich damit nicht nur an die Geldpolitik, sondern auch an alle Akteure, die über Bauvorschriften, Infrastruktur und Förderprogramme entscheiden.
Für Rogers steht dabei ein Zielkonflikt im Zentrum: Steigende Hauspreise treiben auch die Mieten in die Höhe und schränken die Kaufkraft der Menschen ein. Fallen die Preise dagegen, schrumpft das gesamte Haushaltsvermögen. „Es fühlt sich etwas wie eine Falle an“, sagte sie.
Die Details
Die stellvertretende Gouverneurin machte deutlich, dass das Ziel der Bezahlbarkeit aus einer Mischung von Maßnahmen bestehen müsse. Dazu zählen aus ihrer Sicht Instrumente, die das Angebot erhöhen, die Widerstandsfähigkeit des Marktes schützen und die Abhängigkeit der Wirtschaft von steigenden Hauspreisen verringern können. Ein einzelner Hebel reiche nicht aus.
Der Geldpolitik zog Rogers dabei klare Grenzen. Zwar könne sie die Nachfrage in der gesamten Wirtschaft beeinflussen – einschließlich der Nachfrage nach Wohnraum. Sie sei jedoch zu unpräzise, um Bezahlbarkeitsprobleme gezielt anzugehen. Einfache Lösungen im geldpolitischen Rahmen, die dabei helfen könnten, gebe es nicht.
Deshalb müsse die Bank of Canada diese Zielkonflikte besser erklären. Den Kanadiern solle klar dargelegt werden, was die Geldpolitik leisten kann und was nicht. Rogers formulierte zugleich eine vorsichtige Zwischenbilanz: „Wir sind bei vielen dieser Punkte auf dem richtigen Weg, aber wir haben noch einen langen Weg vor uns, und es wird Zeit dauern.“
Hintergrund: Was bisher geschah
Die aktuelle Einordnung der Notenbank steht in einer Reihe früherer Warnungen. Bereits am 27.03.2026 berichtete aktien.news, dass die Bank of Canada verhindern will, dass höhere Energiepreise infolge des Krieges im Iran eine langanhaltende Inflationsphase auslösen. Carolyn Rogers erklärte damals in Ottawa, die Notenbank rechne in den kommenden Monaten mit einem spürbaren Anstieg der Gesamtinflation und sehe in den gestiegenen Rohstoffkosten eine ernste Herausforderung für die Preisstabilität.
Am 26.05.2026 berichtete aktien.news über eine andere Baustelle: Nicolas Vincent, externer stellvertretender Gouverneur der kanadischen Zentralbank, warnte in Montreal vor einem tiefgreifenden Strukturwandel am Arbeitsmarkt. Er nannte drei Trends – eine geringe Fluktuation am Arbeitsmarkt, eine steigende Langzeitarbeitslosigkeit und zunehmende Schwierigkeiten junger Menschen bei der Jobsuche – und betonte, diese Entwicklungen seien struktureller Natur und erschwerten geldpolitische Entscheidungen erheblich.
Am 02.06.2026 meldete aktien.news, dass die Bank of Canada davor warnte, den jüngsten BIP-Daten zu viel Gewicht beizumessen. Kanadas Wirtschaft hatte zwei aufeinanderfolgende Quartale mit Rückgängen auf annualisierter Basis verzeichnet, was technisch als Rezession gilt. Carolyn Rogers räumte vor einem Parlamentsausschuss in Ottawa ein, dass die vorliegenden Daten formal eine gängige Definition einer Rezession erfüllen, verwies aber auf die Vorabschätzung für den Monat April, die darauf hindeute, dass sich die Wirtschaft höchstwahrscheinlich bereits wieder erhole.
Und am 15.09.2026 berichtete aktien.news über die kanadischen Hausverkäufe: Laut der Canadian Real Estate Association (CREA) fielen sie im August im Monatsvergleich um 0,7 Prozent und im Vorjahresvergleich saisonal nicht bereinigt um 6,9 Prozent. Der Home Price Index blieb im Monatsvergleich unverändert und lag im Jahresvergleich drei Prozent unter dem Niveau des Vorjahres. Die Zahlen spiegelten die zunehmende Zurückhaltung potenzieller Käufer angesichts der unsicheren wirtschaftlichen Lage wider.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die Rede vor allem ein Signal zur Einordnung des kanadischen Immobilienmarktes. Rogers beschreibt einen Markt, in dem die Notenbank an Grenzen stößt: Geldpolitik wirkt auf die Gesamtnachfrage, trifft aber nicht punktgenau das Bezahlbarkeitsproblem. Wer sich mit kanadischen Immobilien, Bauwerten oder Banktiteln beschäftigt, sollte daher die Angebotsseite im Blick behalten – also Bauvorschriften, Infrastruktur und Planungsverfahren, die Rogers als Voraussetzung für mehr Bezahlbarkeit nennt.
Zugleich macht die Rede deutlich, dass die Notenbank ihre eigene Rolle künftig offensiver kommunizieren will. Das kann die Erwartungsbildung an den Märkten verändern: Wenn die Bank of Canada klarstellt, was sie nicht leisten kann, dürften Hoffnungen auf schnelle geldpolitische Lösungen für den Wohnungsmarkt gedämpft werden. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Ausblick
Konkrete Zeitpläne nannte Rogers nicht. Sie betonte lediglich, dass die Wiederherstellung der Bezahlbarkeit Zeit brauchen werde und dass die Notenbank die Zielkonflikte künftig besser erklären müsse. Damit bleibt die weitere Kommunikation der Bank of Canada ein zentraler Punkt für den Markt, ebenso wie die Entwicklung des Wohnungsangebots, das Rogers als entscheidenden Hebel benennt.
Kurz erklärt
- Geldpolitik: Steuerung von Zinsen und Geldmenge durch eine Zentralbank, um Preisstabilität und Wirtschaftsentwicklung zu beeinflussen.
- Bezahlbarkeit: Verhältnis zwischen den Wohnkosten und dem verfügbaren Einkommen der Haushalte.
- Haushaltsvermögen: Gesamtwert des Vermögens privater Haushalte, etwa Immobilien und Ersparnisse.
- Widerstandsfähigkeit: Fähigkeit eines Marktes, Schocks zu verkraften, ohne dauerhaften Schaden zu nehmen.