
Jefferies: Arhaus-Aktie vor Comeback – Hochstufung auf Kaufen
Jefferies stuft Arhaus hoch: Neues Kursziel von 10 Dollar und 28 Prozent Potenzial.
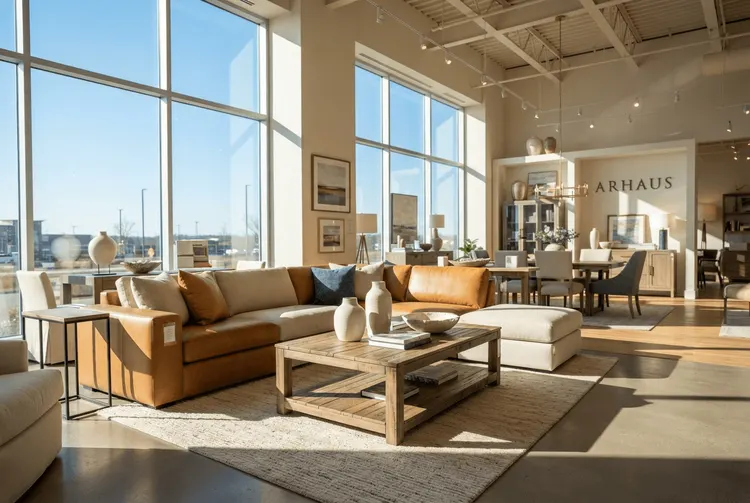
Die Investmentbank Jefferies hat die Aktie des US-Möbelherstellers Arhaus von "Halten" auf "Kaufen" hochgestuft und das Kursziel von 9,50 auf 10,00 US-Dollar angehoben. Damit traut das Institut dem Titel ein Aufwärtspotenzial von rund 28 Prozent gegenüber dem Schlusskurs vom vergangenen Freitag zu. Die Aktie reagierte prompt und legte nach der Hochstufung um mehr als sechs Prozent zu.
Analyst Jonathan Matuszewski begründet den optimistischeren Ausblick mit der neuen Strategie des Einzelhändlers, die Markenbekanntheit durch eine erweiterte Katalogverteilung und verstärktes digitales Marketing zu steigern. "Wir stufen ARHS auf Kaufen mit neuem Optimismus bezüglich der Strategie des Einzelhändlers, die Markenbekanntheit durch erweiterte Katalogverteilung und digitales Marketing zu steigern", schrieb Matuszewski am Montag in einer Notiz an seine Kunden.
Schwieriges Jahr für Arhaus
Die Arhaus-Aktie hat seit Jahresbeginn rund 31 Prozent an Wert verloren. Grund dafür sind makroökonomische und geopolitische Unsicherheiten, die Verbraucher dazu veranlassen, ihre Ausgaben zurückzufahren. Dies setzt die Margen des Möbelherstellers unter Druck. Doch nun mehren sich die Anzeichen, dass sich das Blatt wenden könnte.
Laut Jefferies ist der Website-Verkehr von Arhaus in den vergangenen vier Wochen im Jahresvergleich um mehr als das Doppelte gestiegen. Zudem scheinen die Verkäufe anzuziehen, da das Unternehmen die Verteilung seines halbjährlichen Katalogs ausweitet. "Unter der Annahme einer moderaten Konversionsrate bei neuen Haushalten, die Postwurfsendungen erhalten, sehen wir Potenzial für einen Comp-Lift von 75 bis 200 Basispunkten im Jahr 2027 durch diese Initiative", so Matuszewski.
B2B-Strategie als zusätzlicher Treiber
Arhaus befindet sich zudem in den frühen Phasen einer Business-to-Business-Strategie (B2B), die nach Einschätzung von Jefferies noch mehr Wertschöpfung für die Aktie bringen könnte. "Unsere Analyse der B2B-Chancen impliziert einen jährlichen Comp-Tailwind von 150 bis 200 Basispunkten, den wir als zusätzlich zu den Schätzungen der Street ansehen", schrieb Matuszewski.
Der optimistische Aufruf von Jefferies steht allerdings im Widerspruch zum breiten Konsens an der Wall Street. Von den 15 Analysten, die Arhaus abdecken, haben lediglich sieben eine Kauf- oder Stark-Kauf-Empfehlung für die Aktie, während acht sie lediglich zum Halten empfehlen, wie Daten von LSEG zeigen.
Fazit
Arhaus steht vor einer möglichen Trendwende. Die Kombination aus verstärktem digitalen Marketing, erweiterter Katalogverteilung und dem Einstieg ins B2B-Geschäft könnte dem Möbelhersteller neuen Schwung verleihen. Anleger sollten jedoch die weiterhin angespannte makroökonomische Lage im Blick behalten, die den Konsum belastet. Die Jefferies-Hochstufung ist ein positives Signal, doch die Mehrheit der Analysten bleibt vorerst noch abwartend.