
Hudbay steigert Goldproduktion in Snow Lake um 60 Prozent
Hudbay Minerals erhöht die Goldprognose für seine Snow-Lake-Betriebe in Manitoba deutlich und verlängert die Minenlebensdauer bis 2043.
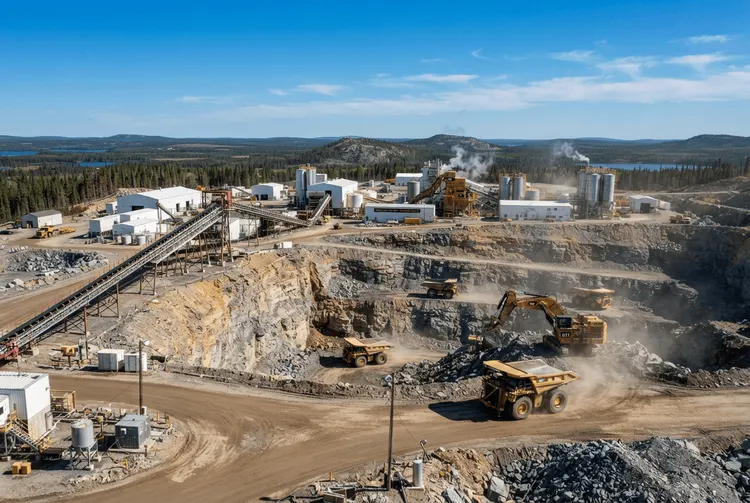
Hudbay Minerals (TSX, NYSE: HBM) hat die prognostizierte Goldförderung über die gesamte Lebensdauer der Mine in seinen Snow-Lake-Betrieben in Manitoba um 60 Prozent auf 2,8 Millionen Unzen erhöht. Die am Montag veröffentlichte neue Prognose steht im Vergleich zu 1,8 Millionen Unzen im technischen Bericht von Hudbay aus dem Jahr 2021. Das Unternehmen aus dem kanadischen Bergbausektor legt damit einen aktualisierten Bergbauplan vor, der den Stellenwert des Standorts für den Konzern deutlich verschiebt.
Die gestiegenen nachgewiesenen und wahrscheinlichen Reserven verlängern die Lebensdauer des Betriebs um zwei Jahre bis 2043. Insgesamt bringt Hudbay damit die in diesem Jahr angekündigte Verlängerung der Lebensdauer der Mine auf sechs Jahre. Snow Lake war ursprünglich ein zinklastiger Betrieb und hat sich in den vergangenen fünf Jahren zu einer führenden kanadischen Goldoperation entwickelt.
Für den Fünfjahreszeitraum von 2026 bis 2030 erwartet Hudbay eine durchschnittliche Förderung von 185.000 Unzen Gold pro Jahr. Getragen wird diese Erwartung von einem höheren Durchsatz in der New-Britannia-Mühle und höheren Ausbeuten im Stall-Betrieb. Gegenüber dem Plan von 2021 bedeutet der aktualisierte Plan eine Steigerung der Produktion um 37 Prozent über den Fünfjahreszeitraum und fügt etwa 250.000 Unzen hinzu.
Die Details
Die nachgewiesenen und wahrscheinlichen Reserven von Snow Lake belaufen sich nun auf 27 Millionen Tonnen mit 2 Millionen Unzen Gold. Das entspricht einer Steigerung der Tonnage um 38 Prozent gegenüber der Schätzung vom Januar. Die Reservebasis umfasst dabei Erstreserven an den Satellitenvorkommen Talbot und Rail.
Ein Teil des Produktionswachstums resultiert daraus, dass die Abbaurate auf etwa 5.000 Tonnen pro Tag erhöht wird. Das Vorkommen 1901 ergänzt dabei die Satellitenvorkommen Lalor. Hudbay erwartet, dass das Vorkommen 1901 Ende 2027 die volle Produktion erreicht.
Auch die Verarbeitungskapazitäten werden ausgebaut. Der Durchsatz von New Britannia soll ab 2027 von derzeit mehr als 2.000 Tonnen auf 2.300 Tonnen pro Tag steigen. Stall soll bis 2030 von etwa 2.300 Tonnen auf 3.000 Tonnen pro Tag ansteigen. Zusätzlich entwickelt Hudbay ein Projekt zur Heißschwemmung von Tailings in Stall, das Anfang 2028 in Betrieb gehen soll. Dieses Projekt zielt darauf ab, die Goldausbeuten näher an die bei New Britannia erzielten rund 90 Prozent heranzuführen.
CEO Peter Kukielski ordnete den Schritt in einer Pressemitteilung ein: „Dieser verbesserte Bergbauplan für Snow Lake ermöglicht rund 60 Prozent mehr Goldförderung über die Lebensdauer der Mine und hält einen Durchschnitt von 185.000 Unzen über die nächsten fünf Jahre aufrecht.“ Er ergänzte: „Der Übergang dieses Betriebs von einer zinkreichen Operation zu einer führenden kanadischen Goldoperation in den letzten fünf Jahren war transformativ für Hudbay.“
An der Börse kam der Plan zunächst nicht durchweg gut an. Die Aktien von Hudbay Minerals fielen am Montagmorgen in Toronto um 1,7 Prozent auf 37,02 US-Dollar pro Stück, was das Unternehmen auf 16,4 Milliarden US-Dollar bewertete. Die breiteren Märkte sanken ebenfalls, was auf Bedenken hinsichtlich des Iran-Krieges und steigender Anleiherenditen zurückgeführt wurde.
Der Analyst Bryce Adams von Desjardins Securities nannte den neuen Plan dennoch positiv. Er stellte fest, dass der Fünfjahresdurchschnitt der Produktion von 185.000 Unzen um 18 Prozent über den Konsensprognosen und um 15 Prozent höher als die Schätzungen der Brokerage liegt. Snow Lake macht etwa 20 Prozent der Schätzung von Desjardins zum Net Asset Value auf Projektebene von Hudbay aus.
Weiteres Wachstum könnte aus der Umwandlung von Snow Lakes 1,5 Millionen Unzen an inferred Goldressourcen stammen. Hudbay hat historisch gesehen eine Ressourcen-zu-Reserve-Umwandlungsrate von rund 90 Prozent erzielt. Als weitere Möglichkeiten nennt das Unternehmen tiefere Erweiterungen bei Lalor, zusätzliche Mineralisierung bei 1901, die Nachverarbeitung von Tailings und eine potenzielle Wiederaufnahme des ehemaligen New-Britannia-Bergbaus.
Hintergrund: Was bisher geschah
Bereits am 30.07.2026 berichtete aktien.news, dass Hudbay Minerals für das zweite Quartal starke Finanzergebnisse vorgelegt und dabei seine Produktionsprognose für das Gesamtjahr bestätigt hatte. Der Umsatz belief sich damals auf 631,3 Millionen US-Dollar, der den Eigentümern zuzurechnende Nettogewinn erreichte 137,4 Millionen US-Dollar. Das bereinigte Ergebnis vor Zinsen, Steuern und Abschreibungen (Ebitda) lag im zweiten Quartal bei 321,2 Millionen US-Dollar, der bereinigte, den Eigentümern zuzurechnende Nettogewinn bei 113,5 Millionen US-Dollar. Die aktuell vorgelegte Planung für Snow Lake baut auf dieser operativ soliden Basis auf.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist der aktualisierte Plan vor allem ein Signal zur Cashflow-Qualität des Standorts. Hudbay prognostiziert für den Zeitraum 2026 bis 2030 durchschnittliche Gold-Cash-Kosten von 821 US-Dollar pro Unze, die Sustaining-Cash-Kosten sollen im selben Zeitraum durchschnittlich 1.379 US-Dollar pro Unze betragen. Desjardins schätzt, dass der aktualisierte Plan über die nächsten fünf Jahre mehr als 500 Millionen US-Dollar an freiem Cashflow in Snow Lake generieren könnte – gegenüber einer vorherigen Schätzung von 403 Millionen US-Dollar. Über zehn Jahre hinweg könnte der kumulierte freie Cashflow laut der Brokerage etwa 850 Millionen US-Dollar über den Konsenserwartungen liegen.
Kukielski sagte dazu: „Die starken Margen und die stabile Goldproduktion werden sicherstellen, dass Snow Lake weiterhin ein bedeutender Beitrag zum freien Cashflow ist und Hudbay komplementäre Goldexposition bietet.“ Diese Cashgenerierung wird zunehmend wichtiger, da sich das Unternehmen auf eine massive Expansion seines Kupfergeschäfts im Südwesten der USA vorbereitet.
Hudbay plant, Copper World und Cactus in Arizona als integriertes Kupferdistrikt zu entwickeln. Das Unternehmen hat erklärt, Copper World ohne Ausgabe von Eigenkapital bauen zu können. Vorgesehen ist ein Finanzierungsprogramm mit einer Investition von 600 Millionen US-Dollar von Mitsubishi, 230 Millionen US-Dollar von Wheaton Precious Metals (TSX, NYSE, LSE: WPM), etwa 500 Millionen US-Dollar in Projektschulden sowie Cashflow aus den bestehenden Minen. Cactus erwarb Hudbay im Juni im Rahmen der Übernahme von Arizona Sonoran Copper für 1,48 Milliarden US-Dollar und plant, das Projekt nach Copper World voranzutreiben.
Für die Einordnung des Standorts hilft ein Blick auf die zuletzt gemeldeten Produktionszahlen: Snow Lake förderte im vergangenen Jahr 173.453 Unzen Gold und 9.249 Tonnen Kupfer. Damit wird der Betrieb in Manitoba zu einer zunehmend wichtigen Cashflow-Quelle, während Hudbay sein Kupferportfolio erweitert. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten; die Aktie reagierte am Berichtstag zunächst mit einem Minus.
Ausblick
Für die kommenden Jahre stehen mehrere konkrete Termine fest. Das Vorkommen 1901 soll Ende 2027 die volle Produktion erreichen. Der Durchsatz von New Britannia soll ab 2027 steigen, jener von Stall bis 2030. Die Heißschwemmung von Tailings in Stall soll Anfang 2028 in Betrieb gehen. Die verlängerte Minenlebensdauer reicht bis 2043.
Kukielski fasste die Perspektive so zusammen: „Der Übergang dieses Betriebs von einer zinkreichen Operation zu einer führenden kanadischen Goldoperation in den letzten fünf Jahren war transformativ für Hudbay, und wir freuen uns auf nachhaltige Produktion in den kommenden Jahrzehnten.“
Kurz erklärt
- Nachgewiesene und wahrscheinliche Reserven: Mineralvorkommen, deren Abbau nach heutigem Kenntnisstand wirtschaftlich und rechtlich zulässig erscheint.
- Sustaining-Cash-Kosten: Kosten, die anfallen, um den laufenden Minenbetrieb aufrechtzuerhalten.
- Inferred Resources: Ressourcen, deren Existenz und Umfang nur abgeleitet sind und noch nicht durch Messungen bestätigt wurden.