
Großbritannien: Setzungsschäden und die drohende Subsidenzkrise
Rekordhitzewellen lassen lehmige Böden schrumpfen und beschädigen Häuser – Versicherer zahlen Millionen.
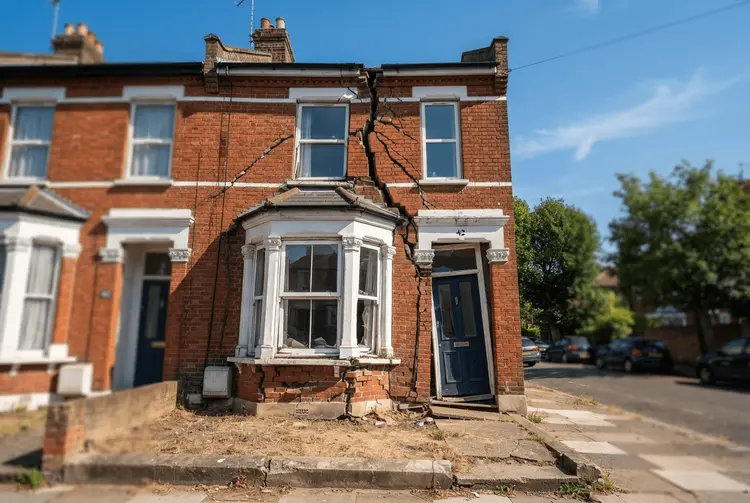
Großbritannien erlebt eine beispiellose Welle von Setzungsschäden an Wohngebäuden. Wiederholte Hitzewellen und zwei aufeinanderfolgende rekordverdächtige heiße Sommer haben Häuser im ganzen Land schwer beschädigt. Der lehmige Boden hat Feuchtigkeit verloren, zieht sich zusammen und sinkt ab – oft ungleichmäßig – und reißt dabei die Fundamente mit. Viele Häuser weisen nun rissige Wände, unebene Böden sowie klemmende Türen und Fenster auf.
Ein besonders drastischer Fall ereignete sich im Nordwesten Londons. Eine Hausbesitzerin erwachte am Ende einer Hitzewelle, als die Temperaturen 38,2 °C erreichten, durch ein erschreckendes Knacken. Ihr viktorianisches Haus war bereits wegen Setzungsproblemen unterfangen worden, und sie hatte ihrer Versicherung kürzlich mehrere neue Risse gemeldet. „Normalerweise bricht der Mörtel – die Stelle des geringsten Widerstands –, aber in diesem Fall sind die Ziegel selbst auseinandergebrochen“, sagt Freya Chapman, Leiterin für Wohngebäude bei Mainmark UK, einem Unternehmen für Bodenengineering. „Das Gebäude hat sich effektiv in zwei Teile gespalten. Es war nicht mehr sicher bewohnbar.“
Surge-Events in Serie
Die Zahlen belegen eine dramatische Zuspitzung. In den Jahren 2022, 2025 und 2026 kam es zu sogenannten „Surge-Events“ mit mehr als 50.000 eingereichten Setzungsansprüchen. Nach der Hitzewelle 2022 zahlten Versicherer geschätzt 219 Millionen Pfund aus – die höchste jährliche Abrechnung für Setzungsschäden seit 16 Jahren, so die Association of British Insurers (ABI). Im Jahr 2025 waren es bereits 307 Millionen Pfund.
Über drei Jahre bis 2025 stieg die Gesamtzahl der jährlichen Auszahlungen für Setzungsschäden im Vereinigten Königreich um rund 89 Prozent. Zusammen mit höheren Material- und Lohnkosten belief sich der durchschnittliche Anspruch im Jahr 2025 auf 17.000 Pfund – mehr als doppelt so hoch wie der Durchschnitt von 8.000 Pfund im Jahr 2017. Erste Anzeichen deuten darauf hin, dass die Auszahlungen dieses Jahres sogar noch höher ausfallen könnten. Neun Tage über 35 °C waren fast doppelt so viele wie frühere Rekorde.
Richard Rollit von der Innovation Group, der sich seit über einem Jahrzehnt auf Setzungsansprüche spezialisiert hat, erwartet für 2026 25 Prozent mehr Ansprüche als bei den Surge-Events von 2018 und 2022 – und 50 Prozent mehr als im vergangenen Jahr. „Wenn sich die aktuellen Trends fortsetzen, glaube ich, dass die Kosten für 2026 wahrscheinlich 400 Millionen Pfund überschreiten werden“, so Rollit. Der Spezialist für Setzungsengineering Geobear verzeichnete in den letzten zwölf Wochen einen Anstieg der Anfragen um 300 Prozent. „Zwei Surge-Jahre sind ein doppeltes Unglück. Wir haben es noch nie so schlimm gesehen. Beunruhigenderweise scheint der aktuelle Surge noch nicht seinen Lauf genommen zu haben“, sagt Aleister Willis von Geobear.
Wo das Risiko am größten ist
London, die Home Counties, Essex und der Südosten sind Hotspots für Setzungen, bedingt durch die lehmreichen Böden. Ein Großteil von Chapmans Arbeit findet in Barnet, Kensington and Chelsea, Westminster und Lambeth statt. Dort treffen lehmreiche Böden auf einen georgianischen und viktorianischen Wohnungsbestand mit flachen Fundamenten. Auch in Buckinghamshire war sie tätig, wo Bergbau und unterirdische Hohlräume zur Bodeninstabilität beitragen.
Laut Forschung des British Geological Survey (BGS) könnten mehr als 1,8 Millionen Immobilien in ganz Großbritannien – rund 5 Prozent der Gesamtzahl – unter einem Szenario mit mittleren Kohlenstoffemissionen in den nächsten vier Jahrzehnten höchstwahrscheinlich oder extrem anfällig für Schrumpf-Schwell-Lehm sein. Unter einem Hochemissionsszenario steigt diese Zahl auf 11 Prozent (mehr als 4,2 Millionen Häuser). In London übersteigt die Zahl der gefährdeten Immobilien unter mittleren Emissionen voraussichtlich 26 Prozent und könnte unter dem Hochemissionsszenario auf bis zu 54 Prozent steigen. Das BGS identifiziert Camden, Islington und Barnet als am stärksten gefährdete Gebiete.
Hauskäufer, Hypothekengeber und Gebäudeversicherer sind alarmiert. Ian Pitt von der Vermessungsgesellschaft Bruton Knowles schätzt, dass selbst erfolgreich sanierte Setzungen den Wert einer Immobilie – wegen des sogenannten „restlichen Stigmas“ – um 5 bis 10 Prozent mindern können. Aktive, nicht reparierte Bewegungen können Abschläge von 20 bis 25 Prozent oder mehr verursachen.
Sanierung, Versicherung und Stigma
Für die Sanierung kommen unterschiedliche Verfahren zum Einsatz. Traditionell werden kleine, kontrollierte Abschnitte unter der Sohle ausgehoben und mit Beton aufgefüllt, um die Struktur zu verankern. Die Kosten liegen laut Willis und Chapman meist zwischen 1.500 und 3.000 Pfund pro linearem Meter. Zunehmend setzen Versicherer auf Schraubpfähle, die schneller sind und weniger Störungen verursachen. Chapman empfiehlt außerdem Präzisions-Lift-Technologie wie das computergesteuerte Injektionssystem JOG sowie das Geopolymer-Harz-Injektionsverfahren von Geobear, das in etwa einem Tag abgeschlossen ist, während Unterfangen mehrere Wochen dauert.
Das Paar Harriette und David Lewis aus Southfields im Süden Londons entschied sich, schwere Risse an ihrer viktorianischen Fassade ohne Einbeziehung der Versicherung zu beheben. „Wir entschlossen uns, Maßnahmen zu ergreifen; wir brauchten eine Lösung, um zu verhindern, dass unser Haus den Hügel hinunterfällt“, sagt David. Sie wählten Geopolymer-Injektionen unter den Fundamenten für 15.000 Pfund. Ein Team von sieben Ingenieuren benötigte einen Tag.
Viele Hausbesitzer sind jedoch für das Ausmaß solcher Schäden unterversichert, warnt Chapman. „In einer Welt, in der Unternehmen darum konkurrieren, die niedrigsten Prämien anzubieten, müssen Sie Ihre Hausaufgaben machen, wenn es um den Wiederaufbauwert geht“, so Chapman – dieser unterscheide sich vom Marktwert. Versicherer können bei Unterversicherung Schadensauszahlungen kürzen. Rollitt gibt jedoch Entwarnung: „Im Gegensatz zum Hochwasserrisiko sind Setzungen auf Ebene einzelner Immobilien viel weniger vorhersehbar. Aus diesem Grund glaube ich nicht, dass wir uns in der Nähe einer Position befinden, an der eine große Anzahl von Häusern aufgrund von Setzungsrisiken unversicherbar wird.“
Chapman rät Hausbesitzern, Risse zu überwachen, statt sofort selbst zu reparieren. „Sobald ein Riss 5 mm überschreitet, müssen Sie jemanden rufen, um sich das anzusehen.“ Die Hausbesitzerin im Nordwesten Londons lebt unterdessen in temporären Unterkünften, die ihre Versicherung bezahlt. Chapman erwartet, dass die Sanierung zur Stärkung der Fundamente etwa zwölf Monate dauern und bis zu 70.000 Pfund kosten wird.