
Goldman Sachs: Diese fünf Aktien vor den Quartalszahlen kaufen
Die US-Investmentbank sieht vor der Q3-Berichtssaison erhebliches Kurspotenzial bei Disney, UPS, Omnicom, Nu Holdings und Baker Hughes.
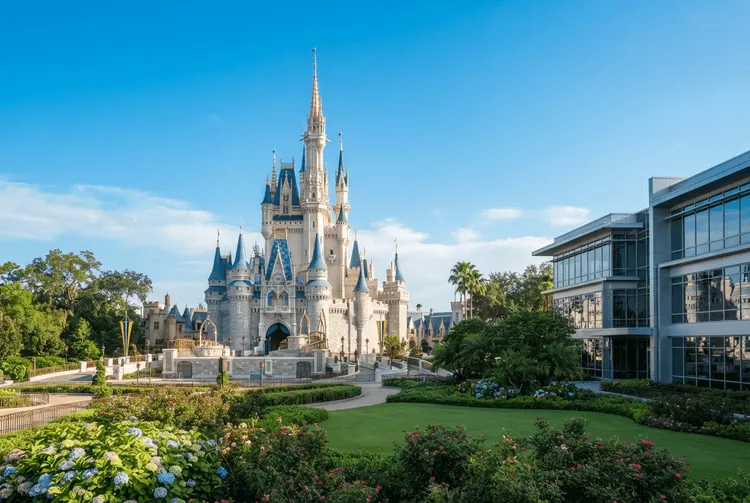
Die US-Investmentbank Goldman Sachs sieht vor dem Hintergrund der anstehenden Quartalszahlen für das dritte Quartal eine Fülle von Kaufmöglichkeiten. Nach Einschätzung der Analysten verfügen mehrere Unternehmen über erhebliches Potenzial für weitere Kursgewinne. Zu den von Goldman Sachs mit „Kaufen“ bewerteten und vom CNBC Pro-Screener ausgewählten Titeln zählen Disney, UPS, Omnicom, Nu Holdings und Baker Hughes.
Im Mittelpunkt der Betrachtung steht der Unterhaltungs- und Freizeitparkriese Disney. Der zuständige Analyst Michael Ng hält an seiner Empfehlung für das Unternehmen fest und zeigt sich optimistisch für alle Geschäftsfelder – von den Freizeitparks über den Sportbereich bis hin zu den dazwischenliegenden Segmenten. Die Quartalszahlen will Disney später in diesem Quartal veröffentlichen.
„Wir betrachten Disney weiterhin als einen mehrjährigen Gewinnkomponenten und glauben, dass sich das Unternehmen in den frühen Phasen eines breiteren Investitionszyklus für Produkte und Erlebnisse befindet“, schrieb Ng. Der Analyst senkte zwar sein Kursziel von 144 auf 140 US-Dollar pro Aktie, betonte jedoch, dass Disney auf dem aktuellen Niveau zu attraktiv sei, um ignoriert zu werden. „Vor diesem Hintergrund bekräftigen wir unsere konstruktive Haltung gegenüber der Aktie, die durch einen geschätzten EPS-Wachstum von 13% untermauert wird“, sagte er. Die Aktie liegt im laufenden Jahr um 10% im Minus.
Die Details
Neben Disney nennt Goldman Sachs vier weitere Titel, die vor ihren Quartalszahlen als aussichtsreich gelten. Beim Öldienstleister Baker Hughes hat die Bank die Berichterstattung in dieser Woche wieder aufgenommen und eine Kaufempfehlung erteilt. Analyst Neil Mehta erklärte, Baker Hughes laufe nach Abschluss der Übernahme von Chart Industries auf allen Zylindern. Mehta verweist auf die „operativen und geografischen Synergien“ aus der abgeschlossenen Fusion und erwartet daraus resultierendes Margen- und Umsatzwachstum. Goldman Sachs hob hervor, dass die Aktie auch nach einem Anstieg von 23% im laufenden Jahr weiterhin attraktiv bleibe. Mehta ergänzte, die Bank sehe „mehrere Wege zur Gewinnexpansion bis 2030“. Baker Hughes wird seine Quartalszahlen Ende Oktober veröffentlichen. Goldman Sachs war einer der Berater von Baker Hughes und half bei der Bereitstellung von Schuldfinanzierungen für das Chart-Industries-Geschäft.
Beim lateinamerikanischen Fintech-Unternehmen Nu Holdings sieht Goldman Sachs ebenfalls viel Aufwärtskurspotenzial. Analyst Tito Labarta äußerte sich besonders bullisch bezüglich des Vorstoßes des Unternehmens in den US-Verbraucherkreditmarkt. „Wir denken, dass NUs ultra-kostengünstiger digitaler Ansatz mit einem starken Kundenerlebnis es ermöglichen könnte, erfolgreich in den Markt einzutreten“, schrieb er. Zudem habe sich Nu als besonders geschickt erwiesen, sein Geschäft bei gleichzeitiger Kostenkontrolle auszuweiten. „Wettbewerbsintensiver Markt, aber mit erheblichem Aufwärtskurspotenzial“, so Labarta. Goldman Sachs bekräftigt die Kaufempfehlung und ein Kursziel von 23 US-Dollar, wobei einige Anfangskosten der US-Expansion berücksichtigt werden, jedoch kein potenzielles Aufwärtskurspotenzial. Nu Holdings plant, seine Quartalszahlen Mitte November zu veröffentlichen.
Beim Logistikkonzern UPS verweist Goldman Sachs auf die abgeschlossene Volumenreduzierung bei Amazon (AMZN) und die damit verbundene Kostensenkung. „Mit der Fertigstellung der Volumenreduzierung bei AMZN und der entsprechenden Kostensenkung sollte UPS beginnen, eine konsistentere Profitwachstums-Inflexion zu verzeichnen. Wir glauben, dass der Markt dies noch nicht berücksichtigt“, heißt es in der Einschätzung. Abgesehen von der Belastung durch den AMZN-Übergang sollte UPS ein strukturell schlankeres, hochgradig automatisiertes und renditestärkeres Inlandsnetzwerk sehen – und bleibe einer von nur drei vollständig integrierten Zeit-definiten Paketdienstleistern, die auf globaler Netzskala operieren können.
Für die Werbeholding Omnicom hält Goldman Sachs die Konsensprognose für das organische Wachstum für zu vorsichtig. Omnicom wird seine Q3-Ergebnisse am 20. Oktober berichten. „Wir glauben, dass das Wachstum hauptsächlich durch das anhaltende zweistellige Wachstum im Medienbereich getrieben wird, der weiterhin von starkem Endmarktwachstum profitieren sollte“, so die Analysten. Da die Aktien zum 6-fachen des erwarteten EPS für 2027 handeln, halten sie die Q3-Ergebnisse für einen positiven Katalysator.
Hintergrund: Was bisher geschah
Bereits am 15.08.2026 berichtete aktien.news, dass Goldman Sachs nach der abgelaufenen Berichtssaison eine Reihe von Aktien als besonders attraktiv eingestuft hatte. Damals vergab die Investmentbank für Titel wie Stubhub, Loar Holdings, MasTec, Toast und Quanta Services eine „Buy“-Empfehlung. Die Auswahl der Titel erfolgte in Zusammenarbeit mit CNBC Pro und spiegelte die Überzeugung der Goldman-Analysten wider, dass diese Unternehmen trotz teils gemischter Quartalsergebnisse strukturell gut aufgestellt sind.
Schon am 07.05.2026 hatte aktien.news über eine Reihe wichtiger Analystenempfehlungen der Wall Street berichtet, von denen unter anderem Schwergewichte wie Nvidia, Apple, <a class="tvreplink" target="_blank" href="https://de.tradingview.com/symbols/Nasdaq%3AMSFT">Microsoft, Disney und Uber betroffen waren. Goldman Sachs bestätigte damals seine Kaufempfehlung für Nvidia und erwartete im Vorfeld der Quartalsergebnisse ein sogenanntes „Beat and Raise“-Quartal. Disney war also bereits im Frühjahr Gegenstand der Empfehlungen.
Am 24.09.2026 berichtete aktien.news über Nu Holdings: Die brasilianische Digitalbank hat ihren Heimatmarkt nach diesen Angaben im Sturm erobert, zählt dort mehr als 100 Millionen Kunden, wächst in Mexiko rasant und hat gerade den Markteintritt in den Vereinigten Staaten angekündigt. Laut einer Analyse von The Motley Fool soll das Nettoergebnis bis 2027 auf 5 Milliarden US-Dollar steigen. Bereits am 27.07.2026 hatte aktien.news über vier Aktien berichtet, die vor den Quartalszahlen kaufenswert sein sollten – eine Analyse des US-Finanzmediums Motley Fool, die sich auf Aktienkurse vom Handelstag des 24. Juli 2026 bezog.
Was das für Anleger bedeutet
Für deutsche Privatanleger sind die Goldman-Empfehlungen vor allem als Orientierung in der laufenden Berichtssaison zu verstehen. Die Quartalszahlen können Aktienkurse innerhalb kurzer Zeit stark bewegen – in beide Richtungen. Wer die entsprechenden Titel im Depot hält, kann von positiven Überraschungen profitieren, trägt aber auch das Risiko enttäuschender Ergebnisse.
Bemerkenswert ist die Bandbreite der fünf genannten Titel: Sie reicht vom Unterhaltungskonzern über den Logistiker und die Werbeholding bis zum Öldienstleister und zur lateinamerikanischen Digitalbank. Goldman Sachs setzt damit nicht auf ein einzelnes Segment, sondern auf unterschiedliche Branchen. Auffällig ist zudem, dass die Bank bei Disney ihr Kursziel senkte, die Kaufempfehlung aber ausdrücklich bekräftigte – ein Hinweis darauf, dass die Analysten trotz kurzfristiger Belastungen an der längerfristigen Story festhalten. Bei Baker Hughes weist Goldman ausdrücklich auf die eigene Rolle als Berater bei der Chart-Industries-Transaktion hin.
Ausblick
Die nächsten Termine stehen bereits fest: Omnicom wird seine Q3-Ergebnisse am 20. Oktober berichten, Baker Hughes folgt Ende Oktober. Nu Holdings plant die Veröffentlichung seiner Quartalszahlen für Mitte November, während Disney seine Zahlen später in diesem Quartal vorlegen will. Goldman Sachs erwartet bei Baker Hughes „mehrere Wege zur Gewinnexpansion bis 2030“ und sieht bei Nu Holdings erhebliches Aufwärtskurspotenzial im US-Verbraucherkreditmarkt. Bei Disney verweist die Bank auf einen geschätzten EPS-Wachstum von 13%.
Kurz erklärt
- Kursziel: Der Preis, den ein Analyst für eine Aktie innerhalb eines bestimmten Zeitraums erwartet.
- EPS: Der Gewinn je Aktie, also der auf eine einzelne Aktie entfallende Unternehmensgewinn.
- Synergien: Die zusätzlichen Vorteile, die durch den Zusammenschluss zweier Unternehmen entstehen.
- Kaufempfehlung: Die Einstufung eines Analysten, die eine Aktie als aussichtsreich für den Kauf bewertet.