
Globale Energiekrise droht: McKinsey warnt vor schwindenden Puffern
Ein neuer McKinsey-Bericht zeigt, wie die Welt den größten Versorgungsschock der modernen Geschichte abfederte – und warum die Schutzpuffer nun schrumpfen.
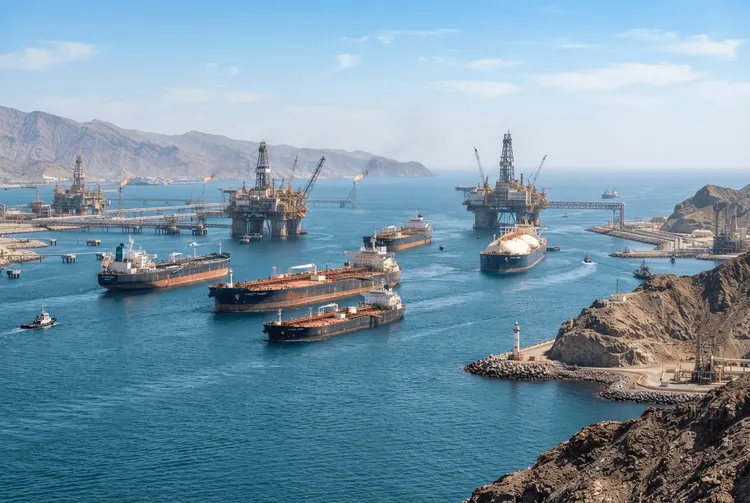
Die globalen Energiemärkte haben in diesem Jahr die größte Versorgungsunterbrechung der modernen Geschichte absorbiert. Doch ein neu veröffentlichter Bericht von McKinsey & Company warnt, dass die Infrastruktur, die die Weltwirtschaft vor einer Rezession à la 1970er Jahre schützt, sich rapide verschlechtert. Die intermittierende Schließung der Straße von Hormus beeinträchtigte zu ihrem Höhepunkt 14 Prozent des kombinierten globalen Öl- und Gasangebots.
Diese relative Größenordnung ist mehr als doppelt so hoch wie beim arabischen Ölembargo von 1973 und mehr als sechsmal so hoch wie die Spitzenwirkung der russischen Invasion der Ukraine im Jahr 2022. Trotz des wirtschaftlichen Schocks blieb das globale Wachstum positiv, und die Rohölpreise zogen schließlich von einem Höchststand von über US$120 pro Barrel wieder ab. McKinsey führt diese unerwartete Resilienz auf eine Kombination aus Faktoren zurück, warnt jedoch, dass die wirtschaftlichen Puffer immer dünner werden.
Die Details
Vor der Krise flossen täglich etwa 21 million Barrel Öl durch die Straße von Hormus. Als die Wasserstraße geschlossen wurde, sahen sich die Märkte mit einer sofortigen Angebots-Nachfrage-Lücke von 15.5 million Barrel pro Tag konfrontiert. Das globale System schloss diese Lücke durch eine massive Umstrukturierung des Handels.
Die East-West-Pipeline Saudi-Arabiens und die ADNOC-Pipeline der Vereinigten Arabischen Emirate nach Fujairah liefen mit maximaler Kapazität und kompensierten effektiv 35 Prozent der fehlenden Barrel. Darüber hinaus absorbierten Bestandsabbaue weitere 20 Prozent des Schocks. Die USA führten eine koordinierte Freigabe durch die Internationale Energieagentur (IEA) durch, indem sie auf ihre Strategic Petroleum Reserve (SPR) zurückgriffen, während China seine eigenen massiven Lagerbestände nutzte.
McKinsey stellt jedoch fest, dass die Zerstörung der Nachfrage und die Flexibilität schließlich den größten Anteil an der Anpassung ausmachten und 45 Prozent der Lücke neutralisierten. Chinesische Raffinerien priorisierten Transportkraftstoffe und ersetzten das fehlende Naphtha durch importiertes amerikanisches Ethan sowie durch inländische Kohle-zu-Chemikalien-Umwandlungen. Dies führte zu einem Rückgang der chinesischen Seehafen-Importe von Rohöl und raffinierten Produkten um 40 Prozent.
Während die unmittelbare Krise eingedämmt wurde, lassen die Stoßdämpfer nach, die eine wirtschaftliche Katastrophe verhinderten. Bis Ende August hatte die Weltwirtschaft eine halbe Milliarde Barrel aus den Beständen abgebaut. Die US-amerikanische Strategic Petroleum Reserve liegt nun unter 300 million Barrel und nähert sich ihrer gesetzlichen Untergrenze, während die bedeutendsten verbleibenden Rohöllagerbestände in China gebunden sind.
Strukturelle Belastungen haben auch dazu geführt, dass Raffinerien im Golfgebiet ihre Produktion aufgrund regionaler Störungen und physischer Schäden um mehr als ein Viertel reduziert haben, während etwa zwei Millionen Barrel pro Tag russischer Raffineriekapazitäten offline bleiben. Inzwischen erreichen die globalen Produktbestände für kritische Kraftstoffe wie Diesel und Kerosin sowohl in den USA als auch in Europa Fünf-Jahres-Tiefs.
Als Reaktion auf die Krise stärken Regierungen und Unternehmen aktiv die Energiesicherheit. Der Bericht schätzt, dass derzeit umgesetzte oder diskutierte Maßnahmen bis 2030 zwischen 35 und 70 Prozent der Ölflüsse durch die Straße von Hormus vor der Krise kompensieren könnten, falls es zu einem zukünftigen Schock kommt. Umgehungspipelines stellen die bedeutendste potenzielle Kompensation dar. Die globale freie Pipelineskapazität rund um die Straße von Hormus lag vor der Krise bei 4.5 million Barrel pro Tag und war auf dem Weg, bis 2030 6.5 million Barrel zu erreichen. Nach den jüngsten Störungen könnten neu diskutierte Projekte, darunter eine Irak-Türkei-Pipeline und eine dritte Leitung, die die Binnenfelder der VAE mit Fujairah verbindet, das gesamte Umleitungspotenzial auf 13 million Barrel pro Tag erhöhen.
McKinsey warnt jedoch, dass diese Infrastrukturinvestitionen eher als Versicherung denn als direkter Ersatz für die Golf-Versorgung dienen. Während große Pipelines bei voller Auslastung weniger als US$10 pro Barrel an Betriebskosten verursachen, verdrängen sie nicht den zugrunde liegenden wirtschaftlichen Vorteil von Golf-Rohöl, das weiterhin am unteren Ende der globalen Kostenkurve zwischen US$5 und US$30 pro Barrel liegt. Darüber hinaus bleiben Umgehungsstrecken stark anfällig für breitere regionale Konflikte, wie die jüngsten Eskalationen nahe der Rotmeer-Mündung der saudischen East-West-Pipeline zeigen.
Die gepriesene Alternative, vollständig auf fossile Brennstoffe zu verzichten, stellt ebenfalls eine technische Obergrenze dar. McKinsey schätzt, dass der Ersatz von importiertem Öl und Gas durch aktuell verfügbare emissionsarme Technologien theoretisch 26 bis 31 Prozent des heutigen globalen Öl- und Gasverbrauchs verdrängen könnte. Während die Elektrifizierung für Personenkraftwagen und industrielle Niedrigtemperaturwärme kommerziell skaliert, bleiben Alternativen für die Luftfahrt, die maritime Schifffahrt und industrielle Hochtemperaturprozesse noch in der Entstehungsphase und sind prohibitiv teuer.
Kohle bietet eine weitere kontroverse Fallback-Option. Nationen wie China und Indien verfügen über massive heimische Kohlevorkommen und kündigen neue Kapazitäten zur Kohle-zu-Flüssigkeit-Umwandlung an, um Öl zu ersetzen. Dieser Umwandlungsprozess kostet jedoch zwischen US$75 und US$185 pro Barrel und belastet die globalen Ziele zur Reduktion von Treibhausgasen erheblich.
Hintergrund: Was bisher geschah
Die aktuelle Analyse reiht sich in eine Serie von Warnungen ein, die aktien.news in den vergangenen Monaten dokumentiert hat. Bereits am 29.03.2026 berichtete aktien.news, dass sich vor dem Persischen Golf 106 Öltanker mit 132 Millionen Barrel Rohöl und Kondensat stauen – eine Menge, die etwa dem deutschen Ölverbrauch von zwei Monaten entspricht. Hinzu kamen damals 130 weitere Schiffe mit 48 Millionen Barrel verarbeiteter Ölprodukte sowie 14 LNG-Tanker mit 2,4 Millionen Kubikmetern Flüssigerdgas.
Am 07.04.2026 meldete aktien.news, dass selbst ein sofortiger Waffenstillstand die drohende Energiekrise für die Weltwirtschaft nicht mehr abwenden würde. Analysten beobachteten damals einen bereits sechs Wochen andauernden Konflikt rund um die Straße von Hormus; die Meerenge war für die Mehrheit der Schiffseigentümer faktisch zu riskant für eine Durchfahrt.
Am 15.05.2026 berichtete aktien.news, dass der Rohölüberschuss, der sich in Lagertanks und auf Schiffen angesammelt hatte, seit der Schließung des Persischen Golfs die schlimmsten Auswirkungen abgefedert habe – dieser Puffer aber in Rekordtempo schrumpfe. Der Abbau privater Lagerbestände und staatlicher strategischer Reserven habe gemeinsam mit einem Nachfragerückgang wertvolle Zeit erkauft.
Am 17.09.2026 schließlich berichtete aktien.news, dass jüngste Drohnenangriffe eine zentrale Pipeline außer Gefecht gesetzt hätten, über die Saudi-Arabien die Meerenge umgehen und Rohöl direkt über das Rote Meer exportieren konnte. Die Ölpreise reagierten umgehend mit einem Anstieg.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die zentrale Botschaft des Berichts, dass die Energiesicherheit weder für Exporteure noch für Importeure durch die vollständige Beseitigung von Abhängigkeiten erreicht werden kann. Stattdessen erfordert langfristige Resilienz einen kontinuierlichen, kostspieligen Balanceakt der Diversifizierung von Lieferanten und der Aufrechterhaltung strategischer Puffer. Die schwindenden Bestände – die US-Reserve unter 300 million Barrel, Fünf-Jahres-Tiefs bei Diesel und Kerosin in den USA und Europa – bedeuten, dass die Welt auf einen weiteren Schock weniger vorbereitet ist als noch zu Beginn der Krise.
Interessant ist die Kostenperspektive: Golf-Rohöl liegt mit US$5 bis US$30 pro Barrel am unteren Ende der globalen Kostenkurve, während Alternativen wie Kohle-zu-Flüssigkeit mit US$75 bis US$185 pro Barrel deutlich teurer sind. Diese Preisspanne beschreibt den wirtschaftlichen Puffer, den die Welt bei einem Ausfall der Golf-Versorgung verlieren würde.
Ausblick
Der Bericht skizziert konkrete Entwicklungen bis 2030. Derzeit umgesetzte oder diskutierte Maßnahmen könnten zwischen 35 und 70 Prozent der früheren Ölflüsse durch die Straße von Hormus kompensieren. Die freie Pipelineskapazität rund um die Meerenge lag vor der Krise bei 4.5 million Barrel pro Tag und war auf dem Weg, bis 2030 6.5 million Barrel zu erreichen. Neu diskutierte Projekte – eine Irak-Türkei-Pipeline und eine dritte Leitung zwischen den Binnenfeldern der VAE und Fujairah – könnten das gesamte Umleitungspotenzial auf 13 million Barrel pro Tag erhöhen. McKinsey betont jedoch, dass diese Investitionen als Versicherung dienen, nicht als vollwertiger Ersatz.
Kurz erklärt
- Strategic Petroleum Reserve: Eine staatliche Notfallreserve der USA, mit der kurzfristige Angebotsausfälle am Ölmarkt überbrückt werden können.
- Straße von Hormus: Eine Meerenge zwischen dem Persischen Golf und dem Golf von Oman, durch die ein erheblicher Teil des weltweiten Öl- und Gashandels verläuft.
- Kohle-zu-Flüssigkeit: Ein Verfahren, bei dem Kohle in flüssige Kraftstoffe umgewandelt wird, um Öl zu ersetzen.
- Naphtha: Ein Rohölprodukt, das als Ausgangsstoff für die chemische Industrie dient.