
GFL-Aktie schießt hoch: Bietwettbewerb um Abfallkonzern entbrannt
Zwei Private-Equity-Konsortien buhlen um GFL Environmental – Aktie steigt um acht Prozent.
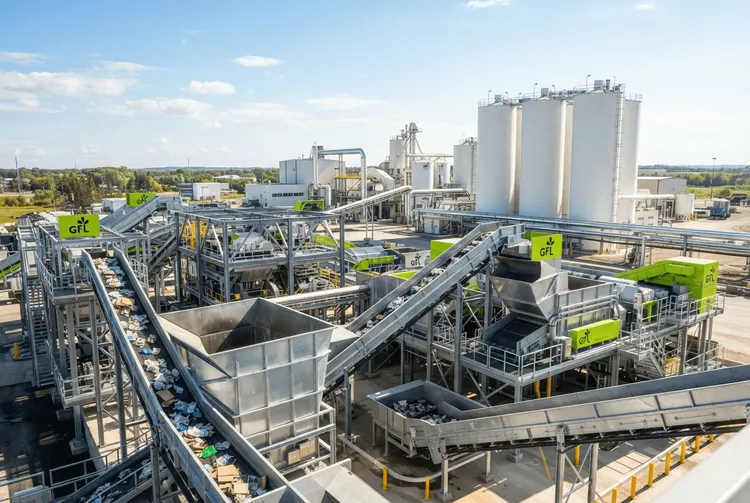
Zwei konkurrierende Private-Equity-Konsortien liefern sich einen Bietwettstreit um den kanadischen Abfallentsorgungskonzern GFL Environmental. Wie Bloomberg News am Mittwochabend berichtete, haben sich gleich zwei Bietergruppen formiert, die das Unternehmen mit einem kombinierten Eigenkapitalwert und Schulden von rund 28 Milliarden US-Dollar übernehmen wollen. Die GFL-Aktie reagierte darauf mit einem deutlichen Kursplus von acht Prozent im vorbörslichen Handel am Donnerstag.
Konkret haben KKR & Co., Energy Capital Partners und Blackstone Inc. ein Konsortium gebildet. Auf der anderen Seite steht ein rivalisierendes Angebot von Brookfield Asset Management und IFM Investors, einem australischen Infrastruktur-Fonds, der von einer Branchen-Superannuation unterstützt wird und langfristiges Kapital in wesentliche Dienstleistungen investiert. GFL weist eine Marktkapitalisierung von rund 18 Milliarden US-Dollar sowie etwa zehn Milliarden US-Dollar an Schulden auf, was einem gesamten Unternehmenswert (Enterprise Value) von nahezu 28 Milliarden US-Dollar entspricht.
CEO signalisiert Bereitschaft zu Verkauf
GFL-CEO Patrick Dovigi machte in einem Interview mit Bloomberg TV am Mittwochvormittag deutlich, dass er bereit sei, das Unternehmen zu einem höheren Wert als dem aktuellen Aktienkurs privatisieren zu lassen. Der CEO deutete an, dass er seinen gesamten Anteilsbesitz in jede Transaktion einbringen würde. Diese Struktur reduziert das vom siegreichen Konsortium erforderliche Cash-Eigenkapital und richtet das Management auf die langfristige Infrastruktur-These aus, die beide Angebote antreibt.
Der im Juli nach der Beauftragung von Beratern aufgrund vorläufiger Übernahmeinteressen eingesetzte Sonderausschuss von GFL wird voraussichtlich Zeit benötigen, um die konkurrierenden Vorschläge zu bewerten. Die Bieter könnten aufgefordert werden, ihre Angebote nachzuschärfen. Laut Bloomberg News könnte eine Entscheidung über den Verkauf innerhalb weniger Wochen fallen, wobei der Prozess weiterhin dynamisch bleibt.
Rückkehr der "Club Deals"
Die Struktur beider Konsortien belebt das sogenannte "Club Deal"-Format wieder, bei dem mehrere Buyout-Firmen ihr Kapital bündeln, um Ziele zu verfolgen, die für einzelne Fonds zu groß sind. Dieses Format war im frühen LBO-Boom der 2000er-Jahre weit verbreitet, verlor jedoch nach schwachen Renditen und Bedenken seitens der Limited Partners hinsichtlich konzentrierter Risiken an Beliebtheit. Der Appetit auf große Infrastruktur-Assets hat dieses Format für Deals dieser Größenordnung jedoch wieder relevant gemacht.
Mit einem Enterprise Value von rund 28 Milliarden US-Dollar würde eine abgeschlossene GFL-Transaktion knapp hinter der Übernahme der AES Corp. rangieren, die derzeit die größte angekündigte nordamerikanische LBO des Jahres 2026 mit etwa 33 Milliarden US-Dollar einschließlich Schulden ist. Eine solche Transaktion wäre damit eines der prägenden Private-Equity-Ereignisse des Jahres.
Operatives Profil macht GFL attraktiv
Das operative Profil von GFL macht es zu einem attraktiven Infrastruktur-Ziel. Das Unternehmen beschäftigt 15.000 Mitarbeiter und verfügt über ein Netzwerk von Umschlagstationen, Recyclinganlagen und Deponien in Kanada und den Vereinigten Staaten. Kürzlich hat GFL die Kombination mit Secure Waste Infrastructure Corp. abgeschlossen, wodurch der Fußabdruck in Westkanada sowie im Bereich Industrieabfallmanagement und Energieinfrastruktur erweitert wurde. Dies fügt Einnahmequellen hinzu, die durch langfristige, vertraglich gesicherte Merkmale gekennzeichnet sind – Eigenschaften, die Infrastruktur-Investoren besonders schätzen.
Im öffentlich gehandelten Segment notieren die Abfallwirtschafts-Peer-Unternehmen Waste Management und Republic Services zu Premium-EV/EBITDA-Multiplikatoren, die das defensive Cashflow-Profil des Sektors widerspiegeln. Eine Übernahme von GFL zu einem signifikanten Aufschlag könnte die Bewertungsmaßstäbe in der gesamten Gruppe anheben. Die direkteste börsennotierte Abbildung des breiteren Abfall-Infrastruktur-Bietzyklus bleibt GFL selbst. Jede formelle Bekanntgabe eines Angebots oder eine Empfehlung des Ausschusses würde den von Dovigi als seine Untergrenze markierten Aufschlag konkretisieren.
Regulatorische Hürden in Kanada
Kanadische regulatorische Überlegungen fügen der Komplexität eine weitere Ebene hinzu, die der Markt einpreisen muss. Angesichts der dominierenden Position von GFL auf den kanadischen kommunalen Abfallmärkten wird eine Transaktion dieses Ausmaßes mit hoher Wahrscheinlichkeit die Aufmerksamkeit des kanadischen Wettbewerbsbüros (Competition Bureau) auf sich ziehen. Dieser Prozess könnte den Zeitplan deutlich über die für die erste Entscheidung des Ausschusses genannten Wochen hinaus verlängern.
Für Anleger bleibt die Situation spannend: Ein Bieterwettbewerb um GFL könnte den Aktienkurs weiter beflügeln, während regulatorische Unsicherheiten und die Komplexität der Konsortialstruktur Risiken bergen. Die kommenden Wochen werden zeigen, ob einer der Bieter sein Angebot durchsetzen kann oder ob der Sonderausschuss auf eine Nachbesserung drängt.