
EY: Operative Komplexität bleibt 2027 das größte Risiko im Bergbau
Der Bericht nennt alternde Anlagen, selektive Kapitalvergabe und gestörte Lieferketten als zentrale Belastungen – auch für Südafrikas Produzenten.
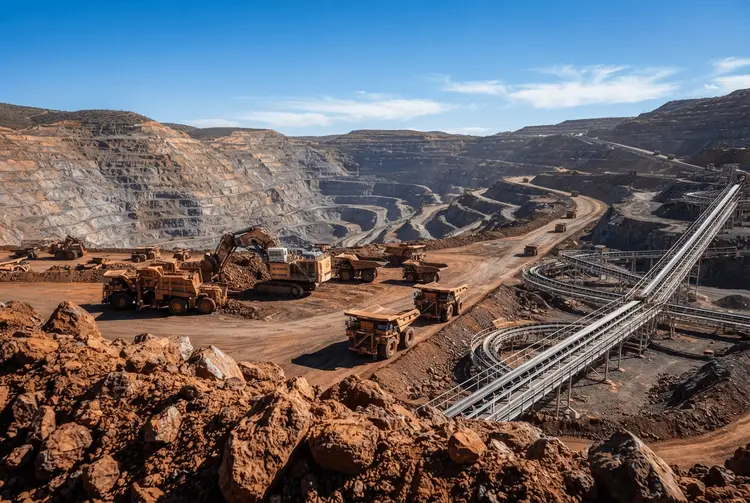
Die Wirtschaftsprüfungs- und Beratungsgesellschaft EY warnt in ihrem Bericht „Top 10 Business Risks and Opportunities in Mining and Metals“, dass alternde Anlagen, eine selektive Kapitalallokation und gestörte Lieferketten die Produzenten – darunter auch solche in Südafrika – zwingen, ihre Flexibilität wiederherzustellen. Andernfalls droht der Verlust der Betriebskontinuität. Grundlage der Analyse sind die Antworten von 400 leitenden Führungskräften aus dem globalen Bergbau- und Metallsektor.
Die zentrale Botschaft des Berichts lautet: Unsicherheit ist für den Bergbau- und Metallsektor kein vorübergehender Gegenwind mehr, sondern das operative Umfeld selbst. Die operative Komplexität bleibt bis 2027 das wichtigste geschäftliche Risiko des Sektors. Auf Platz zwei folgen Kapitalfragen, auf Platz drei die Lieferkettenprobleme.
Für südafrikanische Produzenten von Platingruppenmetallen, Gold, Mangan, Kohle und Eisenerz kommt derselbe strukturelle Druck hinzu wie für den Rest der Branche – zusätzlich zu innerstaatlichen Einschränkungen in Bezug auf die Energieversorgungssicherheit, die Logistik und die Gemeinschaftsbeziehungen. EY betont, dass für einen Sektor, der immer noch einen erheblichen Anteil an Exporteinnahmen, Beschäftigung und fiskalischen Einnahmen ausmacht, die Botschaft klar ist: Kontinuität kann nicht mehr als selbstverständlich angesehen werden.
Wickus Botha nennt wachsende operative Komplexität als Kernproblem
„Der Bergbau war schon immer komplex, aber das Ausmaß der operativen Komplexität nimmt zu, da Minen altern, Reserven erschöpft sind und neue Erzkörper schwieriger abzubauen und aufzubereiten sind“, sagt Wickus Botha, Leiter für Bergbau und Metalle bei EY Afrika. Geopolitische Volatilität, sich ändernde Handelsströme und selektiveres Kapital machten langfristige Entscheidungen zusätzlich schwieriger. „Der entscheidende Punkt ist nicht, darauf zu warten, dass diese Unsicherheit verschwindet – sie wird es nicht“, so Botha.
Unternehmen müssten die Annahmen, die ihren Strategien, Portfolios und Kapitalentscheidungen zugrunde liegen, neu bewerten und größere Flexibilität in ihre Betriebsabläufe einbauen. „Diejenigen, die frühzeitig handeln, werden die Gewinner sein“, fasst der EY-Afrika-Manager zusammen.
Reservengrade und Regulatorik begrenzen den Durchsatz am stärksten
Die Variabilität der Reservengrade ist laut Bericht die zweitwichtigste Einschränkung für den Durchsatz: 29% der Befragten nennen sie, übertroffen nur von Verzögerungen bei der Einhaltung regulatorischer Vorschriften. Materialhandling, Arbeitskräfteverfügbarkeit, Aufbereitungskapazität, Transport und Zuverlässigkeit der Ausrüstung liegen alle zwischen 24% und 26%.
Da immer weniger Abbauflächen die erforderliche Qualität und Charakteristik liefern können, lassen sich Wetterereignisse, Ausfälle oder Logistikversagen laut EY schwerer absorbieren. „Konventionelle Reservenerklärungen können diesen Verlust an Optionality maskieren – eine Realität, die insbesondere in reifen, tief gelegenen Operationen akut ist“, heißt es in dem Bericht.
Kapital ist vorhanden, wird aber zunehmend selektiv vergeben
Kapital ist zwar verfügbar, wird jedoch zunehmend selektiv nach Rohstoff und Jurisdiktion vergeben. Der Bericht stellt fest, dass 44% der Befragten Finanzierungsmodelle über Hersteller von Originalgeräten (OEM) verfolgen, während 39% staatliche Fonds und regierungsgestützte Partnerschaften suchen. „Die Frage ist nicht mehr einfach, ob Finanzierung existiert, sondern welche Struktur und Partner die Kontrolle und Flexibilität am besten bewahren, wenn sich die Bedingungen ändern“, so EY.
Das Lieferkettenrisiko ist wieder unter die Top drei zurückgekehrt, da Konflikte, Handelsbeschränkungen und konzentrierte Verarbeitung sowohl kritische Inputs als auch Marktzugangsrouten stören. Bergbauunternehmen reagieren laut EY primär mit Technologien zur Verbesserung der Sichtbarkeit (53%) und höheren Lagerbeständen (52%), während deutlich weniger Lieferanten diversifizieren oder strategische Partnerschaften eingehen.
Geopolitik rundet die Top fünf ab und wirkt sich auf die Kapitalallokation, den Standort der Verarbeitung und den Zugang zu Kunden aus. Die öffentlichen Finanzierungsverpflichtungen für kritische Mineralien haben sich zwischen 2023 und 2025 vervierfacht und lagen bei etwa 65 Milliarden US-Dollar. Steigende Kosten rangieren auf Platz vier: Starke Preise für einige Rohstoffe haben die strukturellen Kosten aufgrund niedrigerer Gehalte, alternder Infrastruktur und teurerer Inputs nicht ausgeglichen.
Produktivitätsbemühungen werden weiterhin durch organisatorische Silos untergraben. Gleichzeitig merkt der Bericht an, dass Innovation aus den Top zehn gefallen ist, Technologie jedoch für das Management der Komplexität unverzichtbar bleibt. Größere Konnektivität, die Integration Dritter und die Einführung von KI erweitern zudem die Angriffsfläche – Cybersicherheit steigt auf Platz neun in die Rangliste ein. EY-Forschungsergebnisse zeigen, dass 67% der Bergbau- und Metallanlagen in der „Verwundbarkeitszone“ mit unterdurchschnittlicher Sichtbarkeit und Kontrollen liegen. Nur 18% der Befragten berichten über eine vollständige Sichtbarkeit industrieller Steuerungssysteme.
Die Top zehn für 2027 reichen von operativer Komplexität bis zur Betriebserlaubnis
Die vollständige Rangliste der Bergbaurisiken und -chancen von EY für 2027 lautet: operative Komplexität; Kapital; Lieferkette; steigende Kosten; Geopolitik; Kohlenstoff; Nachhaltigkeit; sich ändernde Geschäftsmodelle; Cybersicherheit; und die Betriebserlaubnis (Licence to Operate).
Frühere Berichte von aktien.news ordneten die Risiken bereits ein
Bereits am 22.10.2026 berichtete aktien.news, dass EY seinen Ausblicksbericht für das Jahr 2027 erstmals auf der IMARC 2026 in Sydney, Australien, vorstellen werde. Grundlage war die 20. jährliche Branchenbefragung zu Geschäftsrisiken und -chancen, für die EY rund 500 leitende Manager aus dem Bergbau- und Metallsektor befragt hatte; teilgenommen hatten Organisationen mit einem Jahresumsatz von mindestens einer Milliarde US-Dollar. Auf der Konferenz untersuchten Paul Mitchell, globaler Leiter des Bergbau- und Metallbereichs bei EY, und der Branchenexperte Mark Cutifani die zehn wichtigsten Geschäftsrisiken und -chancen für 2027.
Am 30.10.2026 meldete aktien.news, dass kritische Mineralien zunehmend schwieriger abzubauen sind, weil alternde Lagerstätten, sinkende Erzgehalte und komplexer werdende Betriebsabläufe die Fähigkeit der Bergbauindustrie gefährden, ihre Produktionsmengen aufrechtzuerhalten. Schon damals stufte der EY-Bericht „Top 10 Business Risks and Opportunities in Mining and Metals“ die operative Komplexität als das größte Risiko für die Branche im Jahr 2027 ein, gefolgt von der Verfügbarkeit von Kapital, Lieferkettenunterbrechungen, steigenden Kosten und geopolitischen Faktoren.
Am 13.08.2026 berichtete aktien.news über einen Rückgang der südafrikanischen Bergbauproduktion im Juni um 4% im Jahresvergleich, gemeldet von Statistics South Africa. Besonders belastet wurden die Gesamtzahlen durch schwache Förderergebnisse bei Platingruppenmetallen, Kohle und Eisenerz; die PGM-Förderung brach um 8,4% ein und trug -2,4 Prozentpunkte zum Gesamtrückgang bei. Am 09.11.2026 berichtete aktien.news zudem, dass der afrikanische Bergbausektor laut Sean Evans, Executive Vice President für Bergbau und Metalle bei Standard Bank Corporate and Investment Banking, gut aufgestellt ist, um in den kommenden drei bis fünf Jahren deutlich mehr Investitionen anzuziehen – getrieben von geopolitischen Entwicklungen und der wachsenden globalen Nachfrage nach kritischen Mineralstoffen –, aber mit einem Mangel an neuen Projekten und anhaltenden Infrastrukturproblemen kämpft.
Für deutsche Anleger rückt die operative Zuverlässigkeit in den Vordergrund
Für deutsche Privatanleger, die über Bergbauaktien oder Rohstoffprodukte am Sektor beteiligt sind, verschiebt der Bericht den Blick von der reinen Rohstoffpreisprognose auf die Frage, wie belastbar Betriebsabläufe und Lieferketten tatsächlich sind. EY nennt ausdrücklich selektivere Kapitalallokation, größere Widerstandsfähigkeit der Lieferkette und neue Ansätze zum Management operativer Komplexität als Wege, auf die Unternehmen bereits setzen. Wer in südafrikanische Produzenten investiert, muss zusätzlich die innerstaatlichen Einschränkungen bei Energieversorgungssicherheit, Logistik und Gemeinschaftsbeziehungen einpreisen, die der Bericht neben dem globalen strukturellen Druck ausdrücklich nennt. Eine Kauf- oder Verkaufsempfehlung lässt sich daraus nicht ableiten.
Der Bericht erwartet keine Rückkehr zur alten Normalität
EY geht nicht davon aus, dass die Unsicherheit verschwindet. Botha zufolge besteht die Herausforderung nun darin, genügend Flexibilität in Geschäftsentscheidungen einzubauen, um auf sich ändernde Bedingungen reagieren zu können – ohne die längerfristigen Investitionen in Menschen, Produktivität, Digitalisierung und Innovation aus den Augen zu verlieren, die darüber entscheiden werden, wer den nächsten Schock absorbiert. Konkrete Termine für eine Neuauflage des Berichts oder weitere Konferenzauftritte nennt der Quelltext nicht.
Drei Begriffe aus dem Bericht kurz erklärt
- Operative Komplexität: Sie beschreibt die Summe der Schwierigkeiten im laufenden Betrieb einer Mine, etwa alternde Anlagen, schwieriger abzubauende Erzkörper und gestörte Lieferketten.
- Selektive Kapitalallokation: Damit ist gemeint, dass Kapital nicht mehr pauschal in den Sektor fließt, sondern gezielt nach Rohstoff und Jurisdiktion vergeben wird.
- Durchsatz: Der Durchsatz bezeichnet die Materialmenge, die eine Mine oder Aufbereitungsanlage in einem bestimmten Zeitraum verarbeiten kann.