
EU-Staaten einigen sich auf Reform der Finanzmarktaufsicht
Die Aufsicht über große europäische Börsen und Clearinghäuser wird auf EU-Ebene zentralisiert – mit umstrittener Ausnahme für die Deutsche Börse.
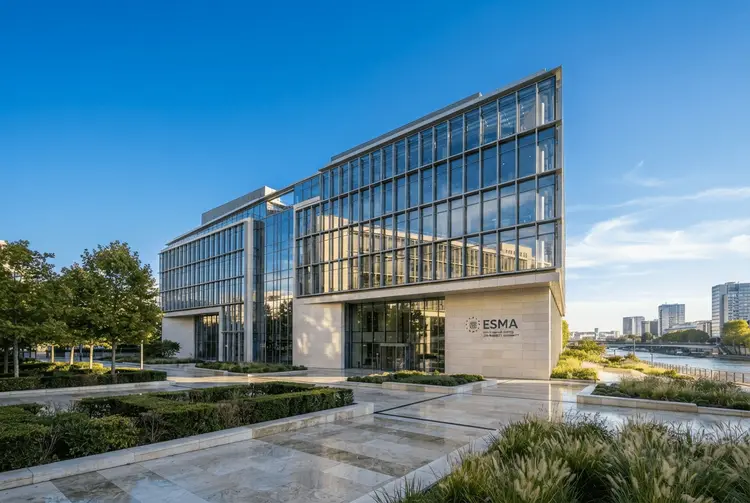
Die EU-Finanzminister haben am Freitag eine weitreichende Reform der europäischen Kapitalmarktaufsicht vereinbart. Kernstück: Die Europäische Wertpapier- und Marktaufsichtsbehörde (Esma) mit Sitz in Paris übernimmt künftig die direkte Aufsicht über wichtige Finanzmarktinfrastrukturen – darunter acht Handelsplätze, Nachhandelsinfrastrukturen und ausgewählte Krypto-Börsenplattformen. Die Reform ist Teil der Bemühungen Brüssels, die Wettbewerbsfähigkeit der EU gegenüber den USA zu stärken und europäischen Unternehmen den Zugang zu Kapital zu erleichtern.
Hintergrund der Initiative ist die stark fragmentierte Struktur der europäischen Kapitalmärkte. Die Europäische Kommission kritisiert, dass derzeit 27 nationale Aufsichtsbehörden mehr als 35 verschiedene Börsen, 17 separate zentrale Gegenparteien für das Clearing sowie 28 Zentralverwahrer für die Abwicklung von Geschäften beaufsichtigen. Diese Zersplitterung verringere die Liquidität und erhöhe die Finanzierungskosten für Unternehmen – ein struktureller Nachteil gegenüber dem US-amerikanischen Kapitalmarkt, der unter der einheitlichen Aufsicht der Securities and Exchange Commission (SEC) operiert.
Die Details
Zu den Handelsplätzen, die für eine direkte Esma-Aufsicht infrage kommen, zählen laut mit dem Kompromiss vertrauten Personen Euronext, Nasdaq, Cboe, Tradeweb sowie die europäischen Tochtergesellschaften der London Stock Exchange Group. Die Vereinbarung enthält zudem Schutzmechanismen: Neun gemeinsam agierende nationale Aufsichtsbehörden können einen Entwurf für eine verbindliche Entscheidung der Esma anfechten. Die Esma kann nationale Einwände jedoch weiterhin überstimmen, wie aus einem der FT vorliegenden Kompromissentwurf hervorgeht.
Ein zentraler Streitpunkt ist die von Deutschland erwirkte Sonderregelung für die Deutsche Börse. Diese soll so lange von der direkten Esma-Aufsicht ausgenommen bleiben, bis sie eine bestimmte Marktanteilsschwelle erreicht. Die Ausnahme hat kleinere Mitgliedstaaten wie Luxemburg und Belgien verärgert, die im Gegenzug versuchten, die Kontrolle über in ihren Ländern tätige Organisationen von der Esma zurückzugewinnen. Das Ringen um nationale Sonderregelungen zeigt, wie schwierig die Balance zwischen europäischer Integration und nationalen Interessen in der Praxis bleibt.
Nicht alle Beteiligten sind mit dem Ergebnis zufrieden. EU-Kommissarin Maria Luís Albuquerque, zuständig für Finanzregulierung, räumte offen ein, dass die Vereinbarung „deutlich hinter dem erforderlichen Ambitionsniveau zurückbleibt". Sie betonte: „Wir brauchen die Esma als effektive Aufsichtsbehörde, und das erfordert eine starke operative und agile Governance. Der aktuelle Kompromisstext würde dies schlichtweg nicht zulassen." Ein EU-Diplomat warnte sogar: „Es wird tatsächlich zu einem Wettbewerbsnachteil, unter der Aufsicht der Esma zu stehen." Andere hingegen werteten das Ergebnis als pragmatischen Fortschritt. Simon Harris, der irische Finanzminister, der die Verhandlungen leitete, sagte: „Man kann auf das Perfekte warten, oder man kann sich an den Händen fassen und gemeinsam den Sprung für das Gute wagen."
Hintergrund: Was bisher geschah
Bereits am 30. Mai 2026 berichtete aktien.news, dass sich die sechs größten Volkswirtschaften der EU – Deutschland, Frankreich, Italien, Polen, Spanien und die Niederlande – nach einem Treffen ihrer Finanzminister in Berlin auf eine schrittweise Übertragung der Aufsicht über bedeutende Marktinfrastrukturen auf die Esma geeinigt hatten. Dieses Signal der großen Mitgliedstaaten legte den Grundstein für die nun erzielte Einigung auf Ministerebene.
Am 14. September 2026 meldete aktien.news den Start des konsolidierten Tape-Systems (Consolidated Tape), das Aufsichtsbehörden aus 29 Ländern eine einheitliche Datenquelle für Preis- und Handelsinformationen bereitstellt. Dieser Schritt galt als wichtiger Meilenstein gegen die Fragmentierung der europäischen Handelsplätze.
Am 18. September 2026 analysierte aktien.news das strukturelle Problem der europäischen Aktienmärkte: Aktien europäischer Unternehmen werden demnach etwa halb so häufig gehandelt wie die vergleichbarer US-Unternehmen. Breitere Spreads zwischen Geld- und Briefkurs schrecken Investoren ab und halten Unternehmen davon ab, sich an europäischen Börsen zu notieren.
Kurz vor der jetzigen Einigung, am 30. September 2026, warnte die scheidende Esma-Vorsitzende Verena Ross in einem FT-Interview eindringlich vor einer Verwässerung der Reform. Sie betonte, es sei „wirklich wichtig, die Kohärenz des Vorschlags aufrechtzuerhalten und nicht durch Kompromisse effektiv die Kohärenz der Bemühungen um mehr integrierte Märkte zu untergraben." Die nun vereinbarte Lösung mit ihren zahlreichen Ausnahmen und Schutzmechanismen dürfte genau jene Bedenken bestätigen, die Ross damals äußerte.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist die Reform vor allem mittelfristig relevant. Eine stärker integrierte und einheitlich beaufsichtigte Kapitalmarktstruktur in Europa könnte langfristig die Liquidität an den Börsen erhöhen und die Handelskosten senken – beides käme Anlegern direkt zugute. Breitere Spreads und geringe Liquidität, wie sie die fragmentierten europäischen Märkte bislang kennzeichnen, verteuern jeden Kauf und Verkauf von Wertpapieren.
Allerdings zeigen die Kompromisse und Sonderregelungen – insbesondere die Ausnahme für die Deutsche Börse –, dass die Reform in ihrer jetzigen Form hinter den ursprünglichen Ambitionen zurückbleibt. Ob die angestrebten Effizienzgewinne tatsächlich eintreten, hängt maßgeblich davon ab, wie die Esma ihre neuen Befugnisse in der Praxis ausübt und ob die Schutzmechanismen für nationale Aufsichtsbehörden die Entscheidungsfindung nicht übermäßig verlangsamen.
Ausblick
Die am Freitag erzielte Einigung der EU-Finanzminister ist noch nicht das letzte Wort. Die Vereinbarung muss nun mit dem Europäischen Parlament ausgehandelt werden, bevor sie EU-Recht werden kann. Wie schnell dieser Prozess abgeschlossen wird und welche weiteren Änderungen das Parlament einbringen könnte, bleibt abzuwarten. Die Kritik von EU-Kommissarin Albuquerque und die Vorbehalte kleinerer Mitgliedstaaten deuten darauf hin, dass die Verhandlungen im Trilog zwischen Rat, Parlament und Kommission erneut schwierig werden könnten.
Kurz erklärt
- Esma: Die Europäische Wertpapier- und Marktaufsichtsbehörde ist die zentrale EU-Behörde für die Regulierung und Überwachung der Wertpapiermärkte in Europa.
- Clearinghaus / Zentrale Gegenpartei: Eine Institution, die bei Wertpapiergeschäften zwischen Käufer und Verkäufer tritt und so das Ausfallrisiko beider Seiten reduziert.
- Konsolidiertes Tape: Eine einheitliche Datenquelle, die Preis- und Handelsinformationen von verschiedenen Handelsplätzen zusammenführt und so Markttransparenz schafft.