
ComfortDelGro: Tariferhöhung in Singapur als Puffer für SBS Transit
RHB Research sieht die geplante Tariferhöhung in Singapur als Puffer für höhere Schienenbetriebskosten, nicht als neuen Gewinnimpuls.
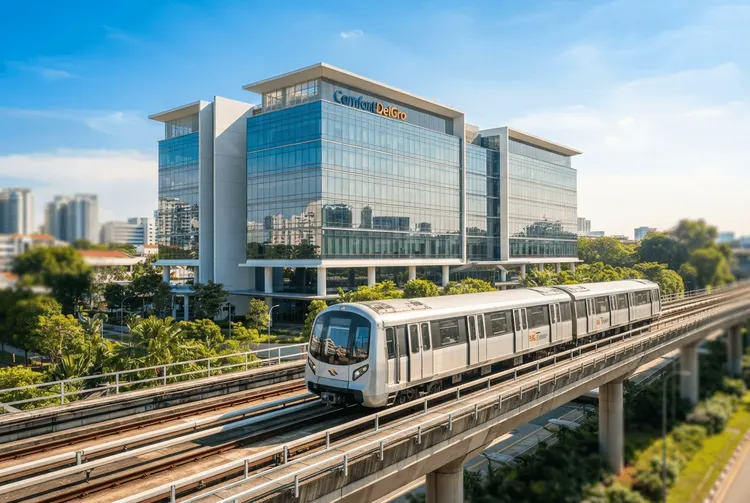
Die geplante Erhöhung der öffentlichen Verkehrstarife in Singapur um 7,0 Prozent rückt den dortigen Transportkonzern ComfortDelGro in den Fokus der Analysten. Nach Einschätzung von Shekhar Jaiswal von RHB Research dürfte das Unternehmen von dem Schritt profitieren, der am 26. Dezember in Kraft tritt. Der Analyst hat seine Bewertung in einem Forschungsbericht festgehalten, der über die Market-Talk-Kolumnen von Dow Jones Newswires verbreitet wurde.
Im Zentrum der Betrachtung steht das Schienengeschäft der Tochtergesellschaft SBS Transit. Für diesen Bereich rechnet Jaiswal mit einem Anstieg des Nettoumsatzes um rund 18,8 Millionen Singapur-Dollar. Das ist der konkrete finanzielle Effekt, den RHB Research mit der Tarifanpassung verbindet. Der Bericht wurde um 0207 GMT veröffentlicht.
Trotz dieser positiven Größe bleibt RHB in der Grundhaltung zurückhaltend. Die Empfehlung für die Aktie lautet weiterhin Kaufen, das Kursziel liegt bei S$1,50. Zum Zeitpunkt der Berichterstattung notierten die Papiere 0,8 Prozent niedriger bei S$1,26.
Die Details
Der entscheidende Punkt der Analyse ist die Frage, wie viel von dem zusätzlichen Umsatz tatsächlich als Gewinn beim Unternehmen ankommt. Jaiswal macht deutlich, dass der zusätzliche Gewinnbeitrag weitgehend von den Energiekosten im Jahr 2027 abhängt. Die jüngsten Betriebstrends legen nach seiner Einschätzung eine vorsichtige Bewertung der Gewinnkonversion nahe.
RHB Research interpretiert die Tariferhöhung daher nicht als neuen Wachstumsmotor, sondern als Puffer. Konkret soll sie höhere Schienenbetriebskosten abfedern. Der Umsatzzuwachs bei SBS Transit wird also gegen die gestiegenen Kosten gerechnet, statt zusätzlichen Spielraum nach oben zu schaffen.
Die Tarifanpassung betrifft die öffentlichen Verkehrstarife in Singapur insgesamt. Für ComfortDelGro ist vor allem der Schienenverkehr der Tochter SBS Transit relevant, weil dort die zusätzlichen Erlöse anfallen. Der Analyst beziffert den Effekt auf den Nettoumsatz dieser Einheit mit rund 18,8 Millionen Singapur-Dollar. Dieser Betrag ist die einzige konkrete Umsatzgröße, die RHB Research in dem Bericht nennt.
Bemerkenswert ist die zeitliche Dimension. Die Erhöhung tritt am 26. Dezember in Kraft und liegt damit gegen Ende des Kalenderjahres. RHB Research richtet den Blick in seiner Einschätzung bereits auf das Jahr 2027, wenn es um den zusätzlichen Gewinnbeitrag geht. Darin spiegelt sich, dass die Bewertung des Analysten über den kurzfristigen Effekt der Tarifanpassung hinausreicht.
Für Anleger ist diese Unterscheidung zentral: Ein höherer Nettoumsatz bedeutet nicht automatisch einen höheren Gewinn. Die Analyse trennt sauber zwischen der Umsatzwirkung auf der einen und der tatsächlichen Gewinnwirkung auf der anderen Seite. Diese Gewinnwirkung bleibt laut RHB Research an die Entwicklung der Energiekosten gekoppelt und ist deshalb mit Unsicherheit behaftet.
Hintergrund: Was bisher geschah
Der Automobil- und Transportsektor steht seit Monaten im Fokus der Analystenhäuser, wie die Berichterstattung von aktien.news zeigt. Bereits am 17.09.2026 berichtete aktien.news über die neuesten Market Talks von Dow Jones Newswires, die einen Überblick über die Entwicklungen im Sektor gaben. Damals bewerteten Analysten die Lage in Indonesien, Südkorea und Japan unterschiedlich – von robusten Absatzzahlen bis hin zu geopolitischen Chancen für Reedereien. Der indonesische Automarkt erholte sich und signalisierte eine robuste Fahrzeugnachfrage trotz anhaltender makroökonomischer Unsicherheiten.
Am 25.05.2026 standen Mitsubishi Electric, Singapurer Sektoraktien und Bangkok Airways im Mittelpunkt. Analysten von Jefferies, DBS Group Research und UOB Kay Hian veröffentlichten damals ihre Einschätzungen. Jefferies erwartete, dass die neue mittelfristige Geschäftsstrategie von Mitsubishi Electric Chancen in mehreren Wachstumsbereichen beinhalten würde – genannt wurden Rechenzentren für öffentliche Versorgungsbetriebe, Fabrikautomatisierung, Klimatisierung sowie optische Geräte.
Schon am 11.05.2026 hatte aktien.news über neue Bewertungen für asiatische Unternehmen berichtet. Damals überzeugte das singapurische Industrieunternehmen Hong Leong Asia die Analysten von CGS International mit mehreren Wachstumstreibern. Die Experten prognostizierten eine durchschnittliche jährliche Wachstumsrate des Gewinns je Aktie von 26 Prozent für den Zeitraum 2025 bis 2027. Als zentralen Treiber nannten sie die steigende Nachfrage nach Rechenzentren.
Bereits am 04.04.2026 hatten Morningstar, DBS Group Research und die Deutsche Bank aktuelle Einschätzungen zu führenden Unternehmen aus dem asiatischen Markt veröffentlicht. Der Hongkonger Logistikdienstleister J&T Global Express stand bei Morningstar-Analystin Chelsey Tam weiterhin hoch im Kurs. Das bereinigte EBITDA für 2025 übertraf ihre eigenen Schätzungen, weshalb die Gewinnprognose für das Unternehmen weitgehend intakt blieb.
Was das für Anleger bedeutet
Für deutsche Privatanleger, die in asiatische Transport- und Automobilwerte investieren, liefert der aktuelle Bericht ein differenziertes Bild. Die Tariferhöhung in Singapur ist ein regulatorischer Schritt mit klarer Wirkung auf den Umsatz von SBS Transit. Ob daraus auch ein entsprechender Gewinnsprung wird, hängt jedoch von Faktoren ab, die außerhalb der direkten Kontrolle des Unternehmens liegen – insbesondere von den Energiekosten.
RHB Research bleibt dennoch positiv gestimmt und bestätigt die Kaufempfehlung. Das Kursziel von S$1,50 liegt über dem aktuellen Kurs von S$1,26. Die Differenz zeigt, welches Aufwärtspotenzial die Analysten der Aktie beimessen. Zugleich macht der Kursrückgang von 0,8 Prozent am Berichtstag deutlich, dass der Markt die Nachricht nicht einheitlich als Kurstreiber bewertet.
Der Vergleich mit den früheren Berichten von aktien.news zeigt, dass sich die Analystenhäuser im Sektor wiederholt mit Wachstumstreibern wie Rechenzentren und Logistik beschäftigen. Bei ComfortDelGro geht es dagegen um einen konkreten regulatorischen Eingriff und dessen Kostenwirkung. Anleger sollten beachten, dass es sich bei dem Bericht um eine Analysteneinschätzung handelt und nicht um eine Garantie. Die Bewertung stützt sich auf Annahmen zur Kostenentwicklung, die sich ändern können.
Ausblick
Der wichtigste Termin bleibt der 26. Dezember, an dem die Tariferhöhung in Kraft tritt. Danach wird sich zeigen, wie sich die Umsätze im Schienenverkehr tatsächlich entwickeln. Ein weiterer entscheidender Faktor ist die Entwicklung der Energiekosten im Jahr 2027, von der RHB Research den zusätzlichen Gewinnbeitrag weitgehend abhängig macht.
Beobachten sollten Anleger zudem die weiteren Market-Talk-Berichte von Dow Jones Newswires, die zu festen Zeiten veröffentlicht werden – um 4:20 Uhr ET, 12:20 Uhr ET und 16:50 Uhr ET. Diese liefern laufend neue Einschätzungen zu Unternehmen des Automobil- und Transportsektors.
Kurz erklärt
- Nettoumsatz: Der Umsatz eines Unternehmens nach Abzug bestimmter Erlösminderungen, also die tatsächlich erzielten Einnahmen aus dem operativen Geschäft.
- Kursziel: Der Preis, den ein Analyst für eine Aktie innerhalb eines bestimmten Zeitraums erwartet.
- Kaufempfehlung: Die Einschätzung eines Analysten, dass eine Aktie aus seiner Sicht überdurchschnittliches Potenzial bietet.