
Citigroup startet Katalysator-Beobachtung für SpaceX, JPMorgan verdoppelt Kursziel
Nach starken Q3-Zahlen und optimistischen Musk-Prognosen zeigt sich die Wall Street bullisch für die SpaceX-Aktie.
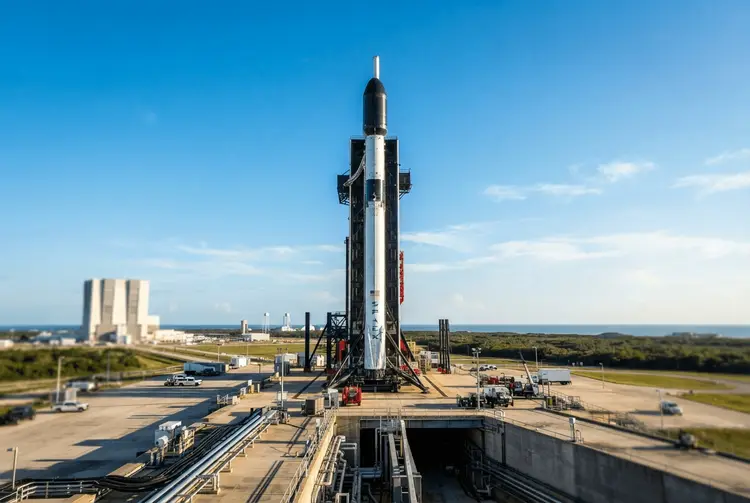
Die SpaceX-Aktie (Ticker SPCX) steht im Fokus der Wall Street. Seit dem Börsengang im Juni ist das Papier von Space Exploration Technologies Corp. ein umkämpftes Wertpapier. Das Unternehmen ging zu einer enormen Bewertung an die Börse und wird nun mit einer Marktkapitalisierung von rund 2 Billionen US-Dollar gehandelt. Gleichzeitig hat SpaceX weiterhin erhebliche Schulden aufgenommen, da es stark in eine ehrgeizige Reihe von Zielen investieren will – darunter die deutliche Erweiterung seiner KI-Rechenkapazität und die spätere Einführung von Rechenzentren im Weltraum.
Nun erhält das Unternehmen viel Zuspruch von Analysten. Die Citigroup hat eine „Upside-90-Tage-Katalysator-Beobachtung" für die Aktie eingeführt, während JPMorgan Chase sein Kursziel gerade mehr als verdoppelt hat. Beide Häuser begründen ihre Zuversicht mit den jüngsten Geschäftszahlen und den ambitionierten Prognosen von CEO Elon Musk.
Ein herausragendes Quartal mit großen Versprechen
Nach dem Börsenschluss am 20. Oktober legte SpaceX seine Ergebnisse für das dritte Quartal vor – und diese fielen eindeutig herausragend aus. Der Gesamtumsatz von rund 14,6 Milliarden US-Dollar übertraf den durchschnittlichen Schätzwert der Wall Street um fast 1,7 Milliarden US-Dollar. Der Nettogewinn von 4,4 Milliarden US-Dollar lag ebenfalls deutlich über den Analystenerwartungen.
Darüber hinaus prognostiziert SpaceX einen Umsatz von 33 bis 37 Milliarden US-Dollar im ersten Quartal 2027 – weit vor den früheren Schätzungen von 22 Milliarden US-Dollar. Die Aktie stieg am Tag nach der Gewinnveröffentlichung um nahezu 8 Prozent.
In der Telefonkonferenz zur Gewinnmitteilung hielt sich CEO Elon Musk nicht zurück. Er sagte, er erwarte, dass der Datenzentrum-Fußabdruck von SpaceX bis Ende 2027 um 10 Gigawatt (GW) an KI-Rechenkapazität zulegen werde, mit einer geringen Wahrscheinlichkeit, dass das Unternehmen 20 GW hinzufügt. Musk sagte zudem, er erwarte, dass SpaceX das Jahr 2027 mit einem jährlichen wiederkehrenden Umsatzlauftempo zwischen 500 Milliarden und 1 Billion US-Dollar abschließen werde.
Analysten heben die Kursziele deutlich an
Citigroup-Analyst John Godyn setzte SpaceX auf eine „Upside-90-Tage-Katalysator-Beobachtungsliste", bekräftigte sein Kauf-Rating und hob sein Kursziel auf 240 US-Dollar an – ein Upside von rund 63 Prozent gegenüber dem aktuellen Niveau. In einer Forschungsnotiz schrieb Godyn, SpaceX habe Glaubwürdigkeit gewonnen, indem es die Analystenschätzungen übertroffen und seine Prognosen angehoben habe. Er sieht dies auch im vierten Quartal fortgesetzt und merkt an, dass der geplante 15. Start von Starship, der super-schweren, vollständig wiederverwendbaren Rakete, als „monumentaler Katalysator für die Raumfahrtindustrie" dienen könnte.
Doug Anmuth, Analyst bei JPMorgan Chase, behielt sein Outperform-Rating bei und verdoppelte sein Kursziel von 240 auf 500 US-Dollar pro Aktie. Interessanterweise nimmt Anmuth Musks Aussagen wörtlich und schrieb in einer Forschungsnotiz, SpaceX könne 10 GW an Rechenkapazität und einen Gesamtumsatz von 254 Milliarden US-Dollar im nächsten Jahr erzielen, was darauf hindeute, dass das Unternehmen 2027 mit einem Umsatzlauftempo von 400 Milliarden US-Dollar abschließen werde. Anmuth betonte jedoch, dass die Umsetzung von größter Bedeutung sei – einschließlich des Ausbaus der Rechenkapazität, der Beschaffung aller erforderlichen Kapitalmittel und des anhaltenden KI-Bedarfs.
Sollten Anleger in den Hype einsteigen?
SpaceX meldete ein starkes Quartal, und es ist sicherlich fair, dass die Aktie steigt und Anleger optimistischer bezüglich der Geschichte werden. Allerdings ist es etwas überraschend, dass einige Analysten so positiv gestimmt sind, dass sie ihre Kursziele so stark anheben.
Denn obwohl SpaceX gezeigt hat, dass es Rechenzentren schneller und effizienter ausbauen kann als seine Mitbewerber, beendete das Unternehmen das dritte Quartal mit einer gesamten Rechenkapazität von 1,7 GW – verglichen mit 1,4 GW Ende des zweiten Quartals und 0,6 GW vor einem Jahr. Die zusätzliche Kapazität von 10 GW bezieht sich auf das Jahr 2027. Musk erwartet, dass das Unternehmen Ende des Jahres über eine Kapazität von 2,5 bis 3 GW verfügen wird. Es geht also darum, dass SpaceX die Kapazität in etwa 15 Monaten um rund 11,3 GW erweitert.
Derzeit ist die Vermietung von Rechenkapazität an Hyperscaler und andere KI-Unternehmen der primäre Umsatztreiber, sodass der kurzfristige Aktienkurs stark von diesem Geschäft abhängt. Zudem hat Musk zwar einige erstaunliche Dinge in seinem Leben erreicht, ist aber nicht dafür bekannt, diese termingerecht zu erledigen. So bezeichnete er 2015 das autonome Fahren bei seinem anderen Unternehmen Tesla als „gelöstes Problem". Obwohl Tesla selbstfahrende Technologie und eine Robotaxi-Flotte eingeführt hat, ist es weiterhin schwer zu beurteilen, ob die Technologie wirklich perfektioniert wurde. Aus diesem Grund ist es überraschend, dass der Markt Musk und SpaceX derzeit den Vorteil des Zweifels zugesteht.