ANZEIGE

Aris Mining bestätigt PFS für Toroparu mit Baubeschluss Anfang 2027

Die PFS weist 5,6 Millionen Unzen Gold über 29 Jahre aus; der Baubeschluss für das Guyana-Projekt ist für Anfang 2027 avisiert.
• 5 Min
Aris Mining bestätigt PFS für Toroparu mit Baubeschluss Anfang 2027

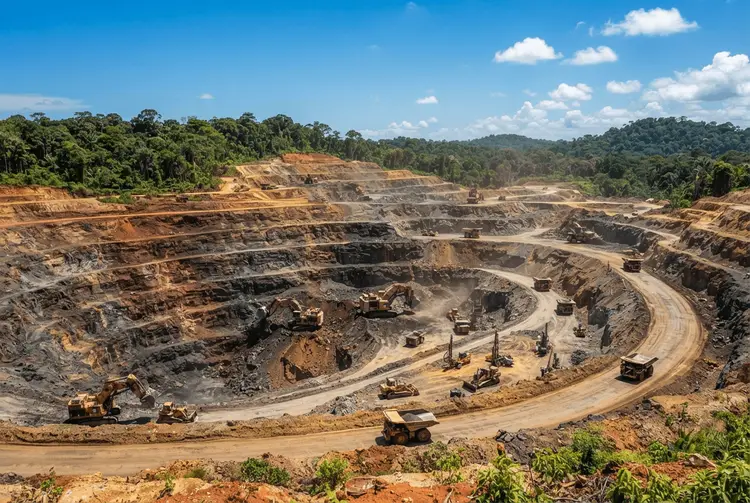
Der kanadische Goldminenbetreiber Aris Mining Corporation hat die Vorstudie zur Machbarkeit (Prefeasibility Study, PFS) für das Toroparu-Goldprojekt in Guyana abgeschlossen. Die Studie bestätigt das Potenzial für eine groß angelegte und langfristige Tagebauentwicklung. Über einen 29-jährigen Aufbereitungszeitraum, darunter 21 Jahre Bergbau, sollen 5,6 Millionen Unzen Gold produziert werden.

Parallel zum Abschluss der PFS läuft die Prüfung des Antrags auf eine Großbergbaulizenz. Damit schreitet Toroparu bei den vorentwicklungsbezogenen Aktivitäten voran. Einen konkreten Termin für die Bauentscheidung nennt das Unternehmen ebenfalls: Avisiert ist ein Baubeschluss für Anfang 2027, vorbehaltlich der Erteilung der Großbergbaulizenz und weiterer erforderlicher Genehmigungen.

Die PFS sieht eine Bauzeit von 32 Monaten vor. Nach Unternehmensangaben untermauert die Studie das Potenzial von Toroparu, zu einer neuen großen, langfristigen Goldmine in Guyana zu werden. Für Aris Mining ist das Projekt zugleich mehr als ein Einzelvorhaben: Die Studie hebt den Status von Toroparu als Kernasset im Portfolio hervor, während das Unternehmen seine Strategie umsetzt, sich zu einem bedeutenden Goldproduzenten in Südamerika zu entwickeln.

Die PFS bestätigt 291.000 Unzen Gold pro Jahr in den ersten fünf Jahren

Konkret weist die Studie eine durchschnittliche Goldproduktion von 291.000 oz/j in den ersten fünf Jahren aus. Während der Haupttagebauoperationen beziehungsweise der ersten 17 Jahre liegt die durchschnittliche Jahresproduktion bei 258.000 oz/j. In der späteren Phase der Mine sowie bei der Verarbeitung von Lagerbeständen – also in den Jahren 18 bis 29 – geht sie auf 103.000 oz/j zurück. Das Produktionsprofil zeigt damit die höchsten Jahresraten in der Anfangsphase und flacht erst gegen Ende der Minenlebensdauer deutlich ab.

Auf der Investitionsseite verlangt das Projekt eine initiale Kapitalbindung von 1 Milliarde US-Dollar. Während der Haupttagebauoperationen soll Toroparu nach den Studiendaten durchschnittliche jährliche Gewinne von 588 Millionen US-Dollar generieren. Der nach Steuern berechnete Nettobarwert (NPV) des Projekts wird auf 2,8 Milliarden US-Dollar geschätzt. Die interne Rendite (IRR) liegt bei 31,5 Prozent, die Amortisationsperiode beträgt 2,2 Jahre ab Betriebsbeginn. Die Bewertung beruht auf Basispreisen für Gold, Silber und Kupfer.

Zwei Annahmen unterscheiden die PFS von der vorläufigen Bewertung aus 2025

Zu den wichtigsten Ergebnissen der PFS zählt eine verlängerte Betriebslebensdauer durch die geplante Behandlung von Gestein mit niedrigeren Graden gegen Ende der Minenlebensdauer. Die vorläufige wirtschaftliche Bewertung (PEA) 2025 für das Projekt hatte dieses Material noch als Abraum eingestuft. Der Unterschied ist materiell: Material, das zuvor als nicht wirtschaftlich galt, verlängert nun den Aufbereitungszeitraum.

Eine zweite Änderung betrifft die Betriebsform. Die PFS setzt auf Vertragsbergbau. Die PEA 2025 hatte dagegen das Modell des eigentümerbetriebenen Maschinenleasings vorgesehen. Beide Anpassungen zusammen erklären, warum die Studie nun einen 29-jährigen Aufbereitungszeitraum und damit eine längere Projektlaufzeit ausweist als die frühere Bewertung.

Andere Edelmetallentwickler legten zuletzt ebenfalls umfangreiche Projektstudien vor

Der Blick auf vergleichbare Projekte zeigt, wie stark Studienergebnisse derzeit von den Annahmen der Unternehmen abhängen. Bereits am 23.09.2026 berichtete aktien.news, dass Meridian Mining den geschätzten Wert seines Gold-Kupfer-Projekts Cabaçal im brasilianischen Bundesstaat Mato Grosso in einer neuen Machbarkeitsstudie mehr als verdoppelt hat. Die definitive Machbarkeitsstudie (DFS) ermittelte einen Kapitalwert (NPV) nach Steuern von 2,09 Milliarden US-Dollar, die interne Rendite lag bei 108 Prozent, die Amortisationszeit bei rund elf Monaten. Als Haupttreiber nannte der Bericht deutlich höhere Metallpreisannahmen.

Am 15.09.2026 meldete aktien.news, dass der kanadische Minenentwickler Osisko Gold Group die behördliche Genehmigung für sein Cariboo-Goldprojekt in Zentral-Britisch-Kolumbien erhalten hat. Das Unternehmen treibt seither den Bau der unterirdischen Mine voran und peilt den ersten Goldguss Anfang 2029 an. Bereits am 27.07.2026 hatte aktien.news über Capricorn Metals berichtet, das an der australischen Börse ASX notierte Unternehmen habe eine aktualisierte PFS für das Goldprojekt Mt Gibson in Westaustralien veröffentlicht. Im Mittelpunkt stand die erstmalige Integration einer Untertageproduktion.

Für Anleger hängt die Bewertung an Genehmigung und Metallpreisen

Die Kennzahlen der Toroparu-PFS fallen für ein Goldbergbauprojekt dieser Größenordnung solide aus: Ein NPV nach Steuern von 2,8 Milliarden US-Dollar bei einer initialen Kapitalbindung von 1 Milliarde US-Dollar, eine IRR von 31,5 Prozent und eine Amortisationsperiode von 2,2 Jahren ab Betriebsbeginn sind Größen, die den Markt interessieren dürften. Allerdings ist der NPV eine Modellrechnung, die auf Preisannahmen für Gold, Silber und Kupfer sowie auf den Kostenannahmen der Studie beruht. Ändern sich diese Prämissen, ändert sich das Ergebnis. Die Sensitivität solcher Bewertungen zeigt der Archivvergleich mit Meridian Mining, wo der Wertzuwachs maßgeblich auf höhere Metallpreisannahmen zurückgeführt wurde.

Hinzu kommt das Genehmigungsrisiko. Der avisierte Baubeschluss Anfang 2027 steht ausdrücklich unter dem Vorbehalt der Großbergbaulizenz und weiterer erforderlicher Genehmigungen. Erst danach beginnt die 32-monatige Bauphase, in der das Kapital gebunden wird, bevor der erste zahlungswirksame Produktionserlös anfällt. Deutsche Privatanleger sollten zudem beachten, dass es sich um eine kanadische Gesellschaft mit einem Projekt in Guyana handelt – rechtliche Rahmenbedingungen, Steuerfragen und Währungsrisiken unterscheiden sich damit von einem reinen Inlandsinvestment. Eine Kauf- oder Verkaufsempfehlung lässt sich aus der Studie allein nicht ableiten.

Der nächste Meilenstein ist die Großbergbaulizenz

Der weitere Fahrplan ist im Quelltext eng an behördliche Schritte geknüpft. Zunächst muss die laufende Prüfung des Antrags auf eine Großbergbaulizenz abgeschlossen werden, danach sollen weitere erforderliche Genehmigungen folgen. Auf dieser Grundlage ist der Baubeschluss für Anfang 2027 avisiert. Nach einem positiven Beschluss sieht die PFS eine Bauzeit von 32 Monaten vor, bevor die Aufbereitung über den dann 29-jährigen Zeitraum beginnen kann. Weitere Termine oder Zwischenziele, etwa zur Detailplanung oder zur Finanzierung, nennt der Quelltext nicht.

Diese vier Begriffe aus der Studie sollten Anleger kennen

  • Prefeasibility Study: Eine Vorstudie zur Machbarkeit, die Produktionsprofil, Investitionsbedarf und Wirtschaftlichkeit eines Bergbauprojekts überschlägig bewertet.
  • Nettobarwert: Der Barwert aller künftigen Zahlungsströme eines Projekts abzüglich der Anfangsinvestition, abgezinst auf den heutigen Zeitpunkt.
  • Interne Rendite: Die Verzinsung, bei der der Nettobarwert eines Projekts gerade null ergibt, dient als Maßstab für die Attraktivität einer Investition.
  • Amortisationsperiode: Der Zeitraum, nach dem die Anfangsinvestition durch die laufenden Überschüsse des Projekts zurückverdient ist.
Aris MiningToroparu GoldprojektPrefeasibility StudyGuyana GoldmineNettobarwert NpvInterne Rendite IrrGoldproduktionBergbauaktie

Meistgelesene News

  1. Nvidia-Aktie rutscht in den Bärenmarkt: Schnäppchenjäger wittern eine Kaufchance
  2. Tether verdoppelt Reservenpuffer auf acht Milliarden Dollar im dritten Quartal
  3. Putin weitet Enteignung von Japan Tobacco in Russland deutlich aus
  4. Labubu-Verkäufe brechen ein: Ist der Hype um Pop Mart vorbei?
  5. Börsenturbulenzen nach US-Wahlen: Strategien für Anleger in unsicheren Zeiten

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.