
Apollo bietet 7,15 Pfund je Aktie für easyJet-Übernahme
Beteiligungsgesellschaft Apollo steigt in den Bieterwettstreit um easyJet ein und bewertet die Airline mit rund 5,7 Milliarden Pfund.
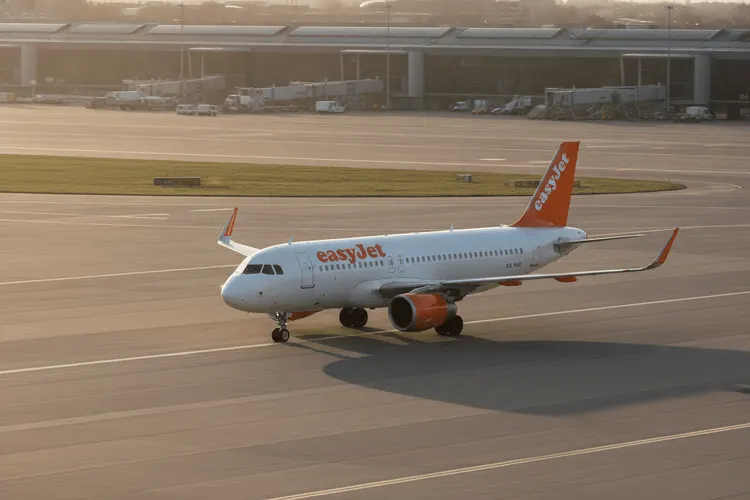
Die Beteiligungsgesellschaft Apollo hat ein Übernahmeangebot für den britischen Billigflieger easyJet vorgelegt. Beide Parteien haben eine grundsätzliche Einigung über die wesentlichen Bedingungen eines Barangebots von 7,15 Britischen Pfund pro Aktie erzielt. Damit wird easyJet mit rund 5,7 Milliarden Britischen Pfund bewertet. Die easyJet-Aktien reagierten im frühen Handel mit einem Kursanstieg von 13,7 Prozent.
Apollo hat bis zum 7. August Zeit, eine verbindliche Absicht zur Abgabe eines Angebots bekannt zu geben. easyJet selbst betrachtet den Vorschlag von Apollo als vorteilhafter gegenüber den vorherigen Bedingungen der privaten Investmentgesellschaft Castlelake, die zuvor als Interessent aufgetreten war. Damit ist ein neuer Bieter in das Rennen um die Übernahme der Fluggesellschaft eingestiegen.
Trotz des Kursanstiegs liegt die Aktie noch rund 7 Prozent unter dem möglichen Transaktionspreis. Die Landeerlaubnis ist also noch nicht erteilt. In der Zwischenzeit könnte der bisherige Interessent Castlelake mit verbesserten Konditionen an den Verhandlungstisch zurückkehren, was den Bieterwettstreit weiter anheizen würde.
Starke operative Leistung, aber Gegenwind durch Treibstoffkosten
Abseits der Übernahmespekulationen hat easyJet in letzter Zeit operativ vieles richtig gemacht. Der Billigflieger modernisiert seine Flotte mit neueren, effizienteren Flugzeugen und baut neue strategische Drehkreuze an beliebten Standorten wie Mailand und Rom auf. Im Durchschnitt konnte zudem die Auslastung der verfügbaren Sitzplätze gesteigert werden.
Ein zentraler Bestandteil der Strategie ist der Verkauf von Zusatzleistungen an bestehende Passagiere. Diese sogenannten „Ancillary Revenues" umfassen Dinge wie zusätzliches Gepäck, mehr Beinfreiheit und Verpflegung. Dieser Bereich gilt als äußerst lukrativ, und das jüngste Wachstum war nach Einschätzung von Analysten beeindruckend.
Auch die Pauschalreise-Sparte liefert weiterhin starkes Wachstum. Der Umsatz wuchs mit hohen zweistelligen Raten, und die Vorsteuergewinne erreichten ihre Ziele früher als geplant. Im vergangenen Jahr machte dieses Segment mehr als ein Drittel des Gesamtergebnisses der Gruppe aus. Da der adressierbare Markt für Pauschalreisen riesig ist, bietet dieses Segment bei weiterhin erfolgreicher Umsetzung große Wachstumschancen.
Treibstoffpreise und Flottenmodernisierung belasten den Ausblick
Dennoch bleibt der kurzfristige Gewinnblick herausfordernd. easyJet arbeitet mit einstelligen Margen und gibt historisch gesehen etwa 25 Prozent seines Umsatzes für Treibstoff aus. Damit gehört das Unternehmen zu den europäischen Fluggesellschaften, die besonders empfindlich auf Treibstoffpreisschwankungen reagieren. Die hohen Treibstoffpreise haben sowohl die Kosten als auch die Nachfrage stark belastet und easyJet dazu veranlasst, einige Flugfrequenzen zu reduzieren und die Mindestticketpreise anzuheben.
Erschwerend kommt hinzu, dass sich easyJet mitten in einer kostspieligen Flottenmodernisierung befindet. Zwar gilt die Bilanz derzeit als eine der stärksten in der Branche, doch da der freie Cashflow für die nächsten Jahre voraussichtlich negativ ausfallen wird, dürften sich die Schulden anhäufen. Dies bedeutet, dass Dividenden und Aktienrückkäufe wahrscheinlich beeinträchtigt werden. Die voraussichtliche Dividendenrendite für die nächsten zwölf Monate liegt bei 1,5 Prozent – deutlich unter dem Zehnjahresdurchschnitt von 3,0 Prozent.
ESG-Risiken im Blick
Aus ESG-Perspektive weist die Transportbranche ein mittleres Risikoniveau auf, wobei europäische Unternehmen diese Risiken besser managen als andere. Laut dem Ratinganbieter Sustainalytics ist das Management von ESG-Risiken bei easyJet stark ausgeprägt. Die Richtlinien zu Umweltfragen sind sehr fundiert, und die Vergütung der Führungskräfte ist explizit an Nachhaltigkeitsziele gekoppelt. Die allgemeine ESG-Berichterstattung von easyJet bleibt jedoch hinter den Best-Practice-Standards zurück.
Für easyJet-Aktionäre ergibt sich aus der aktuellen Situation ein moderates Aufwärtspotenzial, falls ein Übernahmegeschäft zustande kommt. Ein besseres Gebot könnte noch auftauchen, doch das Warten darauf birgt Risiken. In der Zwischenzeit werden die Vorteile der starken operativen Leistung von easyJet weiterhin von höheren Treibstoffpreisen und einem schwierigeren makroökonomischen Umfeld überschattet.