ANZEIGE

Alaska Air streicht rund 200 Stellen wegen explodierender Treibstoffkosten

Der CEO warnt vor einem Jahresverlust von bis zu 700 Millionen Dollar und kündigt Einsparungen an.
•• 5 Min
Alaska Air streicht rund 200 Stellen wegen explodierender Treibstoffkosten

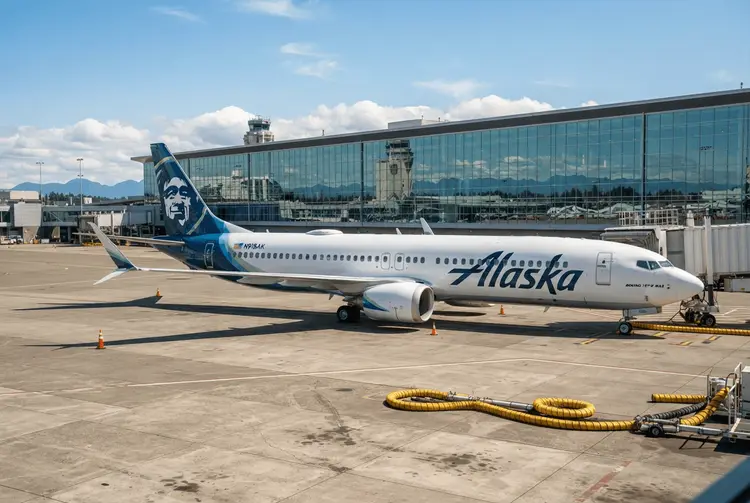
Die Alaska Air Group streicht rund 200 nicht tarifgebundene Stellen. Mit dem Schritt reagiert die in Seattle ansässige Fluggesellschaft auf steigende Kraftstoffpreise und geopolitische Herausforderungen, die ihre Finanzen unter Druck setzen. Chief Executive Ben Minicucci warnte die Belegschaft zugleich vor einem möglichen Jahresverlust von bis zu 700 Millionen Dollar. Die Nachricht erreichte die Öffentlichkeit am Freitag, dem 30. Oktober.

Der Abbau betrifft weniger als 1 Prozent der rund 32.500 Mitarbeiter von Alaska, wie ein Unternehmenssprecher sagte. Konkret entfallen 125 Stellen auf den Bundesstaat Washington und 48 auf Hawaii. Keine operativen Frontline-Jobs ohne Managementverantwortung werden gestrichen, betonte das Unternehmen.

Die betroffenen Beschäftigten haben ihren letzten Arbeitstag am 13. November. Ihr Gehalt wird bis zum 31. Dezember weitergezahlt; darüber hinaus erhalten sie Abfindungen und weitere Unterstützungsleistungen. Das geht aus der Mitteilung des Unternehmens hervor. Der Schritt markiert eine Zäsur: Droht der Verlust tatsächlich in dieser Höhe, wäre es der erste bereinigte Verlust vor Steuern außerhalb der Pandemie seit 2003.

Der Treibstoffpreisschock erreicht jetzt die Arbeitsplätze der Branche

Minicucci erklärte den Mitarbeitern in einer Reuters vorliegenden Memo, das Unternehmen könne in diesem Jahr Verluste von bis zu 700 Millionen Dollar verzeichnen, falls sich die aktuellen Bedingungen fortsetzen. „Wir müssen zur finanziellen Disziplin zurückkehren, die schon lange einen entscheidenden Wettbewerbsvorteil darstellt“, schrieb der CEO. Die Gemeinkosten seien in den vergangenen Jahren „überproportional zum Umsatz gewachsen“.

Der Personalabbau zeigt, dass der durch den Iran-Krieg ausgelöste Schock bei den Kraftstoffpreisen nun auch Arbeitsplätze in der Luftfahrtbranche erreicht. Zuvor hatten US-Fluggesellschaften bereits damit begonnen, Preise anzuheben und das Wachstum ihrer Flugverbindungen zu drosseln. Der Schritt verdeutlicht zudem den wachsenden finanziellen Druck auf Alaska Air, während das Unternehmen eine ambitionierte Expansion in den Bereichen Premium- und Internationalreisen verfolgt. Das starke Umsatzwachstum kann mit den steigenden Kraftstoffkosten kaum Schritt halten.

Im dritten Quartal wuchs der Umsatz, die Marge brach ein

Die operative Entwicklung macht die Zwickmühle sichtbar. Im dritten Quartal stieg der Umsatz im Jahresvergleich um 14 Prozent. Die bereinigte Marge vor Steuern sank jedoch auf 1,1 Prozent, nach 4,6 Prozent im Vorjahreszeitraum. Der Umsatz wächst also, die Profitabilität schrumpft.

Für das Gesamtjahr hat Alaska Air eine bereinigte Verlustprognose je Aktie von 5 bis 5,50 Dollar ausgegeben. Darin berücksichtigt das Unternehmen 1,8 Milliarden Dollar an zusätzlichen Kraftstoffkosten im Vergleich zum ursprünglichen Jahresplan. Für das vierte Quartal erwartet der Carrier Kraftstoffkosten von 4,65 bis 4,85 Dollar pro Gallone. Das ist nahezu doppelt so viel wie die 2,50 Dollar, die im ursprünglichen Plan für 2026 angenommen wurden.

Auch Delta, American und Southwest senken ihre Prognosen

Der Druck ist kein Einzelfall. Laut Daten des US-Arbeitsministeriums stiegen die Inlandsfluggastpreise in den Vereinigten Staaten in den sieben Monaten bis September durchschnittlich um fast 23 Prozent im Jahresvergleich. Trotz dieser höheren Ticketpreise haben Delta Air Lines, American Airlines und Southwest Airlines ihre Gewinnprognosen für 2026 nach unten korrigiert. Höhere Gebühren können die gestiegenen Kraftstoffausgaben offenbar nicht vollständig ausgleichen.

Bereits am 05.10.2026 berichtete aktien.news über steigende Flugpreise bei sinkenden Gewinnen

Die aktuelle Entwicklung fügt sich in ein Muster, das aktien.news in den vergangenen Wochen mehrfach beschrieben hat. Am 05.10.2026 berichtete aktien.news, dass die US-Flugpreise im August um 23,4 Prozent gegenüber dem Vorjahresmonat gestiegen waren und auch die Tarife für Thanksgiving und Weihnachten deutlich angezogen hatten. Hohe und volatile Kerosinkosten sowie eine eingeschränkte Kapazität lieferten den Fluggesellschaften Argumente für höhere Ticketpreise. Für die Airlines fiel die Bilanz dennoch zwiespältig aus, weil steigende Kraftstoffausgaben die Umsatzzuwächse ausglichen. Der Iran-Krieg, der Ende Februar begann, trieb die Treibstoffpreise – einschließlich Diesel, Benzin und Kerosin – nach oben.

Am 09.10.2026 berichtete aktien.news, dass Delta Air Lines seine Gewinnprognose für das Gesamtjahr um fast ein Viertel senkte. Auslöser waren die rasant gestiegenen Treibstoffkosten, die die Gesamtrechnung im Jahr 2026 voraussichtlich um 6 Milliarden US-Dollar erhöhen sollten. Die robuste Reisenachfrage und höhere Ticketpreise wurden dadurch vollständig zunichtegemacht. Die Aktien der Fluggesellschaft fielen im frühen Handel um 2,5 Prozent. Es war die erste Senkung der Jahresprognose in diesem Jahr; zugleich hob Delta den prognostizierten Anstieg der Treibstoffkosten um weitere 2 Milliarden Dollar an. Als Hauptursache galt der Iran-Krieg.

Am 22.10.2026 berichtete aktien.news, dass sich die Aktien der US-Fluggesellschaften nur moderat erholten. Die frisch vorgelegten Quartalszahlen belegten eine starke Nachfrage, machten zugleich aber die Belastung durch deutlich gestiegene Kraftstoffkosten sichtbar. Höhere Gebühren kompensierten einen erheblichen Teil dieser Kostensteigerung, konnten sie aber nicht vollständig ausgleichen. United Airlines verfehlte die Analystenschätzungen und senkte seine Prognose; auch Alaska Air blieb hinter den Erwartungen zurück.

Für deutsche Privatanleger bleibt die Marge der kritische Punkt

Die Kombination aus robuster Nachfrage, höheren Ticketpreisen und explodierenden Kerosinkosten ist für Anleger schwer zu greifen. Umsatzrekorde täuschen: Entscheidend ist, wie viel davon nach den Treibstoffausgaben übrig bleibt. Bei Alaska Air zeigt sich das besonders deutlich – 14 Prozent mehr Umsatz trafen auf eine bereinigte Marge vor Steuern von nur 1,1 Prozent. Wer in Airline-Aktien investiert ist, sollte deshalb weniger auf die Passagierzahlen als auf die Kostenstruktur und die Fähigkeit zur Weitergabe von Preissteigerungen achten. Die Prognoseunsicherheit bleibt hoch: Alaska Air selbst rechnet mit einem bereinigten Verlust je Aktie zwischen 5 und 5,50 Dollar, Delta, American und Southwest haben ihre Erwartungen für 2026 gesenkt.

Alaska Air will trotz Sparprogramm in Flotte und Streckennetz investieren

Der Konzern hält an seinen langfristigen Plänen fest. Nach der Übernahme von Hawaiian Airlines investiert Alaska Air in Premium-Kabinen, Treueprogramme und internationale Routen und will sein Langstreckennetz von Seattle aus ausbauen. Minicucci sagte, Alaska werde trotz restriktiverer Ausgabenpolitik weiterhin in die Flotte, das Kundenerlebnis und das Streckennetz investieren. Die Kürzungen betreffen damit die Verwaltung, nicht das Wachstumsprogramm.

Für die kommenden Wochen sind die nächsten Schritte bereits terminiert: Der letzte Arbeitstag der betroffenen Mitarbeiter ist der 13. November, die Gehaltszahlungen laufen bis zum 31. Dezember. Wie sich die Kraftstoffkosten im vierten Quartal entwickeln, bleibt der entscheidende Faktor für die Frage, ob es bei dem drohenden Jahresverlust von bis zu 700 Millionen Dollar bleibt.

Drei Fachbegriffe aus diesem Artikel kurz erklärt

  • Nicht tarifgebundene Stellen: Beschäftigte, die nicht unter einen Tarifvertrag fallen und deren Arbeitsverhältnis daher leichter angepasst werden kann.
  • Bereinigte Marge vor Steuern: Gewinnmarge vor Steuern, bei der Sondereffekte herausgerechnet werden, um die operative Ertragskraft zu zeigen.
  • Frontline-Jobs: Tätigkeiten in der unmittelbaren Betriebsabwicklung, die direkt am Flugbetrieb beteiligt sind.
Alaska AirStellenabbauTreibstoffkostenKerosinpreiseIran-KriegFluggesellschaftenBen MinicucciGewinnprognose

Meistgelesene News

  1. KI nur für Top-Mitarbeiter: Paysend-CEO setzt auf Leistungsnachweis
  2. SpaceX-Aktie: Was 10.000 Dollar bis 2030 wert sein könnten
  3. Trump: Entscheidung über Iran steht bevor – Deal oder Angriff
  4. Deutsche Telekom bremst Fusion mit T-Mobile US aus
  5. Weil Gotshal & Manges: Wie die Wall-Street-Kanzlei in die Krise geriet

Disclaimer


Wichtiger Hinweis auf bestehende Interessenkonflikte:

Wir weisen ausdrücklich darauf hin, dass im Rahmen dieser Publikation Interessenkonflikte bestehen:

1. Die Stock Market Media Ltd. und ihr nahestehende Personen besitzen Aktien der hier empfohlenen Gesellschaften und beabsichtigen, diese im Rahmen und zu jedem Zeitpunkt dieser Empfehlung zu verkaufen. Hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

2. Der Herausgeber dieser Publikation, sowie die verantwortlichen Redakteure erhalten für die Erstellung eine finanzielle Vergütung. Auch hierin besteht ein eindeutiger und konkreter Interessenkonflikt.

3. Beachten Sie auch die weitergehenden Ausführungen zu bestehenden Interessenkonflikten im nachfolgenden Disclaimer, u.a. unter Ziff. 2.

Wichtige Informationen und Pflichtmitteilungen gemäß Wertpapierhandelsgesetz (WpHG) sowie gemäß Finanzanlageverordnung (FinAnV).

Stock Market Media Ltd. hat ihre Tätigkeit als Ersteller von Anlagestrategieempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 34 der Verordnung (EU) Nr. 596/2014 oder von Anlageempfehlungen im Sinne des Artikels 3 Absatz 1 Nummer 35 der Verordnung (EU) Nr. 596/2014, (bisher „Finanzanalysen“) der Bundesanstalt für Finanzdienstleistungsaufsicht („BaFin“) gemäß WpHG angezeigt. Die Pflichten der Stock Market Media Ltd. regeln sich primär nach den §§ 85, 86 WpHG, der Verordnung (EU) Nr. 596/2014 und der Delegierten Verordnung (EU) 2016/958.

Angaben über den/die Ersteller dieser Publikation:
Verantwortlich für die Erstellung der Texte und Inhalte dieser Publikation ist Herr Roberto Gonçalves de Albuquerque, als Analyst und Chefredakteur. Herausgeber ist die Stock Market Media Ltd., 405 Kings Road, Flat 600, London; SW10 0BB, Vereinigtes Königreich, vertreten durch den Director Roberto Gonçalves de Albuquerque.

Wichtige Hinweise zur Erstellung dieser Veröffentlichung:
Diese Veröffentlichung enthält sowohl Tatsachen und Fakten zu den besprochenen Unternehmen, als auch rein subjektive Werturteile, Interpretationen, Schätzungen, Hochrechnungen, Vorhersagen und Preisziele. Diese versuchen wir, möglichst transparent voneinander abzugrenzen, um irreführende Angaben zu vermeiden. Recherche, Aufbereitung und Formulierung erfolgen dabei unter Einsatz gängiger digitaler und KI-gestützter Hilfsmittel; die inhaltliche Prüfung und die redaktionelle Verantwortung liegen bei uns. Die wesentlichen Grundlagen und Maßstäbe unserer Werturteile und Bewertungen, der besprochenen Aktien, basieren auf folgender Vorgehensweise:

Beurteilung und Bewertung von Unternehmen nach herkömmlichen Bewertungsmethoden (grundlegender Bewertungsansatz)

  • Einschätzung des Potentials der zukünftigen Unternehmensentwicklung (Wachstumsansatz) und Hochrechnung auf das entsprechende Bewertungspotential (Kurs-Potential-Analyse) sowie einer möglichen Unternehmens-Aktien-Bewertung aufgrund potentieller Gewinnerwartungen (KGV Hochrechnung)
  • Einschätzung des von uns erwarteten Best-Case-Szenarios im absoluten Erfolgsfall des Unternehmens (Blue-Sky-Potential-Ansatz)
  • Effekt der von uns erwarteten, gesteigerten Bekanntheit der empfohlenen Aktie auf den Aktienkurs durch einen starken Anstieg der Nachfrage am Markt (insbesondere maßgeblich bei marktengen oder neu bzw. erstmals empfohlenen Aktien) aufgrund der von uns oder Dritten veröffentlichten Publikationen (meistens Kaufempfehlungen), (Multiplikator- / Momentum-Effekt, Hype), dadurch überproportional steigende Rendite/Aktienkurs bei entsprechend steigendem Risiko
  • Technische Analyse des Aktienkurses gemäß gängiger Analyse-Methoden, meist zur Voraussage von Kurs-Signalen (Kauf- oder Verkaufssignal, Ausbruch der Aktie, Festlegung von Kurszielen, Unterstützungs- oder Widerstandsbereichen, erwarteten Mindestbewegungen oder Mindest-Gegenbewegungen, Voraussage von Signalpunkten (wenn-dann), etc.), größtenteils auf der erwarteten Massenpsychologie aufbauend. (technischer Ansatz).

Herkömmliche Bewertungsansätze sind bei jungen oder noch umsatzlosen Unternehmen oft schlecht sinnvoll anwendbar. Daher stützen wir uns bei der Bewertung von solchen Unternehmen tendenziell auf die von uns errechnete Potential-Analyse, sowie die Einschätzung der Nachfrage nach solchen Aktien am Kapitalmarkt. Letztendlich entscheidet der Markt über den Aktienkurs eines Unternehmens. Entsteht durch umfangreiche Empfehlungen einer Aktie, eine exzessive Nachfrage nach dieser, ist es möglich, dass der Aktienkurs bei einem hohen Handelsvolumen überdurchschnittlich steigt. Dies führt zwar zu extremen Gewinnmöglichkeit, erhöht jedoch entsprechend das Risiko einer Blasenbildung mit entsprechendem Kursrückgang. Durch die gesteigerte Volatilität der Aktie in solchen Situationen ergeben sich überdurchschnittliche Gewinn- und Verlustmöglichkeiten, sowohl in beide Handelsrichtungen als auch bei wiederkehrenden Gegenbewegungen. Auch solche Marktentwicklungen sind ein wichtiger Teil unserer Handelsempfehlungen und Bewertungsansätze.

Diese Publikation befasst sich ausschließlich mit überdurchschnittlich volatilen Werten mit hohem Gewinn- und auch Verlustpotential.

Hinweis zu Informationsquellen:
Die Zuverlässigkeit von Informationsquellen wird von uns vor deren Verwendung ausführlich geprüft und von uns entsprechend ihrer Glaubwürdigkeit und Bedeutung subjektiv bewertet. Dabei entscheiden wir nach eigenen Maßstäben, welche Quellen wir für relevant, zu konservativ oder zu optimistisch halten. Letztendlich legen wir unsere Empfehlungen aufgrund unserer persönlichen Einschätzungen fest. Bei der Informationsbeschaffung greifen wir auf zahlreiche öffentlich zugängliche Quellen zurück wie z.B. Pressemitteilungen, Ad-Hoc-Mitteilungen, Unternehmensmeldungen, Firmenpräsentationen, Publikationen und Artikeln zum besprochenen Unternehmen, gängige Finanzmedien im In- und Ausland sowie auf Unternehmens- oder Branchen-Analysen Dritter.

In unseren Publikationen werden ausschließlich öffentlich verfügbare Informationen und Quellen, sowie vom Unternehmen selbst verbreitete Informationen verwendet.

Hinweis zu bestehenden Interessenkonflikten:
Wir weisen hiermit darauf hin, dass Gesellschafter, Redakteure, Mitarbeiter sowie Personen bzw. Unternehmen die an der Erstellung dieser Veröffentlichung beteiligt sind, sowie Auftraggeber (Dritte) der Publikation von Stock Market Media Ltd. zum Zeitpunkt dieser Veröffentlichung direkt oder indirekt Anteile an Wertpapieren, welche im Rahmen der jeweiligen Publikation besprochen werden, halten. und daher an einer Kurs- und/oder Umsatzsteigerung, d.h. auch einer erhöhten Handelsliquidität interessiert sind, da die Absicht besteht, in unmittelbarem Zusammenhang mit dieser Veröffentlichung diese Wertpapiere zu verkaufen und an steigenden Kursen und Umsätzen zu partizipieren. Ein Kurszuwachs der Aktien der vorgestellten Unternehmen kann zu einem Vermögenszuwachs bei diesen Personen führen. Durch die Besprechung des Unternehmens können jedenfalls der Aktienkurs des Unternehmens erheblich beeinflusst werden. Insbesondere wird auch durch Wertpapiertransaktionen der Aktienkurs der besprochenen Unternehmen maßgeblich beeinflusst. Dies gilt insbesondere, wenn es sich um Unternehmen handelt deren Aktien keine breite Marktkapitalisierung haben und bei denen nur ein enger Markt besteht. Hier können auch nur geringe Auftragsvolumen erhebliche Auswirkungen auf die Kurse haben. Sie sind aber auch daran interessiert, dass der Kurs des besprochenen Unternehmens sinkt, wenn sie deren Aktien günstiger erwerben wollen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Stock Market Media Ltd. und seine Mitarbeiter werden zudem für die Vorbereitung, elektronische Verbreitung und Veröffentlichung dieser Publikation sowie für andere Dienstleitungen entgeltlich entlohnt. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Diese Vergütung kann durch das Unternehmen über das die Stock Market Media Ltd. Informationen veröffentlicht, durch mit diesen Unternehmen verbundene Dritte oder sonstige Dritte, die ein Interesse in Bezug auf die im Zusammenhang mit dieser Veröffentlichung besprochenen Unternehmen verfolgen, erfolgen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen. Dieser wird zunächst dadurch begründet, dass die Stock Market Media Ltd. im Interesse ihres Auftraggebers ihre Ausführungen vornehmen könnte. Die Stock Market Media Ltd. und/oder mit ihr verbundene Unternehmen haben mit der gegenständlichen Gesellschaft bzw. mit deren Aktionären eine kostenpflichtige Vereinbarung zur Erstellung der redaktionellen Besprechung getroffen. Dies begründet laut Gesetz einen Interessenskonflikt, auf den wir hiermit ausdrücklich hinweisen.

Hinweis zur Handhabe der internen Organisationspflichten:
Aufgrund der geringen Unternehmensgröße des Herausgebers, ist eine interne Kontrolle der Compliance Prozesse der an dieser Publikation mitwirkenden Mitarbeiter und sonstigen Beteiligten überschaubar.

Verantwortliche Aufsichtsbehörde:
Die Stock Market Media Ltd. hat ihre Tätigkeit gemäß § 86 WpHG bei der BaFin angezeigt.