
Wesdome Gold Mines meldet höheren Gewinn trotz sinkender Goldproduktion
Der kanadische Goldproduzent steigert Umsatz und Gewinn im dritten Quartal 2026, kämpft aber mit höheren Kosten und rückläufiger Fördermenge.
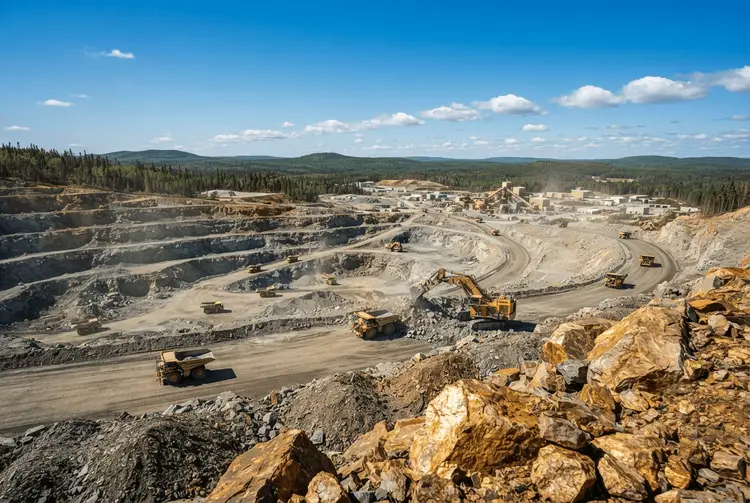
Wesdome Gold Mines Ltd. (TSX: WDO, OTCQX: WDOFF) hat am 4. November 2026 seine Finanzergebnisse für die drei und neun Monate zum 30. September 2026 vorgelegt. Die vorläufigen Betriebsergebnisse für das dritte Quartal hatte das Unternehmen bereits am 13. Oktober 2026 veröffentlicht. Alle Beträge sind in kanadischen Dollar angegeben, sofern nicht anders vermerkt. Das Management wird am 5. November 2026 um 10:00 Uhr ET in einer Telefonkonferenz über die Zahlen sprechen.
Beim Umsatz legte Wesdome deutlich zu: Der konsolidierte Umsatz stieg im dritten Quartal 2026 um 9 Prozent auf 251 Millionen Dollar. Der durchschnittlich realisierte Goldpreis lag bei 4.279 US-Dollar pro verkaufter Unze. Der Bruttogewinn erhöhte sich um 4 Prozent auf 155 Millionen Dollar, die operative Cash-Marge wuchs ebenfalls um 4 Prozent auf 175 Millionen Dollar.
Der Nettogewinn kletterte auf 89,7 Millionen Dollar oder 0,62 Dollar je Aktie, ein Plus von 2,8 Millionen Dollar gegenüber dem dritten Quartal 2025. Das EBITDA erreichte 157 Millionen Dollar und lag damit 5 Prozent über dem Vorjahreswert. Der Netto-Cashflow aus laufender Geschäftstätigkeit betrug 102 Millionen Dollar oder 0,71 Dollar je Aktie, der Free Cashflow 52 Millionen Dollar oder 0,36 Dollar je Aktie.
Wesdome bestätigt die Produktionsprognose für das Gesamtjahr
Weniger erfreulich entwickelte sich die Fördermenge. Die konsolidierte Goldproduktion im dritten Quartal betrug 41.287 Unzen, ein Rückgang um 18 Prozent im Vergleich zum Vorjahresquartal. Gleichzeitig stiegen die Cash-Kosten pro verkaufter Unze um 36 Prozent auf 1.287 US-Dollar, die all-in sustaining costs (AISC) legten um 26 Prozent auf 1.789 US-Dollar zu. AISC fassen alle Kosten zusammen, die für die Aufrechterhaltung der laufenden Produktion anfallen.
Positiv fiel die Sicherheitsbilanz aus: Die Frequenzrate für potenzielle Vorfälle (High Potential Incident Frequency Rate) ging im Jahresvergleich um 63 Prozent auf 0,79 zurück. Das Unternehmen wertet dies als Beleg für das starke Engagement für Sicherheit in der gesamten Organisation.
CEO Anthea Bath kommentierte: „Wir bestätigen unsere Produktionsprognose für das Gesamtjahr und erwarten ein starkes viertes Quartal, wobei sowohl Eagle River als auch Kiena innerhalb ihrer jeweiligen Prognosebereiche abschließen werden, wenn auch unter dem Mittelwert. Höhere Durchsatzraten bei Eagle River, zusätzliche Abbaufronten bei Kiena und Erfolge bei der Exploration untermauern unser langfristiges Wachstumspotenzial.“
Eagle River erzielt Rekorddurchsatz bei deutlich niedrigeren Graden
Die Eagle River Mine ist ein hundertprozentiges Tochterunternehmen von Wesdome und ein Untertagebetrieb auf rund 400 Quadratkilometern in Nordontario, etwa 50 Kilometer westlich von Wawa im Mishibishu Greenstone Belt. Seit der Inbetriebnahme im Jahr 1995 hat die Mine mehr als zwei Millionen Unzen Gold gefördert; die Reservenlebensdauer betrug zum 31. Dezember 2025 acht Jahre.
Bei Eagle River ging die Goldproduktion im dritten Quartal 2026 um 28 Prozent auf 24.758 Unzen zurück, nach 34.296 Unzen im Vorjahresquartal. Ursache ist die Anfangsphase des Übergangs zu einem Modell mit längerer Lebensdauer und höherem Tonnageaufkommen im Rahmen der fill-the-mill-Strategie. Die verarbeitete Tonnage stieg um 12 Prozent auf einen neuen vierteljährlichen Rekord, der höhere Durchsatz wurde jedoch durch einen Rückgang der durchschnittlichen Kopfgrade um 34 Prozent mehr als ausgeglichen.
In den ersten drei Quartalen 2026 förderte Eagle River 74.402 Unzen, 16 Prozent weniger als die 88.907 Unzen im Vorjahreszeitraum. Die verarbeitete Tonnage legte um 24 Prozent zu, der Grad sank um 33 Prozent. Die Produktionskosten pro Tonne gingen im Vergleich zum zweiten Quartal 2026 um 19 Prozent zurück, lagen mit 511 Dollar pro Tonne aber leicht über den 495 Dollar des Vorjahresquartals.
Der Goldumsatz bei Eagle River sank im dritten Quartal um 7 Prozent auf 146,9 Millionen Dollar, während er in den ersten neun Monaten um 16 Prozent auf 459,1 Millionen Dollar stieg. Die Cash-Kosten pro verkaufter Unze erhöhten sich im Quartal um 53 Prozent auf 1.798 Dollar (1.285 US-Dollar), die AISC pro Unze um 56 Prozent auf 2.578 Dollar (1.843 US-Dollar). Für das Gesamtjahr erwartet Wesdome die AISC bei Eagle River innerhalb der Prognosespanne von 1.525 bis 1.675 US-Dollar je verkaufter Unze.
Die Exploration konzentriert sich auf drei Zonen bei Eagle River
Die 6 Central Zone bleibt laut Unternehmen ein prioritäres Explorationsgebiet, weil sie in mittlerer Tiefe liegt, nahe an der bestehenden Bergbauinfrastruktur und geologische Ähnlichkeiten mit der 300 Zone auf vergleichbaren Höhen aufweist. Bohrungen im dritten Quartal testeten Down-plunge-Chancen; die Ergebnisse stützen die Interpretation, dass der hochgradige Trend in der Tiefe fortbesteht.
Auch die 720 Falcon Zone bleibt ein wichtiger Fokusbereich – wegen ihrer geringen Tiefe, der Nähe zur Infrastruktur, des Down-plunge-Potenzials und der Möglichkeit einer Fortsetzung weiter nach Westen. Dort hatten Oberflächen-IP-Umfragen Anomalien bei Widerstand und Aufladbarkeit gezeigt. Infill- und Konversionsbohrungen in beiden Zonen sollen in die Aktualisierung des Ressourcenmodells zum Jahresende einfließen.
Wesdome verfügt über 735 Millionen Dollar Liquidität
Zum 30. September 2026 verfügte das Unternehmen über eine Liquidität von 735 Millionen Dollar. Darin enthalten sind 380 Millionen Dollar an Bargeld sowie ein vollständig ungenutztes Kontingent von 250 Millionen US-Dollar aus einer revolvierenden Kreditlinie.
Anthea Bath ergänzte: „Fast 220 Millionen Dollar an Free Cashflow year-to-date und 735 Millionen Dollar an Liquidität zum Quartalsende geben uns die Kapazität, Entwicklung und Exploration voranzutreiben und gleichzeitig Kapital an die Aktionäre zurückzuführen.“