
UBS stuft Soitec auf Neutral hoch und hebt Kursziel deutlich an
Die UBS sieht die Photonik-Sparte von Soitec als Wachstumstreiber und hebt das Kursziel von 94 auf 130 Euro an.
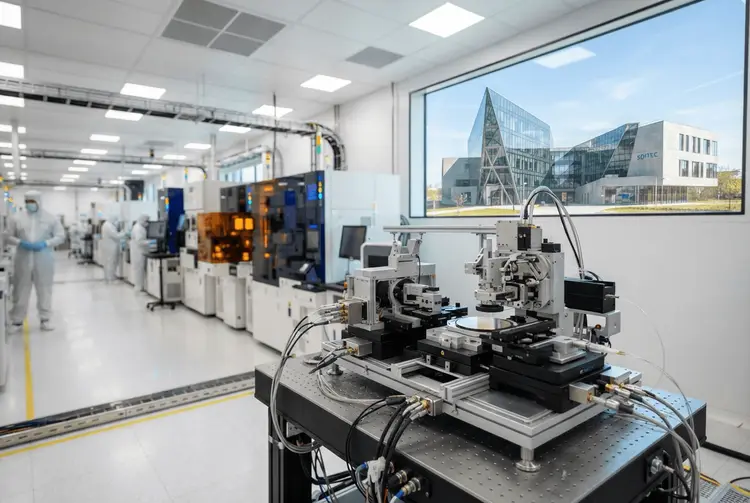
Die Schweizer Großbank UBS hat das französische Halbleitermaterialunternehmen Soitec von „Verkaufen" auf „Neutral" hochgestuft und das Kursziel von 94 Euro auf 130 Euro angehoben. Den Ausschlag gibt eine deutlich optimistischere Einschätzung der Photonik-Sparte, die optische Transceiver für KI-gesteuerte Rechenzentren liefert. Die Bank geht nun davon aus, dass dieses Segment bis zum Geschäftsjahr 2029 rund 50 Prozent des Konzernumsatzes ausmachen wird – zuvor hatte sie lediglich 28 Prozent prognostiziert.
Die Aufwertung fällt deutlich aus: Das neue Kursziel liegt spürbar über dem alten Wert. Für Anleger in Deutschland ist die Nachricht deshalb relevant, weil Soitec als Zulieferer der Halbleiter- und Photonikindustrie stark vom Ausbau der KI-Infrastruktur abhängt. Die UBS verknüpft ihre Neubewertung ausdrücklich mit der Frage, wie schnell und in welchem Umfang Rechenzentren auf optische Übertragungstechnik umstellen.
Trotz der Hochstufung bleibt die Bank bei ihrer Einstufung „Neutral". Sie hält die Aktie angesichts der Unsicherheiten bezüglich der Ausgaben für KI-Infrastruktur sowie der konjunkturellen Gegenwind-Situation im Smartphone-Sektor als fair bewertet. Als Belastungsfaktoren nennt sie makroökonomische Unsicherheiten und höhere Speicherpreise.
Die UBS erwartet ein jährliches Photonik-Wachstum von 66 Prozent
Im Zentrum der neuen Prognose steht die Wachstumsdynamik der Photonik. Zwischen den Geschäftsjahren 2026 und 2030 soll dieses Segment laut UBS um 66 Prozent pro Jahr wachsen – zuvor hatte die Bank nur etwa 35 Prozent angenommen. Entsprechend erwartet sie, dass die Lieferungen von 1,6T-Transceivern in den Jahren 2027 und 2028 auf 66 bis 92 Millionen Einheiten steigen, gegenüber zuvor 50 bis 80 Millionen.
Diese Annahmen schlagen sich in den Gewinnprognosen nieder. Die UBS hat ihre Schätzungen für den verwässerten Gewinn je Aktie auf 0,54 Euro (zuvor 0,40 Euro) für das Geschäftsjahr 2027, auf 3,30 Euro (zuvor 2,40 Euro) für das Geschäftsjahr 2028 und auf 6 Euro (zuvor 5,73 Euro) für das Geschäftsjahr 2029 angehoben. Das entspricht Steigerungen von 34 Prozent, 37 Prozent beziehungsweise 5 Prozent. Der Analystenkonsens liegt für dieselben Jahre bei 0,43 Euro, 3,41 Euro und 5,97 Euro.
Auch die Umsatzprognosen wurden angepasst: Für die Geschäftsjahre 2027 und 2028 korrigierte die UBS ihre Schätzungen um etwa 3 Prozent nach oben. Als Treiber der Profitabilität nennt die Bank eine reichhaltigere Mischung an Photonik-Produkten, deren Margen etwa 20 Prozent über dem Konzerndurchschnitt liegen. Im Basisfall prognostiziert die UBS einen Umsatz von 987,5 Millionen Euro für das Geschäftsjahr 2028, was einer Steigerung von 29,8 Prozent entspricht, bei einer EBIT-Marge von 16,1 Prozent.
Das Smartphone-Geschäft bremst das kurzfristige Potenzial
Neben der Photonik beleuchtet die UBS auch die traditionellen Standbeine von Soitec. Smartphones machen im Geschäftsjahr 2026 etwa 30 bis 35 Prozent des Umsatzes aus. Die Bank erwartet, dass die Absatzmengen im Smartphone-Segment 2026 um etwa 10 Prozent und 2027 nochmals um 3 Prozent sinken werden, was kurzfristige Aufwärtspotenziale begrenzt. Zusätzlich wies die Bank auf das Auslaufen der GlobalWafers-Lizenz im kommenden Jahr als strukturellen Gegenwind hin.
Positiv vermerkt die UBS dagegen die Flexibilität des Unternehmens. Soitec habe seine Kapazitäten schneller in stärker wachsende Bereiche verlagert, als die Bank erwartet hatte, was das Downside-Risiko in ihren früheren Prognosen begrenzt habe. Das Management habe angegeben, dass es Kapazitäten von schwächeren RF-SOI-Märkten in die Photonik verlagern könne, wodurch der Bedarf an kurzfristigen Investitionen in neue Produktionsstätten reduziert werde. Die kürzlich erfolgte Qualifikation des Fabrikstandorts Singapur für die Photonik erhöhe die Herstellungsflexibilität.
Bereits im Februar 2026 hatte die UBS den wachsenden KI-Kapitalbedarf thematisiert
Die aktuelle Hochstufung reiht sich in eine Serie von UBS-Einschätzungen zum KI-getriebenen Investitionszyklus ein. Bereits am 18.02.2026 berichtete aktien.news, dass die Schweizer Großbank ihre Prognose für Anleiheemissionen amerikanischer Technologiekonzerne deutlich nach oben korrigiert hatte – von ursprünglich erwarteten 300 Milliarden Dollar auf 360 Milliarden Dollar für 2026, eine Erhöhung um 20 Prozent. Als Grund nannte die Bank die massiv gestiegenen Investitionsausgaben der großen Tech-Unternehmen in künstliche Intelligenz.
Am 09.03.2026 berichtete aktien.news, dass der rasante Ausbau von KI-Rechenzentren weltweit laut UBS erhebliche Wachstumschancen für Hersteller von Analog- und Leistungshalbleitern schafft. Diese Chips regulieren den Stromfluss innerhalb komplexer Rechenzentrumsarchitekturen und stabilisieren die Spannungsversorgung für Hochleistungsprozessoren. Am 03.06.2026 folgte der Bericht, dass die Nachfrage nach künstlicher Intelligenz weiter für Bewegung im Halbleitersektor sorgt und gleich mehrere Analysehäuser ihre Einschätzungen zu führenden Chip- und Speicherunternehmen angehoben haben.
Auch auf Indexebene zeigte sich die UBS optimistisch: Am 21.07.2026 berichtete aktien.news, dass die Bank ihr Jahresendziel für den S&P 500 von 7.500 auf 8.100 Punkte anhob und für 2027 einen weiteren Anstieg auf 8.900 Punkte erwartet. UBS-Stratege Keith Parker begründete den Optimismus vor allem mit dem technologiegetriebenen Gewinnwachstum.
Für Anleger bleibt die Bewertung trotz des höheren Kursziels eine Abwägungssache
Die UBS liefert in ihrer Analyse mehrere Bewertungsmaßstäbe. Ihre Sum-of-the-Parts-Bewertung ergibt im Basisfall etwa 114 Euro pro Aktie. Soitec notiert bei einem Enterprise-Value-basierten Multiplikator von etwa 5,4-fach der erwarteten Umsätze für 2027, was unter dem Peer-Durchschnitt von etwa 7-fach liegt. Aus dieser Perspektive erscheint die Aktie günstiger bewertet als vergleichbare Unternehmen.
Dem steht die Einschätzung gegenüber, dass die Aktie fair bewertet sei. Die UBS verweist auf die Unsicherheiten bei den Ausgaben für KI-Infrastruktur und die Schwäche im Smartphone-Sektor. Für deutsche Privatanleger bedeutet das: Das höhere Kursziel spiegelt eine optimistischere Wachstumsannahme wider, ist aber keine Kaufempfehlung. Die Bandbreite der Szenarien zeigt, wie stark das Ergebnis von der weiteren Entwicklung der Photonik-Nachfrage abhängt.
Die Prognosen hängen am Timing der CPO- und NPO-Einführung
Die UBS macht in ihrer Analyse deutlich, wovon ihre Annahmen abhängen. Sie erklärte, dass ihre Photonik-Prognosen von einer nahezu perfekten Ausführung ausgehen, wobei der Marktanteil von Soitec langfristig über 85 Prozent liegen soll. Zudem sei der Photonik-Umsatz am empfindlichsten hinsichtlich Timing und Umfang der Einführung von CPO- und NPO-Technologien.
Die Szenarien der Bank spannen den möglichen Rahmen auf: Ihr Upside-Szenario von 180 Euro pro Aktie setzt ein Umsatzwachstum von 35 Prozent voraus, während ihr Downside-Szenario von 75 Euro ein Wachstum von 15 Prozent annimmt. Damit liegt die Spanne zwischen dem optimistischen und dem pessimistischen Fall weit auseinander. Für Anleger ist damit klar, dass die weitere Entwicklung von Soitec maßgeblich davon abhängt, wie schnell die optische Übertragungstechnik in KI-Rechenzentren Fuß fasst und wie sich das Smartphone-Geschäft entwickelt.
Drei Fachbegriffe aus dem Artikel kurz erklärt
- Photonik: Technologie, die Licht statt Elektronen zur Übertragung und Verarbeitung von Signalen nutzt.
- Optischer Transceiver: Bauteil, das elektrische Signale in Lichtsignale umwandelt und umgekehrt, um Daten über Glasfasern zu übertragen.
- Sum-of-the-Parts-Bewertung: Verfahren, bei dem die einzelnen Geschäftsbereiche eines Unternehmens getrennt bewertet und die Werte anschließend addiert werden.