
Tante schenkte $50.000 – jetzt fordert sie Erbrecht am Haus
Eine großzügige Schenkung wird zum Familienkonflikt: Elf Jahre nach dem Geschenk erhebt die Tante Ansprüche auf das Erbe.
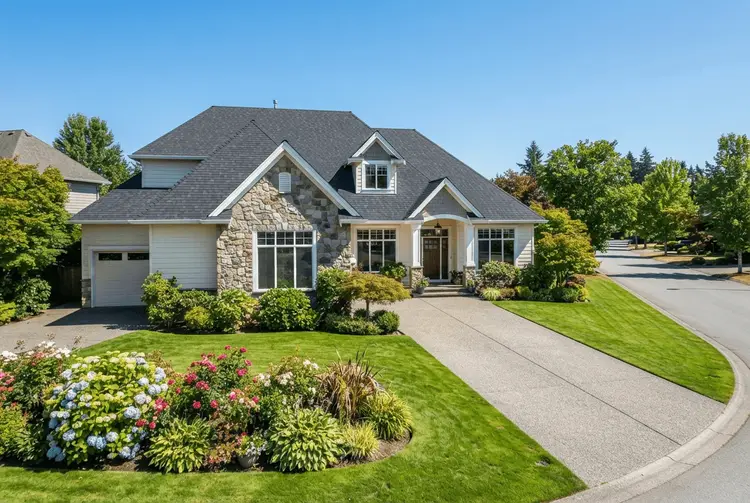
Eine Frau kaufte mit 44 Jahren ihr erstes Eigenheim – möglich gemacht durch ein Geschenk ihrer Tante in Höhe von $50.000. Elf Jahre später steht die Beziehung unter Druck: Die Tante wünscht sich nun, dass das Haus nach dem Tod der Nichte an ihre beiden eigenen Kinder vererbt wird. Der Fall, der auf dem US-Finanzportal MarketWatch geschildert wird, beleuchtet ein Thema, das viele Familien kennen: Was passiert, wenn aus einem Geschenk eine moralische Verpflichtung wird?
Die Frau war frisch geschieden, als sie sich entschloss, allein ein Haus zu kaufen. Sie hatte rund $65.000 gespart – zu wenig für eine Anzahlung auf ein Haus mit drei Schlafzimmern in einer Gegend ihrer Wahl. Ihre Tante bot ihr daraufhin $50.000 aus einem Sparkonto an, das kaum Zinsen abwarf. Die Tante bezeichnete das Geld ausdrücklich als Geschenk und verlangte keine Unterschrift, keinen Vertrag, keine Rückzahlungsvereinbarung.
Die Details
Das Haus kostete $385.000. Mit den eigenen Ersparnissen, den $50.000 der Tante und einer Hypothek konnte die Frau den Kauf abschließen. In den folgenden elf Jahren investierte sie zusätzlich rund $90.000 in die Immobilie: ein neues Dach, Küchengeräte, Sanitärarbeiten und neue Fenster. Heute ist das Haus nach eigener Einschätzung rund $650.000 wert. Die verbleibende Hypothekenschuld beläuft sich auf etwa $180.000.
Die Tante ist inzwischen 78 Jahre alt. Sie hat zwei erwachsene Kinder: einen Sohn im Alter von 52 Jahren und eine Tochter im Alter von 49 Jahren. Es sind diese beiden Kinder, denen die Tante das Haus der Nichte nach deren Tod zukommen lassen möchte – obwohl das Geschenk damals ohne jede Bedingung übergeben wurde und keinerlei rechtliche Vereinbarung existiert.
Die Wertsteigerung der Immobilie ist beachtlich: Aus einem Kaufpreis von $385.000 wurde ein geschätzter Wert von $650.000 – ein Anstieg, der jedoch nicht allein dem Markt zu verdanken ist. Die Eigentümerin hat über ein Jahrzehnt hinweg erhebliche Summen in die Instandhaltung und Modernisierung gesteckt. Diese $90.000 an Eigeninvestitionen spielen bei der moralischen wie rechtlichen Bewertung des Falls eine zentrale Rolle.
Hintergrund: Was bisher geschah
Das Thema familiärer Geldtransfers und ihrer Folgen beschäftigt US-Medien seit Längerem. Bereits am 10.08.2026 berichtete aktien.news über den finanziellen Druck, unter dem viele Menschen beim Immobilienkauf stehen: Ein medianer Hauspreis von knapp $400.000 und eine branchenübliche Anzahlung von 20 Prozent bedeuten, dass allein $80.000 vor den Abschlusskosten angespart werden müssen – eine Hürde, die viele ohne familiäre Unterstützung nicht nehmen können. Genau in dieser Situation befand sich die Frau im vorliegenden Fall.
Am 21.09.2026 beleuchtete aktien.news einen verwandten Fall: Ein kinderloses Ehepaar Ende 50 mit einem Vermögen von rund zwei Millionen Dollar fragte sich, ob ein Testament oder ein Trust notwendig sei. Auch dort stand die Frage im Mittelpunkt, wie Vermögen innerhalb der Familie geregelt und weitergegeben werden soll – und welche rechtlichen Instrumente dabei sinnvoll sind.
Am 24.09.2026 berichtete aktien.news zudem über den Umgang mit den Finanzen alternder Eltern und Verwandter. Der Bericht zeigte, wie komplex familiäre Finanzbeziehungen werden können, wenn eine Generation älter wird und beginnt, über Nachlass und Weitergabe von Vermögen nachzudenken.
Was das für Anleger bedeutet
Für deutsche Privatanleger ist der Fall ein anschauliches Beispiel dafür, wie wichtig klare Vereinbarungen bei Geldgeschenken innerhalb der Familie sind. In Deutschland wie in den USA gilt: Ein Geschenk ist rechtlich ein Geschenk – ohne schriftliche Gegenleistung oder Bedingung entsteht kein Rechtsanspruch des Schenkenden auf das Vermögen des Beschenkten. Dennoch können moralische Erwartungen entstehen, die im Nachhinein zu Konflikten führen.
Wer Geld von Verwandten annimmt oder gibt, sollte frühzeitig klären, ob damit Erwartungen verbunden sind – und diese schriftlich festhalten. Das gilt besonders bei größeren Summen, die in Immobilien fließen. Auch die steuerliche Seite spielt eine Rolle: In Deutschland unterliegen Schenkungen ab bestimmten Freibeträgen der Schenkungsteuer, was eine frühzeitige Beratung durch einen Steuerberater oder Notar sinnvoll macht.
Der Fall zeigt auch, dass Immobilien als Vermögenswert besondere Dynamiken erzeugen. Eine Wertsteigerung von $385.000 auf $650.000 macht das Objekt für alle Beteiligten attraktiver – und kann schlummernde Erwartungen wecken, die zum Zeitpunkt der Schenkung noch keine Rolle spielten.
Ausblick
Der Quelltext lässt offen, wie die Frau mit der Forderung ihrer Tante umgehen wird. Es gibt keine Hinweise auf geplante rechtliche Schritte, eine Testamentsänderung oder eine familiäre Einigung. Der Fall steht exemplarisch für eine Situation, die mit dem demografischen Wandel häufiger werden dürfte: Ältere Verwandte, die Vermögen weitergegeben haben, entwickeln im Alter konkrete Vorstellungen davon, wie dieses Vermögen nach dem Tod des Beschenkten weiterverteilt werden soll.
Kurz erklärt
- Anzahlung: Der Eigenkapitalanteil, den ein Käufer beim Immobilienerwerb aus eigenen Mitteln aufbringt, bevor eine Hypothek den Rest finanziert.
- Hypothek: Ein grundpfandrechtlich gesichertes Darlehen, das zur Finanzierung einer Immobilie aufgenommen wird und in Raten zurückgezahlt wird.
- Schenkung: Eine freiwillige, unentgeltliche Zuwendung von Vermögen, bei der der Schenkende keine rechtliche Gegenleistung verlangen kann.