
Pipeline-Ausfall in Saudi-Arabien: Ölmarkt vor historischem Defizit?
HSBC-Analysten warnen vor einem temporären Defizit von bis zu 6 Millionen Barrel pro Tag.
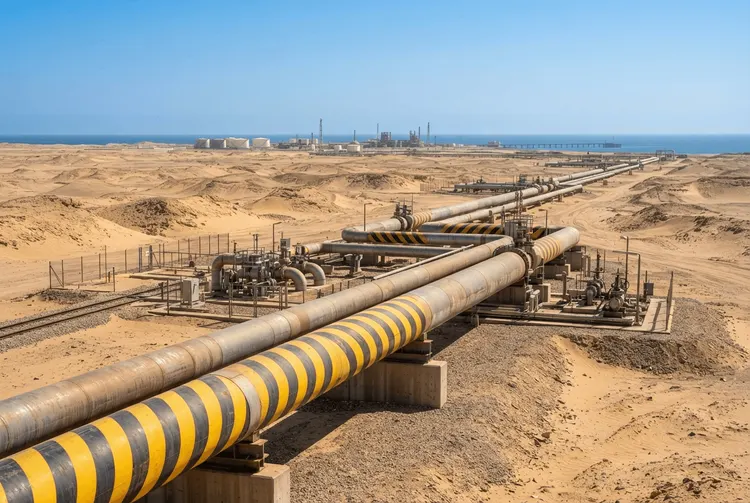
Die Ölpreise sind am Montag gestiegen, nachdem bekannt wurde, dass die ost-westliche Rohölleitung Saudi-Arabiens infolge eines Angriffs für drei bis fünf Wochen weitgehend ausfällt. Die Pipeline ist eine wichtige Umgehungsroute vom Golf zum Roten Meer und dient als strategischer Puffer bei Störungen in der Straße von Hormus.
HSBC-Analysten unter der Leitung von Kim Fustier bezeichnen den Ausfall im Vergleich zu ihrer Basisprognose als „negative Überraschung“. Die Bank war in ihrer Prognose bisher davon ausgegangen, dass Umgehungspipeline-Infrastrukturen – einschließlich der ost-westlichen Leitung Saudi-Arabiens und der ADCOP-Leitung der Vereinigten Arabischen Emirate – weiterhin als Puffer dienen würden, um Schocks aus Unterbrechungen in der Straße von Hormus abzufedern.
Saudische Exporte bereits stark reduziert
Die saudischen Ölexporte waren bereits vor dem Pipeline-Ausfall deutlich gesunken. Seit den Schließungen in Hormus werden die Exporte weitgehend über die Westküste des Landes abgewickelt. Aufgrund der Drohungen der Huthi waren die Exportmengen im August bereits auf 3 Millionen Barrel pro Tag (bpd) von zuvor 4 bis 4,5 Millionen bpd gefallen.
Die Analysten schätzen, dass der Wegfall dieses Volumens für einen Monat zu einem Angebotsverlust von 90 Millionen Barrel führen würde. Zum Vergleich: Die kumulierten Lagerabnahmen seit Februar belaufen sich auf mehr als 500 Millionen Barrel. Die HSBC-Experten warnen, dass sich der globale Ölmarkt während des Störungszeitraums von Mitte September bis Mitte Oktober vorübergehend in ein Defizit von rund 6 Millionen bpd bewegen könnte. Das Team beschreibt dies als „das größte implizierte Defizit seit Beginn des Konflikts“.
Bereits vor der Beschädigung der Pipeline hatten sich die logistischen Bedingungen an der westlichen Küste Saudi-Arabiens verschlechtert. Die Beladungsraten in Yanbu gingen zurück, und die Exporte wurden seit der Ankündigung einer Blockade durch die Huthi am 20. Juli nördlich über den Sueskanal und die SUMED-Pipeline in Ägypten umgeleitet.
Reparaturarbeiten und Unsicherheiten
HSBC weist darauf hin, dass die Erfolgsbilanz von Saudi Aramco bei Wiederherstellungsmaßnahmen stark sei. Die Analysten verweisen auf die schnelle Erholung der Raffinerie in Ras Tanura nach einem iranischen Angriff im März. Allerdings räumen sie ein: „Eine zentrale Unsicherheit besteht darin, ob die Reparaturen schneller als in den veranschlagten 3–5 Wochen abgeschlossen werden können.“
Raffineriemarkt: Nahost-Schock dominiert
Im Bereich der Raffinerien widersprechen die HSBC-Analysten der Ansicht der US-Regierung, ukrainische Angriffe auf russische Raffinerien seien der Haupttreiber für die rekordhohen Dieselpreise in den USA. Die Analysten sehen weiterhin „den Schock aus dem Nahen Osten als dominierenden Treiber der aktuellen Verknappung in der Raffineriebranche“. Sie stellen fest, dass die Produktbeladungen innerhalb des Golfs um 3,4 Millionen bpd zurückgegangen sind, darunter 2,1 Millionen bpd Diesel, Kerosin und Benzin.
Ausblick: Brent-Preis könnte auf 120 Dollar steigen
Die Schließung der Pipeline erhöht nach Einschätzung der HSBC-Analysten das Aufwärtsrisiko für ihre basisfälligen Preisprognosen. Zudem steige die Wahrscheinlichkeit ihres eher bärischen „Pattszenarios“, unter dem die Brent-Preise potenziell auf 120 Dollar pro Barrel steigen könnten.
Als Schlüsselindikatoren für die weitere Entwicklung nennen die Analysten etwaige teilweise Wiederaufnahmen des Betriebs, die Beladungsmuster in Yanbu sowie das Tempo der globalen Lagerabnahmen. Anleger sollten diese Faktoren in den kommenden Wochen genau beobachten, da sie entscheidend dafür sein werden, ob sich die derzeitige Angebotslücke tatsächlich zu einem historischen Defizit ausweitet.