
OEMs für Bergbaumaschinen im Wettlauf um elektrifizierte Untertage-Technik
Der Druck zur Elektrifizierung von Untertage-Ausrüstung ist von der Roadmap zur operativen Realität geworden.
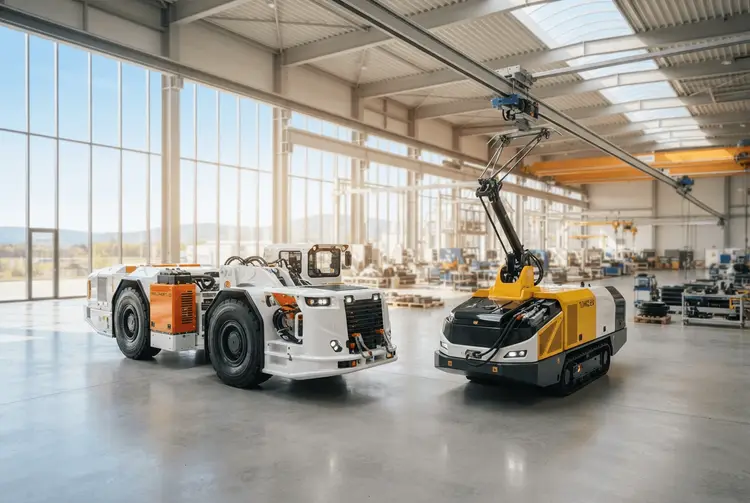
Die Elektrifizierung des Untertagebaus hat sich von einer ambitionierten Roadmap zur operativen Realität entwickelt. Hersteller von Originalausrüstung (OEMs) beschleunigen die Produktentwicklung sowohl bei batterieelektrischen als auch bei trolleyunterstützten Plattformen. Was einst ein Nischensegment war, das von frühen Adoptern in Bergwerken vorangetrieben wurde, ist heute zu einem zentralen Schlachtfeld der Konkurrenz geworden.
Der Druck auf die Branche hat mehrere Ursachen. Unternehmen im Untertagebau stehen unter wachsendem regulatorischem Druck durch Vorschriften für Dieselabgase. Hinzu kommen Lüftungskosten, die einen erheblichen Anteil der Betriebsausgaben ausmachen können, sowie verschärfte Auflagen für Gesundheit und Sicherheit der Belegschaft in den wichtigsten Bergbauregionen. Batterieelektrische Fahrzeuge eliminieren Diesel-Partikel direkt am Einsatzort, reduzieren die Wärmebelastung unter Tage und senken den Lüftungsbedarf.
Diese Veränderungen beeinflussen das Mine-Design und die operative Wirtschaftlichkeit erheblich. Sie verändern zudem grundlegend, wie OEMs ihre Ingenieurressourcen, Kapitalinvestitionen und Partnerschaftsstrategien allokieren. Was als Nischenlösung begann, bestimmt heute die strategische Ausrichtung der größten Ausrüster.
Die Details
Die Bemühungen um Produktentwicklung erstrecken sich nahezu auf jede Kategorie von Untertageausrüstung. Lade-Verlade-Lader (LHD) und Untertage-Lkw ziehen aufgrund ihres Umfangs und ihres Kraftstoffverbrauchs die größte Aufmerksamkeit auf sich, doch die Welle der Elektrifizierung geht weit über die größten Maschinen hinaus. Zu den wichtigsten Ausrüstungskategorien, in denen OEMs aktiv batterieelektrische Varianten entwickeln oder kommerzialisieren, gehören:
- LHD-Lader und Transport-Lkw — die Verbraucher mit dem höchsten Dieselverbrauch unter Tage und primärer Fokus für große OEM-Plattformen
- Bohrgeräte — Bohrgeräte für das Aufschlussbohren und Produktionsbohren werden zunehmend mit elektrischen Antriebssträngen angeboten
- Nutzfahrzeuge und Personenbeförderungswagen — leichtere Maschinen, bei denen die Batterietechnologie am schnellsten ausgereift ist und die Hürden für die Adoption am geringsten sind
- Spritzbeton-Spritzgeräte und Bolzensetzer — Kategorien der sekundären Ausrüstung, bei denen die Elektrifizierung die Luftqualität in der Kabine für die Bediener verbessert
- Ebenenroller und Support-Fahrzeuge — oft übersehen, aber bedeutende Verursacher von Diesel-Emissionen im Untertagebau
Trolley-Assist-Systeme, die Strom von Oberleitungen entlang der Hauptförderstrecken beziehen und Batteriekapazität für den Betrieb ohne Drahtverbindung reservieren, gewinnen ebenfalls an Bedeutung für tiefere und größere Operationen, bei denen die reine Reichweite der Batterie Einschränkungen darstellt.
Die Umgebungsbedingungen im Untertagebau stellen Batteriesysteme vor andere Herausforderungen als Oberflächenanwendungen. Extreme Temperaturen, hohe Vibrationen und die physischen Anforderungen beim Fahren auf Rampen – insbesondere die anhaltenden Hochdrehmoment-Belastungen bei langen Abstiegen und Aufstiegen – setzen die Batteriezellchemie und die thermischen Managementsysteme stark unter Stress. Die OEMs investieren kräftig in proprietäre Batteriemanagementsysteme und arbeiten mit spezialisierten Zelllieferanten zusammen, um die für kontinuierliche Produktionsschichten erforderlichen Nutzungszyklen zu erfüllen.
Batteriewechselsysteme haben sich als praktische Lösung für Flotten mit hoher Auslastung etabliert, da sie es Maschinen ermöglichen, schnell wieder in die Produktion zu gehen, ohne lange Ladezeiten in Kauf nehmen zu müssen. Die dafür erforderlichen Infrastrukturinvestitionen – Wechselstationen, Ladestationen, Batteriespeicher – erhöhen die Komplexität der Minenplanung, werden jedoch zunehmend als lösbares logistisches Problem und nicht als unüberwindbare Barriere betrachtet.
Die Elektrifizierung einer Flotte im Untertagebau ist nicht einfach eine Frage des Austauschs der Antriebsstränge. Die Minenbetreiber müssen bewerten, ob ihre bestehende elektrische Infrastruktur die zusätzliche Last tragen kann. In vielen Fällen sind Upgrades für Umspannwerke, Kabeltrassen und Verteilungssysteme erforderlich, bevor die Flotte eingesetzt werden kann. Dies schafft eine Abhängigkeit davon, dass Minenbetreiber parallele Kapitalbindungen eingehen, was die OEMs in ihren Verkaufszyklen und Implementierungszeitplänen berücksichtigen müssen. Die Stromqualität unter Tage – Spannungsstabilität, Fehlerabsicherung und Kabelmanagement in dynamischen Umgebungen – ist eine eigene technische Disziplin. Daher gehen die OEMs zunehmend Partnerschaften mit elektrotechnischen Firmen und Technologieanbietern ein, um integrierte Lösungen statt isolierter Maschinen anzubieten.
Hintergrund: Was bisher geschah
Der Trend zur Elektrifizierung steht nicht isoliert, sondern fügt sich in eine breitere technologische Modernisierung der Bergbaubranche ein. Bereits am 28.06.2026 berichtete aktien.news über zehn Technologien, die den Bergbau 2025 grundlegend verändern. Damals hieß es, die steigende Nachfrage nach Mineralien, Metallen und Seltenen Erden – angetrieben durch Elektrofahrzeuge, erneuerbare Energien und moderne Elektronik – zwinge die Branche zur Modernisierung. Laut Branchenberichten werde der globale Markt für Bergbautechnologie bis 2027 die Marke von 22 Milliarden US-Dollar überschreiten.
Auch alternative Antriebe rückten zuletzt in den Fokus. Am 13.07.2026 berichtete aktien.news, dass sich wasserstoffbetriebene Bergbauausrüstung stetig von Demonstrationsprojekten hin zum kommerziellen Einsatz bewegt. Ausgereifte Brennstoffzellentechnologie, verbesserte Wasserstoff-Lieferketten und zunehmender regulatorischer Druck auf Emissionen führten den Sektor näher an einen praktischen Wendepunkt – im Untertage- wie im Tagebau. Zwei Tage zuvor, am 12.07.2026, stand ein anderes Sicherheitsthema im Mittelpunkt: die seismische Überwachung im Hartgestein-Bergbau, wo Gebirgsschläge zu den gefährlichsten Bedrohungen für Bergleute zählen.
Die Rohstoffseite ergänzt dieses Bild. Am 16.09.2026 meldete aktien.news, dass eine bedeutende unterirdische Lithium-Fundstelle das Potenzial habe, die Lieferkette für Batteriemetalle grundlegend zu verändern. Die Sicherung zuverlässiger, hochwertiger Lithiumquellen ist demnach zur strategischen Priorität für Bergbauunternehmen, Automobilhersteller, Batterieproduzenten und Regierungen geworden.
Was das für Anleger bedeutet
Für Investoren ist entscheidend, dass die Elektrifizierung des Untertagebaus keine reine Umweltfrage mehr ist, sondern ein Wettbewerbsfaktor mit direkten Folgen für Marktanteile. Etablierte Hersteller mit jahrzehntelanger Diesel-Produktgeschichte sehen sich einer doppelten Herausforderung gegenüber: Sie müssen ihre bestehende Kundenbasis auf neue Plattformen konvertieren und gleichzeitig ihre Marktstellung gegen neue Marktteilnehmer verteidigen, die batterieelektrische Systeme von Grund auf ohne Legacy-Einschränkungen aufgebaut haben. Die Inhaber haben Vorteile in Vertriebsnetzen, Serviceinfrastruktur und der Vertrautheit der Betreiber; die Herausforderer sind schneller in der Architektur der Elektrifizierung und der Softwareintegration vorangekommen.
Mehrere Dynamiken verändern die Wettbewerbspositionierung in diesem Sektor. OEMs bilden strategische Allianzen mit Unternehmen der Batterietechnologie, Anbietern von Energiemanagementsoftware und Spezialisten für Ladeinfrastruktur, um integrierte Angebote zu erstellen. Die Modellierung der Gesamtbetriebskosten (Total Cost of Ownership) ist zu einem zentralen Verkaufsinstrument geworden, da die anfänglichen Kapitalkosten für elektrische Ausrüstung typischerweise die äquivalenten Dieselkosten übersteigen, während die Betriebsersparnisse über die Lebensdauer der Maschine anfallen. Die Fähigkeit zum After-Sales-Service für Hochvoltsysteme wird zum Differenzierungsmerkmal, was erfordert, dass OEMs ihre Feldtechniker neu schulen und in spezialisierte Diagnosewerkzeuge investieren. Bergbauunternehmen vergeben zunehmend Ausschreibungen, die elektrifizierte oder vollständig elektrische Anforderungen spezifizieren, was die Produktzeitpläne der OEMs beschleunigt.
Auch die Finanzierungsstrukturen entwickeln sich weiter, wobei Modelle wie „Battery-as-a-Service“ aufkommen, um Betreibern zu helfen, die anfänglichen Kapitalkostenunterschiede zu managen und ein Teil des Risikos der Batterielebensdauer wieder an die OEMs und deren Lieferkettenpartner abzutreten.
Ausblick
Frühe Einsätze konzentrierten sich auf Jurisdiktionen mit starken regulatorischen Rahmenbedingungen und auf Minen, die entweder neu entwickelt wurden – wo die elektrische Infrastruktur von Anfang an geplant werden kann – oder große Erweiterungen erfahren, die Investitionen in die Infrastruktur rechtfertigen. Etablierte Tiefminen, die nachrüsten, um zur Elektrifizierung zu wechseln, stehen vor einem komplexeren Übergang, bei dem die Kontinuität der Produktion mit den Zeitplänen für den Flottenersatz abgewogen werden muss.
Das Feedback der Betreiber aus frühen kommerziellen Einsätzen war bezüglich Produktivität und Wartungsmetriken insgesamt positiv, obwohl Integrationsherausforderungen rund um die Logistik des Ladens und die Teileverfügbarkeit an abgelegenen Standorten weiterhin aktive Bereiche zur Verbesserung darstellen. Die Branche sammelt rasch operative Daten, und die OEMs nutzen diese Informationen, um Plattformen der zweiten Generation zu verfeinern.
In Anbetracht des intensiver werdenden regulatorischen Drucks, der härter werdenden Dekarbonisierungsziele der Bergbauunternehmen und der anhaltend sinkenden Kosten für Batterietechnologie schreitet die Elektrifizierung der Untertageausrüstung schneller voran, als dies viele in der Branche noch vor fünf Jahren erwartet hatten. OEMs, die in naher Zukunft glaubwürdige, servicebereite elektrische Produktlinien etablieren, sind positioniert, die kommerziellen Konditionen des nächsten Ausrüstungszyklus festzulegen – während diejenigen, die zurückfallen, Gefahr laufen, Marktanteile in einem Markt abzuziehen, der unwahrscheinlich seine Richtung ändern wird.
Kurz erklärt
- LHD-Lader: Ein Lade-Verlade-Lader ist eine schwere Untertage-Maschine, die Gestein aufnimmt, transportiert und ablädt.
- Trolley-Assist: Ein System, bei dem die Maschine Strom aus einer Oberleitung bezieht und für Strecken ohne Drahtverbindung auf Batteriekapazität zurückgreift.
- Battery-as-a-Service: Ein Finanzierungsmodell, bei dem die Batterie nicht gekauft, sondern als Dienstleistung bereitgestellt wird und Risiken beim Anbieter verbleiben.
- Total Cost of Ownership: Die Gesamtkosten einer Maschine über ihre gesamte Lebensdauer, einschließlich Anschaffung und Betrieb.