
Nuvau Minerals senkt Investitionskosten für Matagami-Bergbauprojekt
Eine neue PEA soll die Wirtschaftlichkeit von Matagami verbessern – mit niedrigeren Capex und längerer Minenlebensdauer.
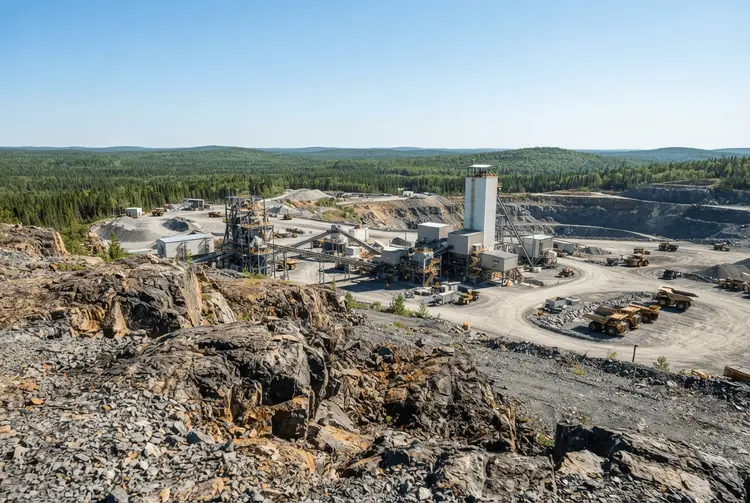
Nuvau Minerals (TSXV: NMC) plant die Veröffentlichung einer aktualisierten vorläufigen wirtschaftlichen Bewertung (PEA) für das historische Basismetallprojekt Matagami in Quebec – spätestens im November 2026. Die neue Studie soll die bisherige Analyse vom Mai 2024 ersetzen und sowohl eine längere Projektlaufzeit als auch deutlich geringere Vorabinvestitionen ausweisen. CEO Christina McCarthy bestätigte dies in einem Interview mit The Northern Miner.
Das in Toronto ansässige Unternehmen erwarb Matagami erst im März 2026 von Glencore (LSE: GLEN). Das Paket umfasst die Mine Bracemac-McLeod, die Caber-Lagerstätten sowie weitere historische Vorkommen und vorhandene Infrastruktur. Eine Verarbeitungsanlage und eine Abraumdeponie waren vom Kauf ausgenommen, Nuvau besitzt jedoch ein 24-monatiges Kaufrecht für diese Vermögenswerte.
Investitionskosten sinken von 172 auf rund 100 Millionen Dollar
Die PEA von 2024 wies für Matagami – bei einem Abzinsungssatz von 8 % – einen Nettobarwert von 115,9 Millionen kanadischen Dollar (rund 82,2 Millionen US-Dollar), einen internen Zinsfuß von 20 % und eine Amortisationszeit von drei Jahren aus. Die damals veranschlagten Investitionsausgaben lagen bei rund 172 Millionen Dollar, bei einer geschätzten Minenlebensdauer von 9,5 Jahren.
Die neue Studie soll diese Kennzahlen deutlich verbessern. „Wir beabsichtigen, eine vierte Mine in das Produktionsprofil aufzunehmen", erklärte McCarthy. „Wir streben eine Produktionsdauer von etwa 13,5 Jahren an. Wir peilen dieselbe Amortisationszeit von drei Jahren an, jedoch bei deutlich geringeren Investitionskosten." Ein gestiegenes Metallpreisniveau sowie operative Anpassungen hätten die Wirtschaftlichkeit des Projekts zusätzlich verbessert.
Ein zentraler Hebel zur Kostensenkung ist die Priorisierung der stillgelegten Mine Bracemac. Glencore hatte diese im Juni 2022 nach rund neun Betriebsjahren geschlossen. „Bracemac ist startbereit. Es sind keine großen Anfangsinvestitionen erforderlich, um Bracemac wieder in Produktion zu bringen", so McCarthy. „Das wird so viel Kapital aufschieben, dass unsere anfänglichen Investitionskosten statt 172 Millionen eher bei 100 Millionen Dollar liegen werden."
Erste Produktion möglicherweise ab 2029
Der Zeitplan sieht vor, dass nach der aktualisierten PEA im Herbst 2026 eine Vor-Machbarkeitsstudie im Jahr 2027 folgen könnte. Die erste Produktion ist potenziell für 2029 anvisiert – nach dem Bau einer neuen Abraumdeponie, der etwa zwei Jahre in Anspruch nehmen soll. McCarthy betonte, dass die PEA qualitativ über dem üblichen Standard von Junior-Unternehmen liege: „Sie wird fortgeschrittener sein. Wir verfügen über eine vollständig genehmigte Mine. Direkt vor Ort befindet sich ein vollständig genehmigtes Werk. Wir müssen lediglich die Abraumdeponie bauen."
Für den Erwerb der Verarbeitungsanlage wartet Nuvau darauf, dass Glencore den Behörden einen Stilllegungsplan vorlegt, der die Trennung des Gebäudes von seinen Umweltverpflichtungen genehmigen muss. Glencore hat dafür bis Juli 2027 Zeit. „Der Weg zur Produktion könnte also insgesamt zwei Jahre dauern – sagen wir bis Anfang 2029", so McCarthy.
Goldpotenzial auf riesigem Grundstück weitgehend unerforscht
Matagami liegt rund 800 Kilometer nördlich von Montreal auf einem 1.380 Quadratkilometer großen Grundstück in einem der produktivsten Bergbaureviere Quebecs. Das Areal befindet sich zwischen der goldführenden Deformationszone Sunday Lake – in der Agnico Eagles Goldmine Detour Lake liegt – und der Deformationszone Casa Berardi mit der gleichnamigen Mine von Orezone Gold.
Bislang wurde nur ein Bruchteil des Grundstücks exploriert, und eine systematische Goldsuche hat bisher nie stattgefunden. Im vergangenen Monat veröffentlichte Nuvau erste Bohrergebnisse vom Zielgebiet Thundermine. Darunter befand sich das Bohrloch TH-26-08 mit 114 Metern bei 0,26 Gramm Gold pro Tonne sowie ein herausragender Abschnitt von 4,4 Metern mit einem Gehalt von 138,87 Gramm Gold pro Tonne aus 383 Metern Tiefe.
„Wir liegen genau zwischen den Deformationszonen. Ich denke, es gibt dort ein großes Potenzial für eine bedeutende Entdeckung", sagte McCarthy. „Dies ist ein riesiges Grundstück, und weniger als 5 % dieser gesamten Fläche wurde auf Basismetalle untersucht und bis jetzt nie systematisch auf Gold exploriert. Wir haben über 80 Ziele allein in einer Zone."
McCarthy sieht die Größe von Nuvau als strategischen Vorteil gegenüber einem Konzern wie Glencore: „Glencore benötigte massive Tonnagen, eine gewaltige Entdeckung, um die Fortsetzung der Arbeit hier zu rechtfertigen, und die hatten sie nicht. Ich bin zufrieden mit ein paar Lagerstätten, die wir in ein Produktionsprofil aufnehmen und dieses Werk einfach über Jahrzehnte wie eine Nähmaschine laufen lassen können."