
Microsoft-Aktie steigt 4%: Azure-Wachstum von 48% übertrifft Erwartungen
Der Softwarekonzern übertrifft mit 19% Umsatzwachstum und starkem Cloud-Geschäft die Analystenschätzungen und stellt höhere Investitionen in Aussicht.
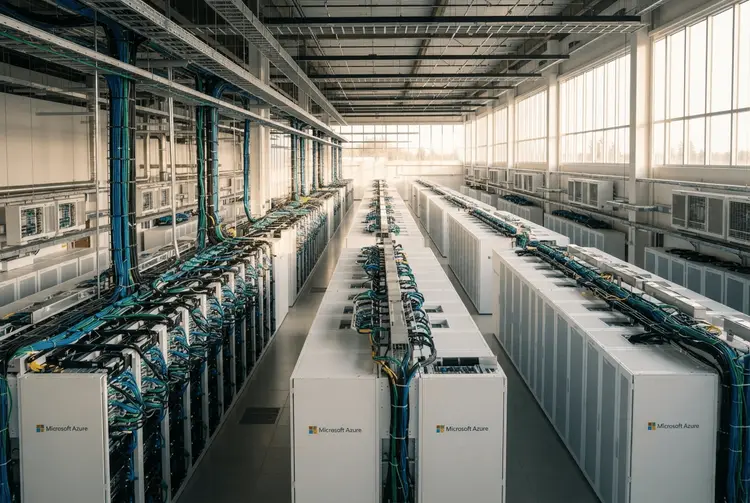
Die Microsoft-Aktie ist am Mittwoch im nachbörslichen Handel um 4% gestiegen. Auslöser war ein Quartalsbericht, der die Erwartungen der Analysten übertraf. Getragen wurde das Ergebnis vor allem vom Cloud-Geschäft: Das Azure-Cloudinfrastrukturgeschäft wuchs um 48%. Der Umsatz des Konzerns legte im Quartal, das am 30. September endete, um 19% im Jahresvergleich zu. Azure ist damit inzwischen der größte einzelne Geschäftsbereich von Microsoft.
Der Software-Riese aus Redmond baut seine Rechenzentrumskapazitäten rasant aus, um die Nachfrage nach künstlicher Intelligenz zu bedienen. Anders als seine Mitbewerber unter den Hyperscalern hält Microsoft dabei einen positiven Free Cash Flow aufrecht. Das Unternehmen verzeichnete im Quartal Kapitalausstattungen und Finanzierungsleasingverbindlichkeiten in Höhe von 45,2 Milliarden US-Dollar – ein Anstieg von rund 30% gegenüber dem Vorjahr. Analysten hatten laut StreetAccount mit 50,67 Milliarden US-Dollar gerechnet.
Für das zweite Geschäftsjahresquartal erwartet Microsoft einen Umsatz zwischen 96 Milliarden und 97,1 Milliarden US-Dollar. Das entspricht in der Mitte der Spanne einem Wachstum von 18,8%. Die von LSEG befragten Analysten hatten mit 95,60 Milliarden US-Dollar gerechnet.
Die Details
Erstmals wies Microsoft den Umsatz seines Azure-Cloudgeschäfts in Dollar aus. Er lag im Quartal bei 33,17 Milliarden US-Dollar und damit über dem StreetAccount-Konsens von 32,32 Milliarden US-Dollar. Die Wachstumsrate im Juni-Quartal hatte 42% betragen.
Finanzvorständin Amy Hood sagte in der Telefonkonferenz mit Analysten, sie erwarte für das zweite Geschäftsjahresquartal ein Azure-Wachstum von 49% bis 50% bei konstanten Währungen. Der Konsens von StreetAccount lag bei 45,1%. Im ersten Geschäftsjahresquartal hatte Microsoft eine höhere Wachstumsrate bei den gezahlten Bargeschäften für Sachanlagen signalisiert als bei den gesamten Kapitalausstattungen, die auch Finanzierungsleasingverbindlichkeiten umfassen. „Einige Lieferungen von Drittanbieterkapazitäten, die wir für Q1 erwartet hatten, wurden verzögert“, so Hood.
Rund 75% der Kapitalausstattungen sind derzeit an kurzlebige Vermögenswerte wie Intel-Chips und NVIDIA-Grafikprozessoren gebunden. In den vergangenen drei Quartalen waren es etwa 66%, im Vorjahresquartal die Hälfte. Diese Verschiebung zeigt, dass Microsoft Infrastruktur priorisiert, die sich schnell in Einnahmen umwandeln lässt. Hood sagte, das Unternehmen strebe im zweiten Geschäftsjahresquartal Kapitalausstattungen und Finanzierungsleasingverbindlichkeiten von über 50 Milliarden US-Dollar an, was über dem StreetAccount-Konsens von 53,10 Milliarden US-Dollar liegt. Für das gesamte Kalenderjahr 2027 seien 170 Milliarden US-Dollar vorgesehen, bedingt durch die Kapazitätsprobleme.
Der Free Cash Flow ging im ersten Geschäftsjahresquartal um 27% auf 18,63 Milliarden US-Dollar zurück. Der Cloud-Wettbewerber Alphabet verzeichnete im Quartal einen negativen Free Cash Flow von mehr als 9 Milliarden US-Dollar, nachdem Meta in der Vorwoche bekannt gegeben hatte, dass sein Cashflow erstmals negativ geworden war. Microsoft werde auch im Geschäftsjahr 2027 weiterhin Free Cash Flow generieren, aber zusätzliche Finanzierungsquellen nutzen, wenn dies attraktiv sei, sagte Hood.
Das Nettoergebnis von Microsoft stieg auf 36,63 Milliarden US-Dollar, gegenüber 27,75 Milliarden US-Dollar im Vorjahr. Das bereinigte Ergebnis schließt einen Verlust von rund 200 Millionen US-Dollar aus der Investition in OpenAI aus.
Microsoft berichtete erstmals über zwei operative Segmente – Agents and Infra sowie Devices and Consumer. In den vergangenen elf Jahren hatte das Unternehmen aus drei Segmenten bestanden, die seine Azure-, Office- und Windows-Geschäfte aufteilten. Im Segment Agents and Infra stieg der Umsatz um fast 25% auf 76,8 Milliarden US-Dollar und lag damit über dem Konsens von 75,63 Milliarden US-Dollar. Dieses Segment umfasst Azure sowie Microsoft-365-Cloudprodukte, Produktivitäts- und Serverlizenzen, Branchenlösungen und Frontier- sowie Support-Dienstleistungen.
Die Zahl der Nutzer des Microsoft-365-Copilot-KI-Assistenten sei im Vergleich zum letzten Quartal um 50% gestiegen, sagte CEO Satya Nadella während des Calls. Die Anzahl der bezahlten Sitzplätze wurde nicht offengelegt. Das kürzlich angekündigte hochwertige Microsoft-365-E7-Produktivitätsbund habe nun Millionen von Sitzplätzen, so Hood.
Der Umsatz im Geschäftsbereich Devices and Consumer sank leicht um 3% auf 15,48 Milliarden US-Dollar, blieb jedoch über dem StreetAccount-Konsens von 15,05 Milliarden US-Dollar. Die Einheit umfasst Such- und Werbedienstleistungen, Xbox, Geräte und Windows-Betriebssystemlizenzen, die an Gerätehersteller verkauft werden. Der Verkauf von Geräten und Windows-Lizenzen ging um 22% zurück, da höhere Kosten für Speicher und Datenspeicher die Preise erhöhten. Das Unternehmen verwies auf das Ende des Supports für Windows 10 im vergangenen Jahr und die schwache PC-Nachfrage.
Zum Abschluss des Handels am Mittwoch waren die Microsoft-Aktien im Jahresverlauf um rund 10% gestiegen und lagen damit hinter dem S&P-500-Index, der im selben Zeitraum um 13% zulegte. Während des ersten Geschäftsjahresquartals hatte Microsoft bekannt gegeben, 4.800 Stellen abzubauen, und folgte am Montag mit der Ankündigung, Mitarbeitern bis zu 60.000 Personen Abfindungsangebote zu machen, während es darum bemüht ist, eine kostspielige KI-Infrastrukturausweitung mit Kapitaleffizienz in Einklang zu bringen. Microsoft hat zudem während des Quartals eine KI-Implementierungseinheit gegründet und eine Copilot-KI-Super-App mit Coding-Fähigkeiten vorgestellt.
Hintergrund: Was bisher geschah
Bereits am 30.07.2026 berichtete aktien.news, dass die Microsoft-Aktie im nachbörslichen Handel um 7,3% zulegte. Auslöser war ein starker Quartalsbericht, der Umsatz und Gewinn deutlich über den Analystenerwartungen auswies – getragen von kräftigem Cloud-Wachstum und einer beruhigenden Investitionsprognose. Der Konzern erzielte demnach im abgelaufenen Quartal einen bereinigten Gewinn von 4,74 US-Dollar je Aktie bei einem Umsatz von 90,01 Milliarden US-Dollar; Analysten hatten lediglich 4,24 US-Dollar Gewinn je Aktie und 87,61 Milliarden US-Dollar Umsatz erwartet.
Ebenfalls am 30.07.2026 meldete aktien.news, dass Microsoft mit den Quartalszahlen für das vierte Geschäftsquartal die Erwartungen der Wall Street deutlich übertraf. Als treibende Kräfte nannte das Unternehmen das Cloud-Computing-Geschäft sowie den Bereich der Künstlichen Intelligenz. Im Quartal, das am 30. Juni endete, lag der bereinigte Gewinn bei 4,74 US-Dollar je Aktie, der Gesamtumsatz bei 90 Milliarden US-Dollar.
Am 29.01.2026 berichtete aktien.news vor der Veröffentlichung der Quartalszahlen, dass die Erwartungen der Anleger hoch seien und besonders die Cloud-Sparte Azure und der Bereich Intelligent Cloud als Wachstumstreiber gälten. Die Investitionsausgaben erreichten neue Dimensionen: Im ersten Geschäftsquartal gab Microsoft bereits knapp 35 Milliarden Dollar aus, verglichen mit Gesamtausgaben von 88,2 Milliarden Dollar im Vorjahr.
Am 30.04.2026 berichtete aktien.news, dass die Microsoft-Aktie nachbörslich trotz solider Quartalszahlen rund 2% verlor. Das Unternehmen meldete ein Umsatzplus von 18% sowie einen Anstieg des Betriebsergebnisses um 20%, doch das reichte nicht, um die Markterwartungen vollständig zu erfüllen. Besonderes Augenmerk der Investoren lag auf dem Azure-Cloud-Geschäft.
Was das für Anleger bedeutet
Für deutsche Privatanleger zeigt der Bericht ein Unternehmen, das sein Wachstum weiterhin stark aus dem Cloud- und KI-Geschäft zieht, während es zugleich hohe Investitionen stemmt. Bemerkenswert ist die Betonung des positiven Free Cash Flow, den Microsoft im Gegensatz zu Wettbewerbern wie Alphabet und Meta aufrechterhält. Gleichzeitig belasten der Rückgang im Geräte- und Windows-Geschäft sowie der Stellenabbau das Bild. Die Aktie hat im Jahresverlauf rund 10% zugelegt, bleibt aber hinter dem breiten Markt zurück. Anleger sollten beachten, dass die genannten Kennzahlen und Prognosen ausschließlich aus dem vorliegenden Bericht stammen und keine Kauf- oder Verkaufsempfehlung darstellen.
Ausblick
Microsoft erwartet für das zweite Geschäftsjahresquartal einen Umsatz zwischen 96 Milliarden und 97,1 Milliarden US-Dollar. Für Azure rechnet Finanzvorständin Hood mit einem Wachstum von 49% bis 50% bei konstanten Währungen. Bei den Kapitalausstattungen und Finanzierungsleasingverbindlichkeiten peilt das Unternehmen im zweiten Geschäftsjahresquartal über 50 Milliarden US-Dollar an, für das gesamte Kalenderjahr 2027 sind 170 Milliarden US-Dollar vorgesehen. Microsoft will auch im Geschäftsjahr 2027 Free Cash Flow generieren und bei Attraktivität zusätzliche Finanzierungsquellen nutzen.
Kurz erklärt
- Free Cash Flow: der frei verfügbare Zahlungsmittelüberschuss eines Unternehmens nach Abzug der Investitionen.
- Kapitalausstattungen: Investitionen eines Unternehmens in langlebige Vermögenswerte wie Rechenzentren und Ausrüstung.
- Hyperscaler: große Cloud-Anbieter, die in sehr großem Umfang Rechenkapazität betreiben.
- Konstante Währungen: Darstellung von Wachstumsraten ohne den Einfluss von Wechselkursschwankungen.