
Märkte schwanken: Hormus-Blockade und Zinsängste belasten den Handel
Europas Börsen erholen sich von frühen Verlusten, während der Ölpreis nachgibt und Anleger auf das Gipfeltreffen in Shenzhen blicken.
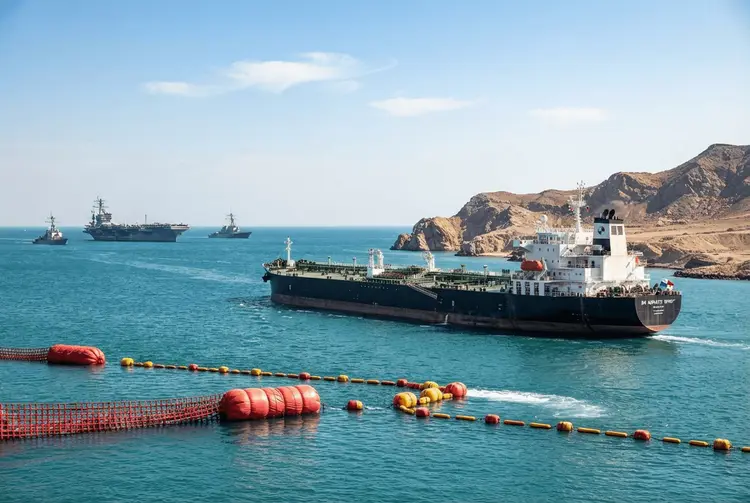
An den globalen Finanzmärkten hat sich am 17. November 2026 ein Tag mit gemischten Vorzeichen und deutlichen Kursschwankungen eingestellt. Anleger mussten gleichzeitig den eskalierenden geopolitischen Konflikt im Nahen Osten und veränderte makroökonomische Erwartungen verarbeiten. Europäische und britische Aktienindizes konnten sich zwar von ihren frühen Verlusten erholen, doch das zugrunde liegende Marktumfeld bleibt empfindlich gegenüber Energiepreisen, Notenbankpolitik und diplomatischen Entwicklungen.
Im Zentrum der Nervosität steht die Straße von Hormus. Berichten zufolge haben iranische Behörden die Meerenge nach einer Serie von Angriffen auf Tanker geschlossen. Nach Angaben von Investing.com bestätigten iranische Militärvertreter, dass mehrere Tanker am Wochenende und am Montag von Seeminen getroffen wurden, woraufhin die wichtige Wasserstraße gesperrt wurde. Die Lage wurde zusätzlich verschärft durch die Ankunft der USS Theodore Roosevelt in der Region, die sich dort zu weiteren Marineeinheiten gesellt und die Furcht vor einer direkten militärischen Konfrontation erhöht.
Der Ölpreis gibt nach Hoffnung auf Diplomatie um 1,2 Prozent nach
Zunächst sorgten Sorgen über Lieferkettenstörungen für Volatilität bei Brent-Futures. Laut WSJ Finance begannen Händler zur Sitzungsmitte jedoch, die Möglichkeit einer diplomatischen Intervention abzuwägen. Für Donnerstag ist in Shenzhen ein hochrangiges Treffen zwischen US-Präsident Donald Trump, dem russischen Präsidenten Wladimir Putin und dem chinesischen Präsidenten Xi Jinping angesetzt, bei dem Iran und die nukleare Proliferation zentrale Themen sein dürften.
Diese Aussicht auf Dialog stabilisierte die Ölpreise: Brent-Rohöl fiel um etwa 1,2 Prozent auf 94,72 Dollar je Barrel. Das verschaffte den Aktienmärkten etwas Erleichterung, die zunächst negativ auf die Angebotsrisiken reagiert hatten. Der Rückgang beim Ölpreis wirkte damit als wichtigster kurzfristiger Stabilisator für die europäischen Handelsplätze.
Europas Börsen drehen nach schwachem Start ins Plus
Der Stoxx 600 startete mit einem Rückzug von Rekordständen und gab zunächst 0,2 Prozent nach, weil Anleger auf Schwäche in den Sektoren Verteidigung, Technologie und Luxus reagierten. Als die Ölpreise nachgaben, besserte sich die Stimmung, und der Index legte bis zum Vormittag um 0,1 Prozent zu – womit er an den Rekordschluss des Vortages anknüpfte.
In London verlief der FTSE 100 ähnlich: Nach einem frühen Minus von 1,4 Prozent bei Rolls-Royce schloss der Index 0,3 Prozent höher. Der Verteidigungssektor, der im Zentrum der Volatilität gestanden hatte, zeigte gemischte Ergebnisse: Babcock International und BAE Systems legten zu, während andere Industriewerte wie Rheinmetall und Siemens im Sitzungsverlauf unter Druck gerieten.
In Tokio treiben Halbleiterwerte den Nikkei auf 61.494,24 Punkte
In Asien erreichte der Nikkei Stock Average mit 61.494,24 Punkten ein bemerkenswertes Niveau, ein Plus von 1,1 Prozent. Getragen wurde die Rally vor allem vom Halbleitersektor, angeführt von Kioxia Holdings mit einem Zuwachs von 5,6 Prozent und Advantest mit 4,9 Prozent. Die Aufwärtsbewegung fand trotz anhaltender Unsicherheit über den geldpolitischen Kurs der US-Notenbank Federal Reserve und der Bank of Japan statt.
Jefferies sieht weitere Zinserhöhungen der Notenbanken im Fokus
Der breitere Wirtschaftsausblick bleibt durch die Aussicht auf aggressive Zinserhöhungen getrübt. Analysten von Jefferies weisen darauf hin, dass die hawkische Rhetorik von Federal Reserve, Europäischer Zentralbank und Bank of England die Möglichkeit weiterer Zinsschritte wieder in den Vordergrund gerückt hat. Einige Beobachter gehen davon aus, dass das Zeitfenster für derartige Erhöhungen enger wird und rechnen möglicherweise mit nur noch einer weiteren Anhebung im Dezember. Für Kreditnehmer bleibt das Umfeld damit anspruchsvoll.
Britische Hauspreise und Hypothekenzinsen signalisieren eine abkühlende Wirtschaft
In Großbritannien spiegeln die Inlandsindikatoren eine abkühlende Konjunktur wider. Daten von Rightmove zeigen einen Rückgang der Angebotspreise für Wohnimmobilien um 1,8 Prozent in den vier Wochen bis zum 7. November, ein stärkerer Rückgang als der typische saisonale Trend. Zudem sind die Hypothekenzinsen für zweijährige Festzinsprodukte auf durchschnittlich 5,51 Prozent gestiegen, nach 4,25 Prozent vor der aktuellen geopolitischen Krise.
Zur innenpolitischen Debatte trägt Premierminister Andy Burnham bei, der beim Lord Mayor's Banquet eine wichtige Rede halten soll. Darin will er argumentieren, dass die wirtschaftlichen Folgen des Brexit für das Vereinigte Königreich netto negativ gewesen seien. Am Freitag steht zudem ein entscheidender UK-EU-Gipfel an, bei dem Vereinbarungen zu Emissionshandel, Lebensmittelstandards und Jugendmobilität erörtert werden sollen.
Bereits im Frühjahr 2026 belastete der Iran-Konflikt die Märkte
Bereits am 23.05.2026 berichtete aktien.news, dass sich die globalen Finanzmärkte in einem komplexen Spannungsfeld aus Widerstandsfähigkeit und Vorsicht befanden: Europäische und asiatische Aktienmärkte verzeichneten Gewinne, getragen von Optimismus im Technologiesektor, während der anhaltende Konflikt im Iran der wichtigste Treiber der Marktvolatilität blieb.
Am 17.03.2026 meldete aktien.news einen Rückgang des STOXX 600 um 0,3 Prozent – die vierte Verlustsitzung in Folge. Damals wurde die Straße von Hormus als Transitroute für rund 20 Prozent des weltweiten Öl- und Flüssiggashandels benannt, und der Rohölpreis hatte die Marke von 100 US-Dollar je Barrel überschritten. Am 19.03.2026 berichtete aktien.news, dass sich Brent-Rohöl um mehr als 5 Prozent auf 113,09 Dollar je Barrel verteuerte und europäische Erdgaspreise (Dutch TTF) um knapp 20 Prozent zulegten, während DAX, FTSE 100 und CAC 40 deutliche Kursverluste verzeichneten. Schon am 09.03.2026 hatte aktien.news gemeldet, dass die de-facto-Blockade der Straße von Hormus den Brent-Rohölpreis kurzzeitig auf knapp 120 Dollar pro Barrel getrieben hatte, ein Anstieg von rund 60 Prozent seit Beginn der Auseinandersetzungen.
Für deutsche Privatanleger bleibt die Gemengelage aus Ölpreis und Zinspolitik entscheidend
Die Deutungen des Handelstages gehen auseinander. Investing.com vertritt eine vorsichtigere, negative Einschätzung und betont die Risiken einer militärischen Eskalation in der Straße von Hormus sowie die Gefahr eines längeren wirtschaftlichen Stillstands. Die Berichterstattung von WSJ Finance nimmt dagegen eine neutralere Marktbeobachter-Perspektive ein und rückt die Widerstandsfähigkeit der europäischen Indizes sowie die technische Erholung der Kurse in den Vordergrund, nachdem die Ölvolatilität nachgelassen hatte.
Auch auf Unternehmensebene zeigte sich ein uneinheitliches Bild. Rolls-Royce erholte sich nach dem frühen Rücksetzer, während der Luxussektor deutlichen Gegenwind verspürte – exemplarisch sichtbar an einem Minus von 6,8 Prozent bei Richemont nach der Vorlage von Geschäftszahlen. In London gerieten zudem Bergbauwerte wie Antofagasta und Anglo American zu Beginn der Sitzung unter Druck, was eine vorsichtige Einschätzung der Industrienachfrage widerspiegelt. Für Anleger in Deutschland bedeutet das: Die Mischung aus Energiepreisrisiko, Zinsunsicherheit und sektoraler Streuung macht Einzelwetten derzeit schwer kalkulierbar.
Am Donnerstag und Freitag entscheiden Gipfel und Konjunkturtermine über die Richtung
Im weiteren Wochenverlauf dürften Anleger stark auf das Ergebnis des Shenzhen-Gipfels und auf jede weitere Entwicklung rund um die Schließung der Straße von Hormus fokussiert bleiben. Diese Faktoren bestimmen nach Einschätzung der Marktbeobachter weiterhin das Gleichgewicht zwischen geopolitischer Risikoaversion und Marktoptimismus. Für Freitag ist zusätzlich der UK-EU-Gipfel angesetzt, auf dem Vereinbarungen zu Emissionshandel, Lebensmittelstandards und Jugendmobilität diskutiert werden sollen. Für Dezember steht zudem die Frage im Raum, ob die Notenbanken wie von Analysten teils erwartet ein weiteres Mal an der Zinsschraube drehen.
Drei Fachbegriffe helfen bei der Einordnung der Meldung
- Brent-Rohöl: Referenzsorte für Rohöl aus der Nordsee, die als Preisbenchmark für den internationalen Ölhandel dient.
- Futures: Standardisierte Terminkontrakte, mit denen Rohstoffe oder Finanzwerte zu einem vorab festgelegten Zeitpunkt gehandelt werden.
- Hawkisch: Bezeichnung für eine Notenbankhaltung, die auf eine straffere Geldpolitik mit höheren Zinsen ausgerichtet ist.